
ZÜRS-Zone: Was die Hochwasser-Gefährdungsklasse für dein Haus bedeutet
Die ZÜRS-Zone ist die Hochwasser-Gefährdungsklasse deiner Adresse – von GK 1 bis GK 4. Rund 92 Prozent aller Adressen liegen in der niedrigsten Klasse 1 (GDV, ZÜRS Geo 2025). Die Zone beeinflusst vor allem Preis und Verfügbarkeit des Elementarschutzes.
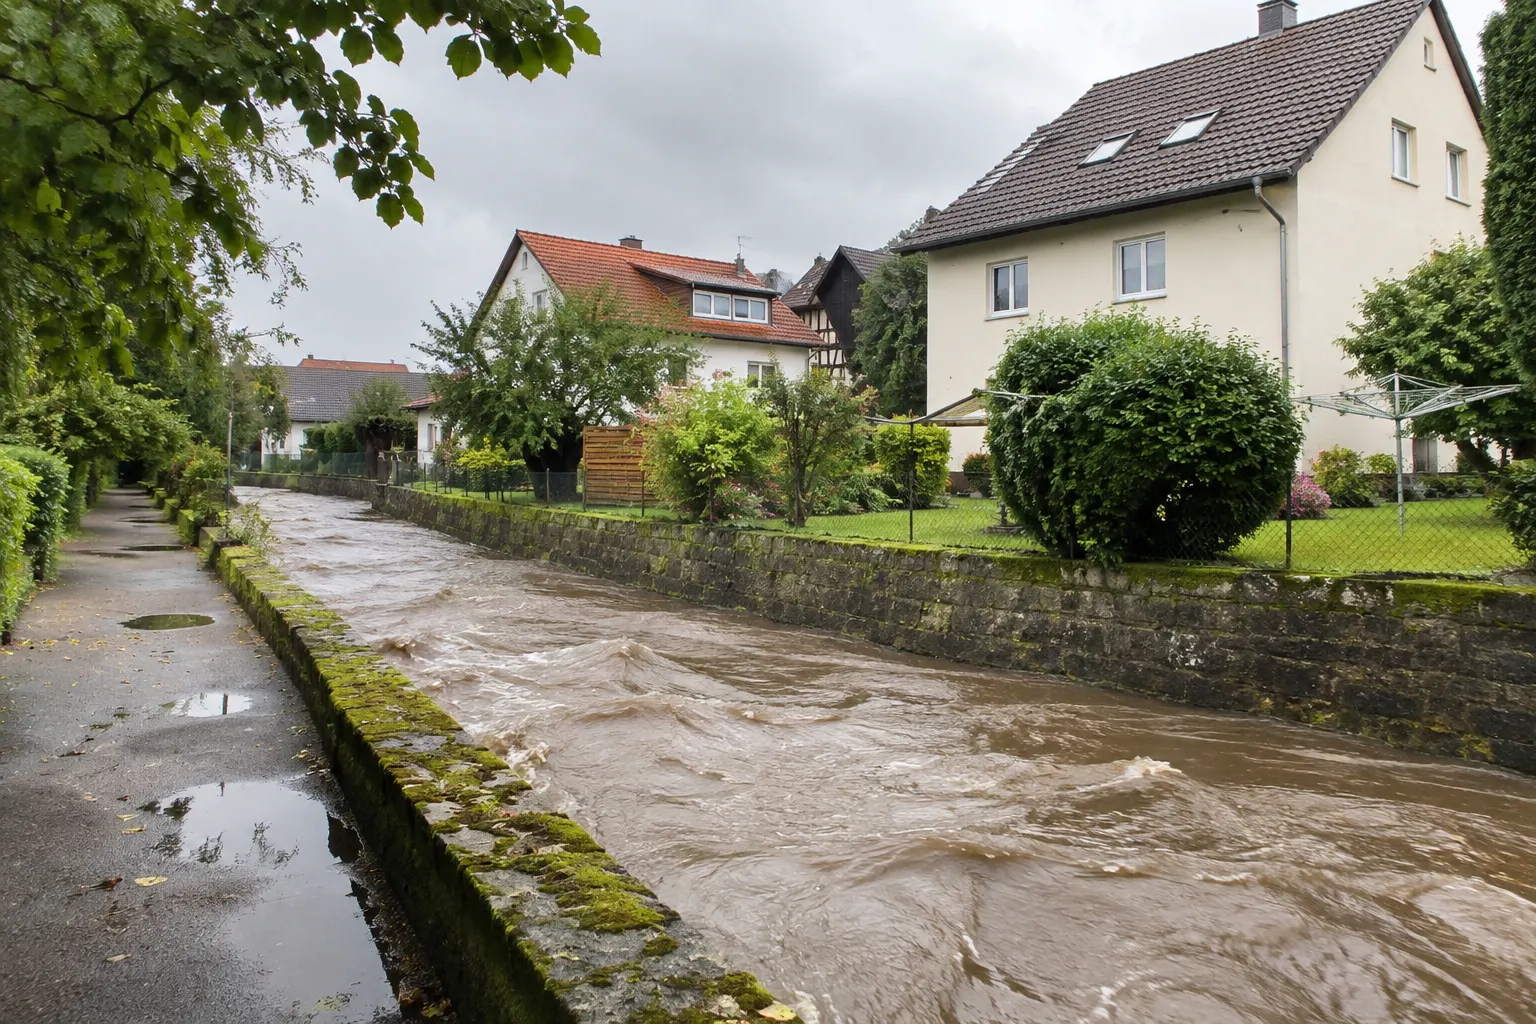
Was ist ZÜRS Geo?
ZÜRS Geo steht für „Zonierungssystem für Überschwemmung, Rückstau und Starkregen“. Die Versicherungswirtschaft ordnet damit jede Adresse in Deutschland nach ihrem Hochwasserrisiko ein. Versicherer nutzen die Einstufung, um den Preis für den Elementarschutz zu berechnen – als Empfehlung, die sie nach eigener Prüfung anpassen können.
Grundlage sind unter anderem die Hochwassergefahrenkarten der Bundesländer. Das System betrifft vor allem den Baustein Elementarschutz. Für Feuer, Leitungswasser, Sturm und Hagel nutzen Versicherer eigene regionale Tarifzonen nach Postleitzahl.
Welche Gefährdungsklassen gibt es?
Für Hochwasser gibt es vier Gefährdungsklassen. GK 1: nach aktueller Datenlage nicht von größeren Gewässern betroffen. GK 2: Hochwasser seltener als einmal in 100 Jahren. GK 3: einmal in 10 bis 100 Jahren. GK 4: mindestens einmal in zehn Jahren. Der weitaus größte Teil aller Adressen liegt in Klasse 1.
| Klasse | Statistische Häufigkeit | Anteil der Adressen |
|---|---|---|
| GK 1 | nach Datenlage nicht von größeren Gewässern betroffen | ca. 92,4 % |
| GK 2 | seltener als einmal in 100 Jahren | ca. 6,1 % |
| GK 3 | einmal in 10 bis 100 Jahren | ca. 1,1 % |
| GK 4 | mindestens einmal in 10 Jahren | ca. 0,4 % |
Die Zahlen beziehen sich auf rund 22,6 Millionen bewertete Adressen. „Einmal in 100 Jahren“ heißt nicht, dass das nächste Hochwasser erst in 100 Jahren kommt – es kann auch zweimal in einem Jahrzehnt passieren. Es ist eine statistische Wahrscheinlichkeit.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wie beeinflusst die ZÜRS-Zone deinen Beitrag?
Je höher die Klasse, desto teurer der Elementarschutz – und desto eher stellen Versicherer Bedingungen. In Zone 1 bieten viele Tarife den Schutz für deutlich unter 100 Euro im Jahr an (Stand November 2026). In Hochrisikogebieten ist er teurer und teils schwer zu bekommen.
Typische Bedingungen in höheren Zonen sind eine höhere Selbstbeteiligung für Elementarschäden, eine funktionierende Rückstausicherung oder bauliche Schutzmaßnahmen. Laut Verbraucherzentrale sind Rückstauschäden nicht versichert, wenn keine funktionstüchtige Rückstausicherung vorhanden ist. Wie das funktioniert, erklärt Starkregen & Rückstau.
Beispiel: zwei Straßen, zwei Zonen
Familie A. wohnt am Hang, 300 Meter vom Bach entfernt – Zone 1. Familie B. wohnt unten im Tal, direkt am Ufer – Zone 3. Beide haben ähnliche Häuser. Für Familie A. ist der Elementarschutz ein kleiner Aufschlag. Familie B. muss eine Rückstauklappe nachweisen und eine höhere Selbstbeteiligung für Überschwemmung akzeptieren.
Schützt dich eine niedrige ZÜRS-Zone vor Starkregen?
Nein. Die Hochwasser-Klasse beschreibt das Risiko durch Flüsse und Bäche. Starkregen kann aber jedes Haus treffen – auch auf dem Berg und weit weg von Gewässern. Deshalb empfiehlt die Verbraucherzentrale den Elementarschutz unabhängig von der Zone – auch für Häuser in Klasse 1.
2025 zählten die Sachversicherer rund 88.000 Schäden durch Naturgefahren außer Sturm und Hagel, im Schnitt etwa 4.700 Euro je Schaden (GDV). Viele davon sind Starkregenschäden in Häusern, die in keiner Hochwasserzone liegen. Ende 2025 hatten trotzdem nur rund 59 Prozent der Wohngebäude Elementarschutz.
Merke: Zone 1 heißt „kein Fluss in der Nähe“ – nicht „kein Wasser im Keller“. Ein Gewitter mit überlastetem Kanal reicht.
Wie findest du die ZÜRS-Zone deines Hauses heraus?
Die genaue ZÜRS-Klasse nennt dir dein Versicherer oder ein Angebot. Frei abrufbar ist sie nicht. Eine gute erste Einschätzung gibt der kostenlose Hochwasser-Check des Versichererverbands GDV: Er zeigt für deine Adresse das Risiko für Flusshochwasser und Starkregen – aber ausdrücklich nicht die ZÜRS-Klasse.
- Hochwasser-Check des GDV mit deiner Adresse aufrufen – Ergebnis von „unwahrscheinlich“ bis „sehr wahrscheinlich“ für Hochwasser und von „leicht“ bis „stark gefährdet“ für Starkregen.
- Hochwassergefahrenkarte deines Bundeslandes ansehen – sie zeigt Überschwemmungsgebiete.
- Beim Versicherer nachfragen oder im Angebot nach der Einstufung für Elementarschäden fragen.
Was kannst du in Zone 3 oder 4 tun?
Vergleiche gezielt Tarife mit Elementarschutz, investiere in Schutzmaßnahmen wie Rückstausicherung und hochgesetzte Kellerfenster und frage nach einer höheren Selbstbeteiligung für Elementarschäden. Laut Versicherungswirtschaft sind rund 99 Prozent der Gebäude problemlos versicherbar – die Frage ist eher der Preis und welche Auflagen gelten.
- Rückstausicherung einbauen und warten lassen (das verlangen auch die Musterbedingungen als Obliegenheit).
- Kellerfenster, Lichtschächte und Eingänge gegen Oberflächenwasser sichern.
- Heizung und Elektrik möglichst nicht im tiefsten Kellerpunkt.
- Mehrere Angebote mit Elementarschutz einholen – Versicherer bewerten das Risiko unterschiedlich.
Die Politik diskutiert, Elementarschutz für neue Verträge zum Standard zu machen (Eckpunkte von Bundesjustiz- und Bundesfinanzministerium vom 21. Oktober 2026). Ein Gesetz gibt es noch nicht. Den Überblick über alle Spartipps findest du auf der Startseite: günstige Wohngebäudeversicherung mit Elementarschutz finden. Wie die Region sonst in den Beitrag eingeht, steht bei den Beitragsfaktoren.
Häufige Fragen
Was ist die ZÜRS-Zone?
ZÜRS Geo ist das Zonierungssystem der Versicherungswirtschaft für Überschwemmung, Rückstau und Starkregen. Es ordnet Adressen in Deutschland in Gefährdungsklassen ein. Für Hochwasser gibt es vier Klassen: von GK 1 (nach Datenlage nicht von größeren Gewässern betroffen) bis GK 4 (Hochwasser mindestens einmal in zehn Jahren).
Wie finde ich meine ZÜRS-Zone heraus?
Frag deinen Versicherer oder lass dir im Angebot die Einstufung nennen – die ZÜRS-Klasse selbst ist nicht frei abrufbar. Eine erste Orientierung gibt der kostenlose Hochwasser-Check des Versichererverbands GDV, der das Risiko für Flusshochwasser und Starkregen je Adresse einschätzt.
Wie viele Häuser liegen in ZÜRS-Zone 1?
Nach der GDV-Auswertung ZÜRS Geo 2025 liegen rund 92,4 Prozent von 22,6 Millionen Adressen in Gefährdungsklasse 1, 6,1 Prozent in Klasse 2, 1,1 Prozent in Klasse 3 und 0,4 Prozent in Klasse 4.
Brauche ich in ZÜRS-Zone 1 Elementarschutz?
Ja, das empfiehlt die Verbraucherzentrale. Die ZÜRS-Hochwasserklasse sagt nichts über Starkregen aus, und Starkregen kann jedes Haus treffen. In Zone 1 ist der Schutz zudem meist günstig: bei vielen Tarifen deutlich unter 100 Euro im Jahr (Stand November 2026).
Bekomme ich in ZÜRS-Zone 4 noch Elementarschutz?
Oft ist es schwierig und teuer, aber nicht immer unmöglich. Versicherer verlangen dann häufig Schutzmaßnahmen, etwa eine Rückstausicherung, oder eine höhere Selbstbeteiligung. Laut Versicherungswirtschaft sind rund 99 Prozent der Gebäude problemlos versicherbar.
Weiterlesen
Quellen
- GDV: ZÜRS Geo – Gefährdungsklassen (Grafik, ZÜRS Geo 2025) – gdv.de (PDF)
- GDV / Die Versicherer: Hochwasser-Check – dieversicherer.de
- GDV: Naturgefahrenbilanz 2025, 30.04.2026 – gdv.de
- Stiftung Warentest: Wohngebäudeversicherung im Vergleich, Online-Artikel vom 03.11.2026 – Artikel online
- Verbraucherzentrale: Versicherungsschutz gegen Elementarschäden, Stand 31.07.2026 – verbraucherzentrale.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de
- PwC Insurance News: Eckpunkte Elementarschutz, 26.10.2026 – blogs.pwc.de