
Neubau: Feuerrohbauversicherung und Wohngebäudeversicherung
Wer ein Haus baut, braucht schon für den Rohbau Feuerschutz – die Feuerrohbauversicherung. Sie ist oft beitragsfrei, wenn du gleich die spätere Wohngebäudeversicherung beim selben Versicherer abschließt, und geht mit dem Einzug in den vollen Gebäudeschutz über.
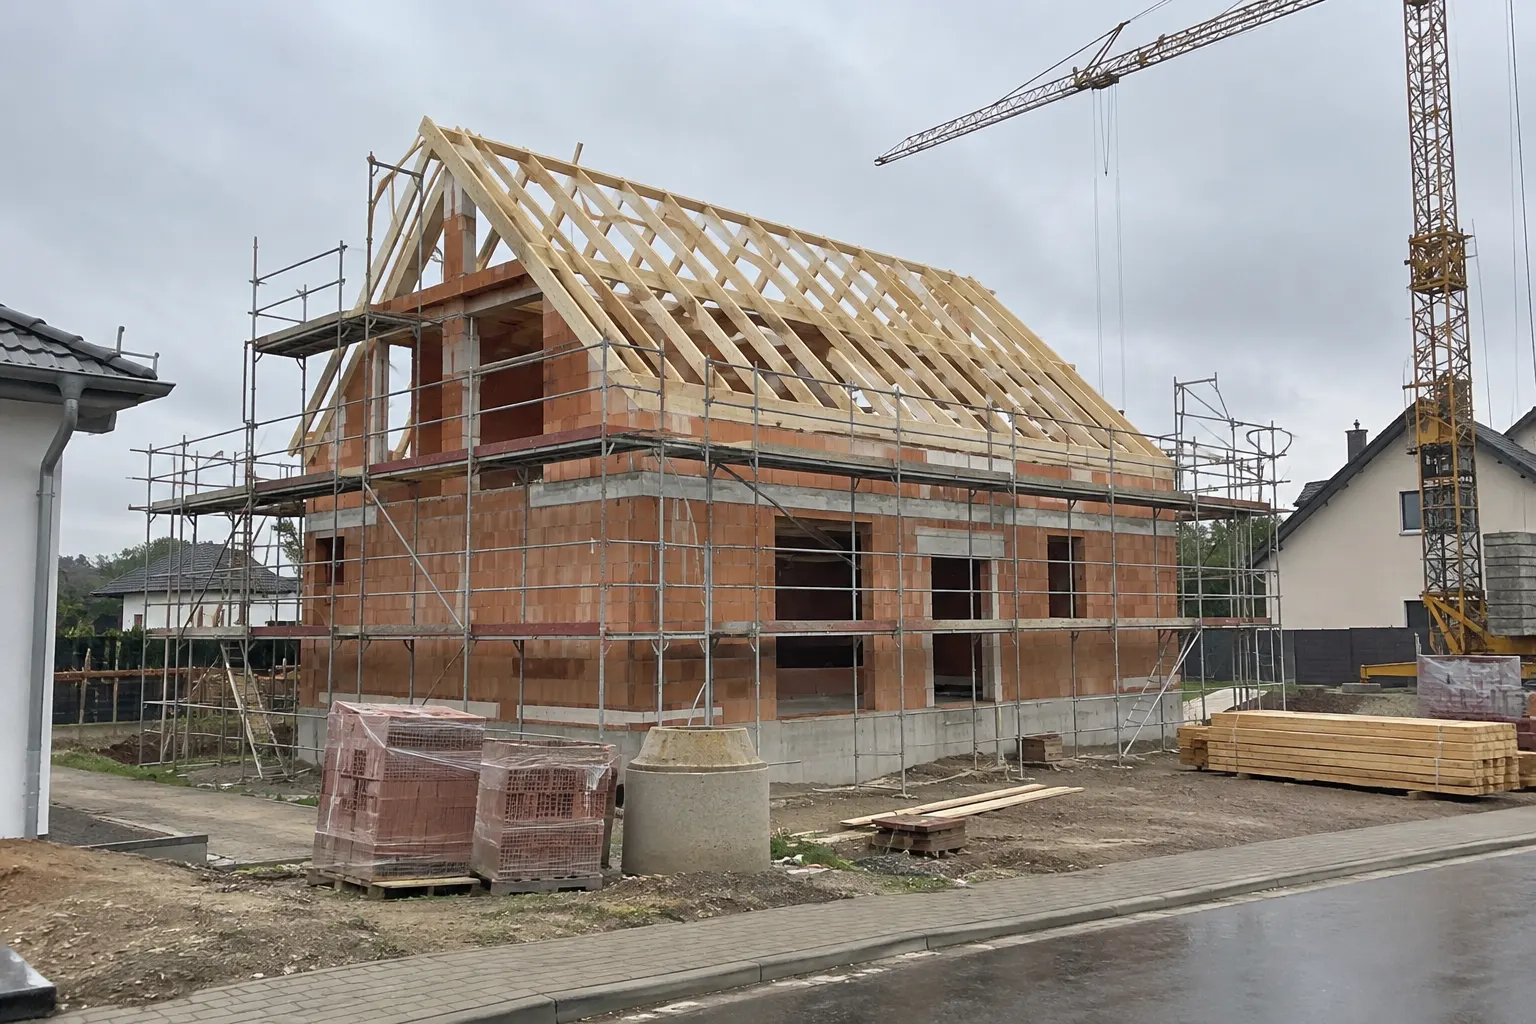
Was ist eine Feuerrohbauversicherung?
Die Feuerrohbauversicherung versichert ein Haus während der Bauphase gegen Brand, Blitzschlag und Explosion. Sie ist im Grunde der Feuer-Teil der späteren Wohngebäudeversicherung, der schon ab Baubeginn gilt. Banken verlangen sie bei einer Baufinanzierung in der Regel, weil der halbfertige Bau ihre Sicherheit ist.
Auf einer Baustelle gibt es viele Brandquellen: Dachdecker arbeiten mit Brennern, Elektriker verlegen Leitungen, Holz und Dämmstoffe lagern offen. Brennt der frisch errichtete Dachstuhl ab, ist schnell ein sechsstelliger Betrag weg. Die Feuerrohbauversicherung zahlt dann den Wiederaufbau des versicherten Bauteils.
Beispiel: Brand im Dachstuhl
Familie T. baut ein Einfamilienhaus. Der Dachstuhl steht seit zwei Wochen, da fängt eine Abdeckplane durch eine Baulampe Feuer. Ein Teil der Sparren verkohlt. Weil die Feuerrohbauversicherung schon läuft, zahlt sie Abbruch, Aufräumen und neue Sparren nach den vereinbarten Bedingungen. Die Bank ist beruhigt, der Bau geht weiter.
Was kostet die Feuerrohbauversicherung?
Häufig nichts: Viele Versicherer bieten den Feuerrohbau beitragsfrei an, wenn du gleich die spätere Wohngebäudeversicherung bei ihnen abschließt. Wie lange der Rohbau beitragsfrei ist, hängt vom Tarif ab – genannt werden etwa 6 bis 24 Monate. Dauert der Bau länger, kann ein Beitrag fällig werden.
Genau diese Dauer ist beim Vergleich wichtig. Ein Tarif mit kurzer beitragsfreier Zeit kann teurer werden, wenn sich der Bau verzögert. Plane realistisch: Lieferengpässe, Winterpausen und Handwerkermangel verlängern viele Bauzeiten.
- Beitragsfreie Rohbauzeit: Wie viele Monate genau?
- Was passiert danach: Beitrag für den Rohbau oder automatischer Start der Wohngebäudeversicherung?
- Gilt die Beitragsfreiheit nur, wenn die Wohngebäudeversicherung anschließend beim selben Versicherer läuft?
- Ist die Bauzeit verlängerbar, wenn sich der Einzug verschiebt?
Was deckt die Feuerrohbauversicherung nicht ab?
Die Feuerrohbauversicherung zahlt nur bei Feuergefahren. Sturm, Hagel, Starkregen, Diebstahl von Baumaterial, Vandalismus und Baufehler sind nicht versichert. Dafür gibt es die Bauleistungsversicherung. Schäden, die Dritte auf deiner Baustelle erleiden, deckt nur eine Bauherrenhaftpflichtversicherung.
| Versicherung | Zahlt bei | Beispiel |
|---|---|---|
| Feuerrohbau | Brand, Blitz, Explosion am Bau | Dachstuhl brennt nach Funkenflug |
| Bauleistung | unvorhersehbare Schäden am Bau, z. B. Sturm, Vandalismus, Diebstahl eingebauter Teile | Sturm reißt frische Dachlatten herunter |
| Bauherrenhaftpflicht | Schäden, die Dritten durch deine Baustelle entstehen | Passant stürzt in eine ungesicherte Grube |
Welche dieser Versicherungen du brauchst, hängt auch vom Vertrag mit Bauträger oder Fertighausanbieter ab. Manche Bauträger versichern die Baustelle selbst, bis das Haus übergeben ist. Frag nach und lass dir die Nachweise zeigen.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wann geht der Rohbauschutz in die Wohngebäudeversicherung über?
Meist mit der Bezugsfertigkeit oder dem Einzug, spätestens wenn die beitragsfreie Rohbauzeit endet. Ab dann gilt der volle Schutz mit allen vereinbarten Gefahren – Feuer, Leitungswasser, Sturm, Hagel und, wenn du ihn gewählt hast, Elementarschutz. Ab diesem Tag zahlst du den regulären Beitrag.
- Beim Abschluss den vollen Wohngebäudeschutz mit Feuerrohbau vereinbaren.
- Einzugstermin rechtzeitig dem Versicherer melden.
- Prüfen, ob Wohnfläche, Ausstattung und Bauart im Vertrag dem fertigen Haus entsprechen – Abweichungen können im Schadenfall Geld kosten.
- Photovoltaik, Wärmepumpe oder Speicher ausdrücklich einschließen, falls vorhanden (Photovoltaik).
- Der Bank den Versicherungsnachweis für das fertige Haus schicken.
Worauf solltest du beim Tarif für den Neubau achten?
Ein Neubau ist für Versicherer ein gutes Risiko: neue Leitungen, neues Dach, aktuelle Technik. Viele Tarife sind deshalb günstiger als für ältere Häuser. Trotzdem solltest du auf vollen Schutz achten: gleitender Neuwert, Elementarschutz, grobe Fahrlässigkeit, Photovoltaik und ausreichende Grenzen für Folgekosten.
Laut Finanztip kann ein Neubau oder komplett saniertes Haus im selben Tarif je nach Lage 100 bis 500 Euro günstiger sein als ein Haus von 2000 (Pressemitteilung vom 07.11.2025). Manche Tarife geben Nachlässe für Neubauten, die über die Jahre abschmelzen. Frag nach, wie sich der Beitrag in den Folgejahren entwickelt, damit du nicht im dritten Jahr überrascht wirst.
Merke: Gerade beim Neubau lohnt sich Elementarschutz. Neue Baugebiete liegen oft am Ortsrand, an Hängen oder in Senken – Starkregen kann jedes Haus treffen. Mehr bei Starkregen & Rückstau.
Wie du die passende Wohngebäudeversicherung günstig und ohne Lücken findest, steht auf der Startseite. Was beim Fertighaus anders ist, erklärt die Seite Fertighaus & Holzhaus.
Häufige Fragen
Was ist eine Feuerrohbauversicherung?
Die Feuerrohbauversicherung schützt ein Haus, das gerade gebaut wird, gegen Brand, Blitzschlag und Explosion. Sie läuft während der Bauphase und geht nach Fertigstellung oder Einzug meist in die Wohngebäudeversicherung über. Die Bank verlangt sie bei einer Baufinanzierung in der Regel.
Ist die Feuerrohbauversicherung kostenlos?
Oft ja – wenn du gleich die spätere Wohngebäudeversicherung beim selben Versicherer abschließt. Wie lange der Rohbau beitragsfrei versichert ist, hängt vom Tarif ab; genannt werden Zeiträume von etwa 6 bis 24 Monaten. Dauert der Bau länger, kann Beitrag anfallen.
Zahlt die Feuerrohbauversicherung bei Sturm auf der Baustelle?
Nein. Sie deckt nur Feuergefahren. Sturm, Hagel, Diebstahl von Baumaterial, Vandalismus oder Baufehler sind nicht enthalten. Dafür gibt es die Bauleistungsversicherung. Für Schäden, die Dritten auf deiner Baustelle passieren, brauchst du eine Bauherrenhaftpflicht.
Wann beginnt der volle Schutz der Wohngebäudeversicherung?
Meist mit der Bezugsfertigkeit oder dem Einzug, spätestens nach Ablauf der vereinbarten beitragsfreien Rohbauzeit. Melde dem Versicherer den Einzugstermin. Ab dann gelten alle vereinbarten Gefahren wie Leitungswasser, Sturm, Hagel und – wenn gewählt – Elementarschutz.
Ist ein Neubau günstiger zu versichern?
In der Regel ja. Neue Leitungen, ein neues Dach und aktuelle Technik senken das Schadenrisiko. Laut Finanztip kann ein Neubau oder komplett saniertes Haus im selben Tarif je nach Lage 100 bis 500 Euro günstiger sein als ein Haus von 2000 (Pressemitteilung vom 07.11.2025).
Weiterlesen
Quellen
- Transparent beraten: Feuerrohbauversicherung (Dauer der Beitragsfreiheit, Abgrenzung), abgerufen 19.11.2026 – transparent-beraten.de
- Finanztip: Leitungswasserschäden steigen stark (Neubau-Beitrag), 07.11.2025 – finanztip.de
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de