
Altbau versichern: günstige Gebäudeversicherung für alte Häuser
Alte Häuser kosten in der Wohngebäudeversicherung meist mehr, weil alte Leitungen häufiger brechen. Günstiger wird es, wenn du Sanierungen meldest, die Hausdaten genau angibst und Tarife vergleichst – denn bei Altbauten liegen die Beiträge besonders weit auseinander.
Warum ist die Versicherung für einen Altbau teurer?
Der größte Kostentreiber sind alte Leitungen. Leitungswasser verursacht über die Hälfte aller Schäden in der Wohngebäudeversicherung, 2024 zahlten die Versicherer dafür über 4,9 Milliarden Euro (GDV, via Finanztip). Je älter Rohre sind, desto häufiger brechen sie. Dazu kommen alte Dächer, Elektrik und Heizungen.
Finanztip nennt vor allem ältere Häuser im Westen Deutschlands als Treiber der steigenden Leitungswasserschäden. Ein Rohr, das 50 Jahre in der Wand liegt, korrodiert, und kleine Lecks bleiben oft lange unentdeckt. Bis der Fleck an der Decke sichtbar ist, sind Estrich und Dämmung nass. Mehr dazu unter Leitungswasser & Rohrbruch.
Beispiel: Siedlungshaus von 1962
Herr B. erbt ein Siedlungshaus von 1962. Die Wasserleitungen sind noch aus verzinktem Stahl. In seinem ersten Winter platzt eine Leitung im Bad, das Wasser läuft durch die Decke ins Wohnzimmer. Die Versicherung zahlt Trocknung, Decke und Boden. Kurz darauf lässt er die Leitungen erneuern – und meldet das dem Versicherer.
Wie senken Sanierungen den Beitrag?
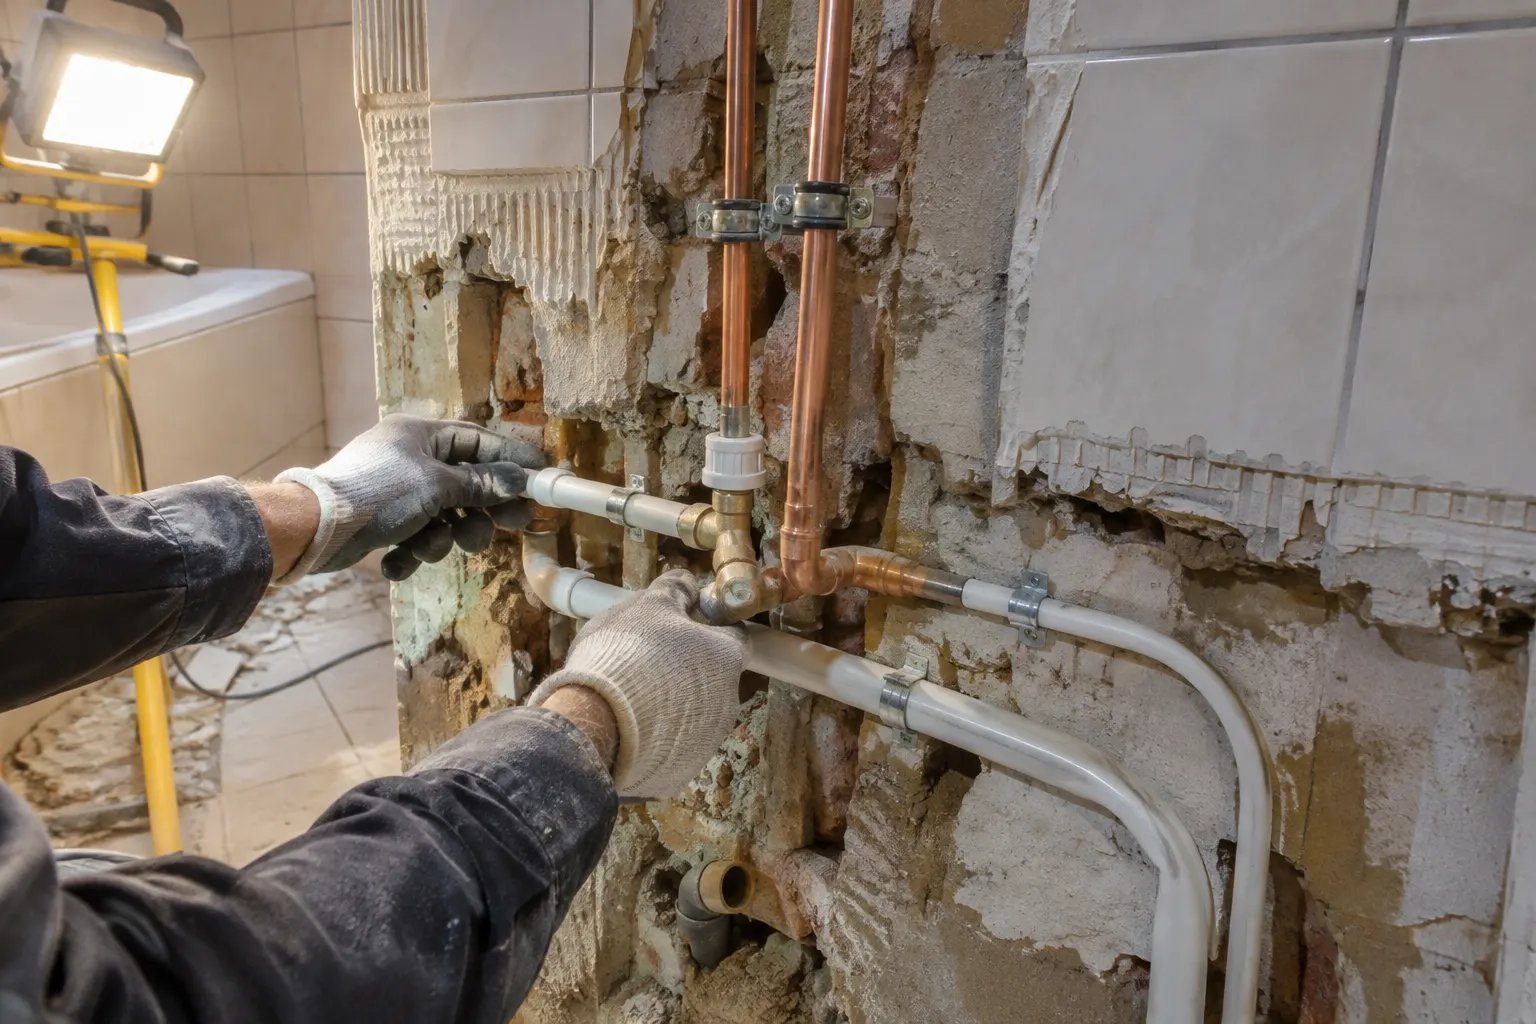
Viele Versicherer bewerten ein Haus nach dem Alter der wichtigsten Bauteile, nicht nur nach dem Baujahr. Wer Leitungen, Dach oder Elektrik erneuert, sollte das melden. Laut Finanztip kann das Melden einer Sanierung den Beitrag oft um mehrere hundert Euro im Jahr senken (Pressemitteilung vom 07.11.2025).
| Bauteil | Warum es zählt | Nachweis |
|---|---|---|
| Wasserleitungen | senkt das Leitungswasserrisiko | Rechnung des Installateurs |
| Heizung und Heizungsrohre | weniger Bruch- und Frostschäden | Rechnung, Baujahr der Anlage |
| Dach | weniger Sturm- und Hagelschäden | Rechnung des Dachdeckers |
| Elektrik | weniger Brandrisiko | Rechnung, Prüfprotokoll |
Achtung bei Umbauten: Ein Anbau, ein ausgebautes Dachgeschoss oder hochwertige Böden erhöhen den Wert des Hauses. Das musst du melden, damit der Schutz stimmt. Nach den GDV-Musterbedingungen besteht für bauliche Änderungen zwar Schutz bis zum Ende der Versicherungsperiode, danach müssen die Angaben passen (VGB 2022, A 13.1.1). Mehr bei Unterversicherung.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Welche Bausteine sind bei einem Altbau wichtig?
Bei alten Häusern zählen drei Bausteine besonders. Erstens Ableitungsrohre außerhalb des Gebäudes, denn alte Ton- und Betonrohre reißen. Zweitens Elementarschutz, denn ältere Keller sind oft schlecht gegen Rückstau gesichert. Drittens der Verzicht auf Kürzung bei grober Fahrlässigkeit. Mehrkosten durch behördliche Auflagen sollten ebenfalls versichert sein.
- Ableitungsrohre: Im Grundschutz der Musterbedingungen sind Abwasserrohre außerhalb des Hauses nicht enthalten – siehe Ableitungsrohre.
- Elementarschutz: Oft nur mit funktionierender Rückstausicherung zu bekommen – siehe Starkregen & Rückstau.
- Behördliche Auflagen: Nach einem Brand muss ein Altbau oft nach heutigen Vorschriften wieder aufgebaut werden, etwa mit besserer Dämmung. Der gleitende Neubauwert Plus der Musterbedingungen schließt solche Mehrkosten ein (VGB 2022, A 13.1.2).
- Grobe Fahrlässigkeit: Gerade bei älterer Technik passieren Fehler leicht – siehe grobe Fahrlässigkeit.
Was gilt für Fachwerk, Reetdach und Denkmalschutz?
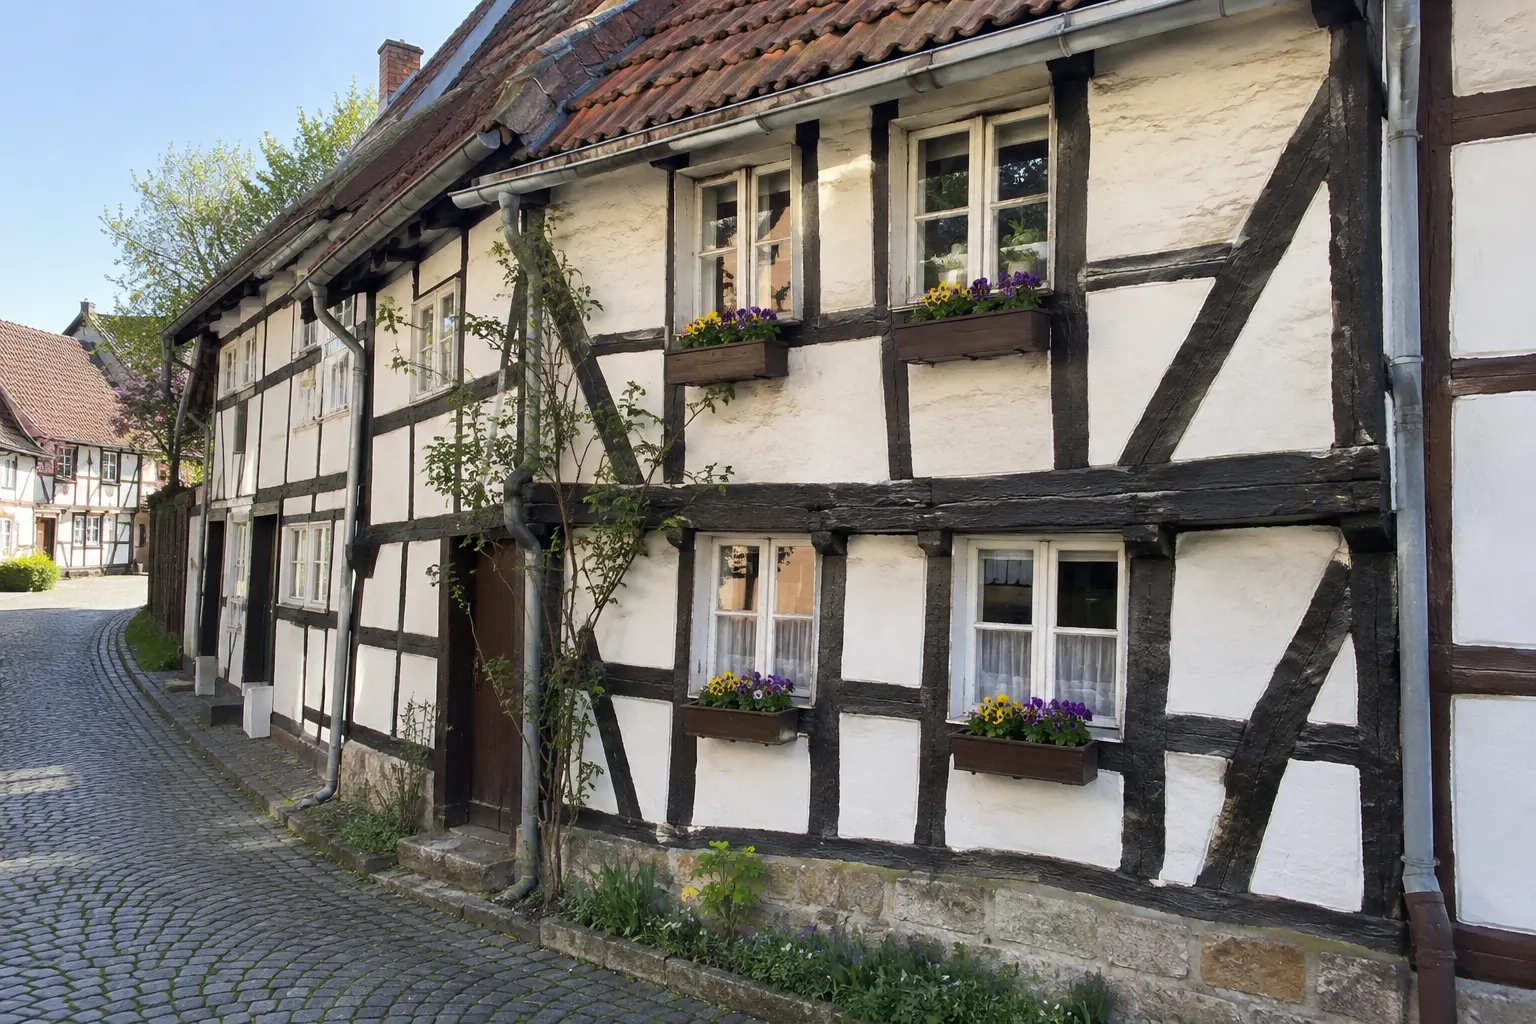
Versicherer teilen Häuser nach der Brennbarkeit von Wänden und Dach in Bauartklassen ein. Fachwerk mit Steinfüllung und hartem Dach liegt meist in Klasse 2, Holzfachwerk mit Lehmfüllung in Klasse 3, ein Reetdach in Klasse 4 oder 5. Je höher die Klasse, desto höher meist der Beitrag.
Die Einstufung kann je Versicherer abweichen. Gib deshalb ehrlich an, woraus Wände und Dach bestehen, statt die Klasse selbst zu wählen. Mehr zu den Klassen steht auf der Seite Fertighaus & Holzhaus.
Bei einem Baudenkmal kommt ein weiterer Punkt hinzu: Nach einem Schaden verlangt die Denkmalbehörde oft historische Materialien und Handwerkstechniken. Das kann den Wiederaufbau deutlich verteuern. Wird ein Haus erst nach Vertragsschluss unter Denkmalschutz gestellt, ist das nach den Musterbedingungen eine anzeigepflichtige Gefahrerhöhung (VGB 2022, A 21.1.6) – melde es also.
Wie hoch muss ein Altbau versichert sein?
Ein Altbau muss so versichert sein, dass ein gleichwertiger Wiederaufbau bezahlt werden kann – nicht zum Kaufpreis und nicht zum Zeitwert. Das leistet der gleitende Neuwert. Ältere Verträge rechnen mit dem Wert 1914; prüfe, ob dieser nach Umbauten noch stimmt und ob ein Unterversicherungsverzicht gilt.
Gerade bei alten Häusern mit Stuck, Holzdielen oder Natursteintreppen ist der Wiederaufbau teuer. Wie du den Wert 1914 in einen heutigen Neubauwert umrechnest, zeigt die Seite Wert 1914. Allgemein gilt: Eine Wohngebäudeversicherung günstig zu bekommen, darf nie heißen, das Haus zu niedrig zu versichern.
Häufige Fragen
Warum ist die Gebäudeversicherung für alte Häuser teurer?
Vor allem wegen der Leitungen. Alte Wasser- und Heizungsrohre brechen häufiger, und Leitungswasser verursacht über die Hälfte aller Schäden in der Wohngebäudeversicherung. Dazu kommen ältere Dächer und Elektrik. Versicherer bewerten das Risiko deshalb nach Baujahr und Sanierungsstand.
Senkt eine Sanierung den Beitrag?
Oft ja. Laut Finanztip kann ein komplett saniertes Haus im selben Tarif je nach Lage 100 bis 500 Euro günstiger sein als ein Haus von 2000, und das Melden einer Sanierung kann mehrere hundert Euro im Jahr sparen. Melde neue Leitungen, Dach und Elektrik mit Jahr und Nachweis.
Kann man ein sehr altes Haus überhaupt versichern?
In der Regel ja, auch Häuser von vor 1900. Manche Tarife haben aber Annahmegrenzen beim Baujahr oder verlangen Angaben zum Zustand der Leitungen. Bei besonderen Häusern wie Fachwerk, Reetdach oder Baudenkmal wird individueller geprüft, und die Bauartklasse kann den Beitrag erhöhen.
Was muss ich bei Denkmalschutz beachten?
Ein Baudenkmal muss nach einem Schaden oft mit historischen Materialien und Techniken wiederhergestellt werden. Das ist teurer. Achte darauf, dass Mehrkosten durch behördliche Auflagen versichert sind. Wird ein Haus erst nach Vertragsschluss unter Denkmalschutz gestellt, ist das nach den Musterbedingungen eine anzeigepflichtige Gefahrerhöhung.
Lohnt sich bei einem Altbau ein Baustein für Ableitungsrohre?
Häufig ja. Alte Abwasserrohre aus Ton oder Beton sind anfällig für Risse und Wurzeln. Im Grundschutz der Musterbedingungen sind Ableitungsrohre außerhalb des Gebäudes nicht enthalten. Eine Reparatur im Garten kann mehrere tausend Euro kosten.
Weiterlesen
Quellen
- Finanztip: Leitungswasserschäden steigen stark (GDV-Zahlen, Sanierung), 07.11.2025 – finanztip.de
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 4.4, A 13.1, A 21.1) – gdv.de (PDF)
- Transparent beraten: Gebäudeversicherung für Holzhäuser (Bauartklassen), abgerufen 19.11.2026 – transparent-beraten.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de