
Elementarschadenversicherung fürs Haus
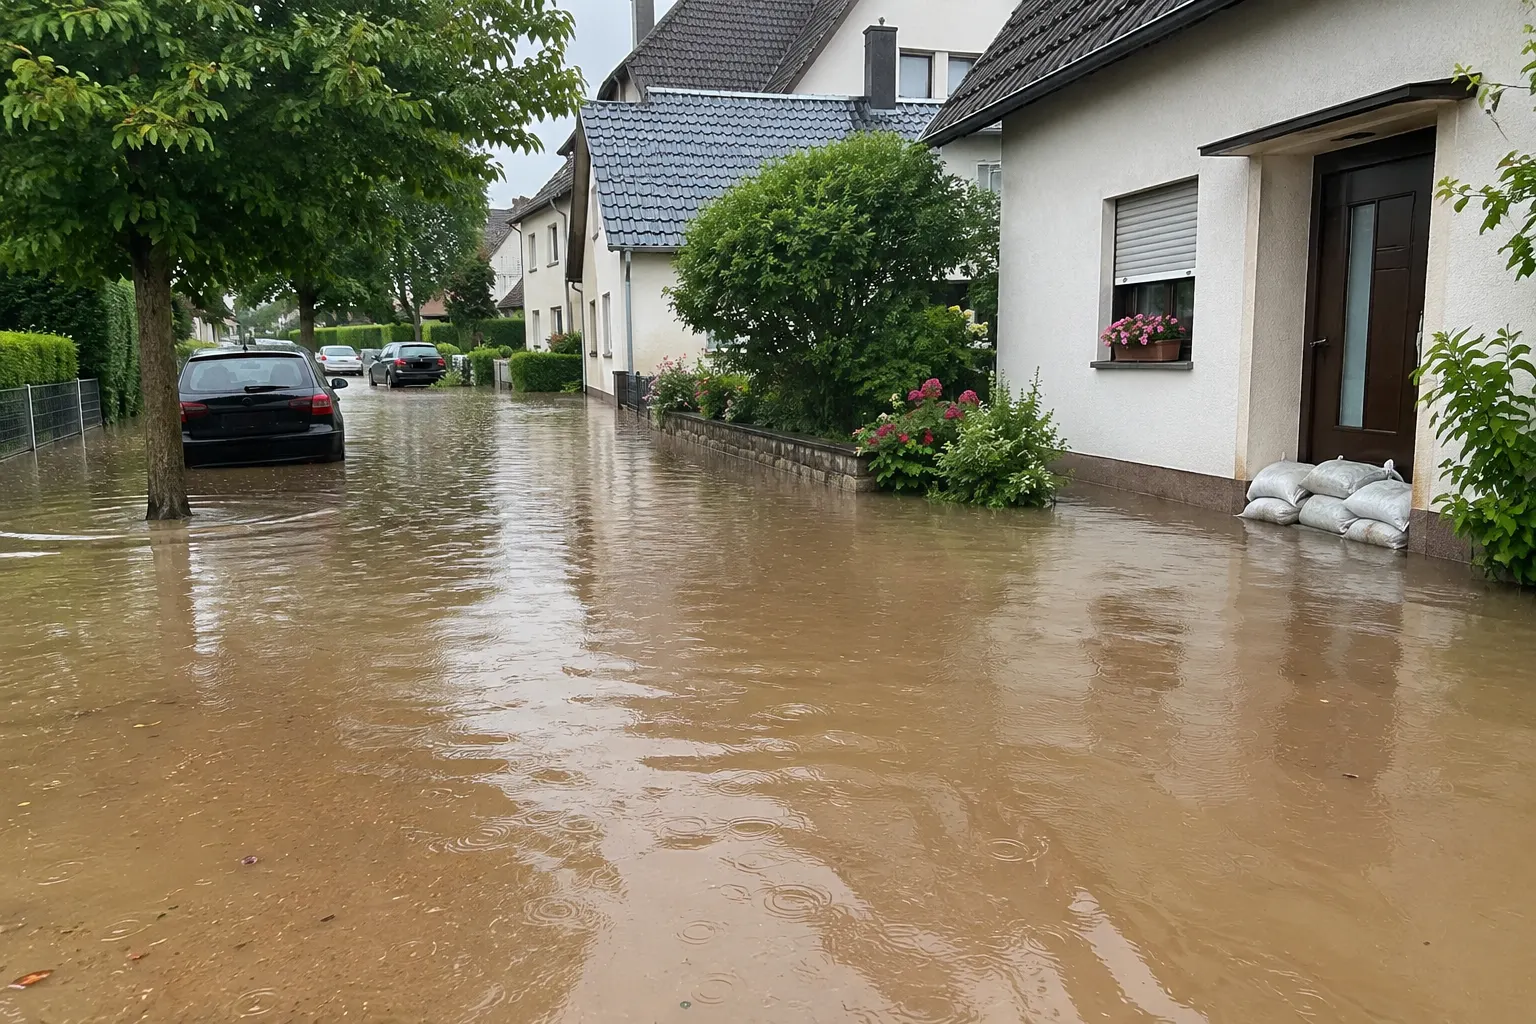
Die Elementarschadenversicherung zahlt, wenn Überschwemmung, Starkregen, Rückstau, Erdbeben, Erdrutsch, Erdsenkung, Schneedruck oder Lawinen dein Haus beschädigen. Sie ist ein Zusatzbaustein: Ohne ihn zahlt die normale Wohngebäudeversicherung bei Hochwasser und Starkregen in der Regel nicht.
Was zahlt die Elementarschadenversicherung?
Sie zahlt Schäden am Gebäude durch die „weiteren Naturgefahren“: Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. Bezahlt werden Reparatur oder Wiederaufbau, Trocknung, Aufräumen und Entsorgung – jeweils bis zu den vereinbarten Grenzen und abzüglich eines Selbstbehalts.
Die Definitionen stammen aus den GDV-Musterbedingungen VGB 2022. Sie sind unverbindlich – dein Tarif kann abweichen. Die wichtigsten zwei:
| Begriff | Was gemeint ist |
|---|---|
| Überschwemmung | Grund und Boden des Grundstücks werden mit erheblichen Mengen Oberflächenwasser überflutet – durch über die Ufer tretende Gewässer, durch Niederschläge oder dadurch aufsteigendes Grundwasser. |
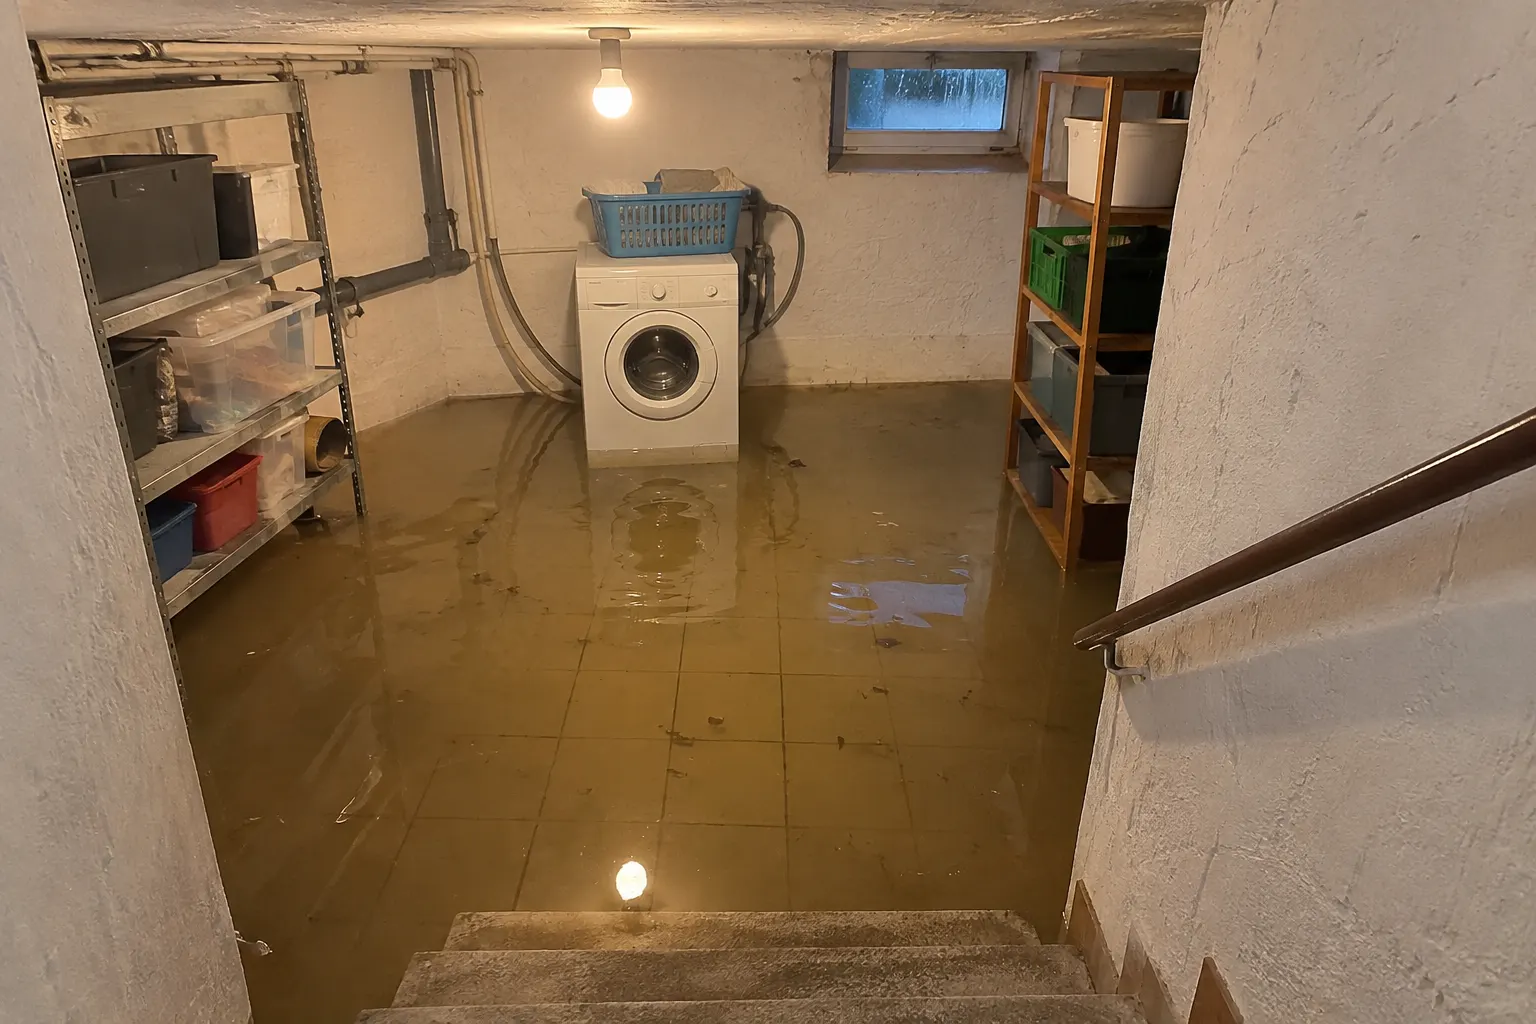
| Rückstau | Wasser tritt aus den gebäudeeigenen Abwasserrohren ins Haus aus, weil Gewässer über die Ufer treten oder Niederschläge die Kanäle überlasten. |
- Sturmflut an der Küste
- Grundwasser, das ohne Überflutung durch Wände drückt
- Regen durch offene Fenster oder Türen
Diese Fälle sind nach den Musterbedingungen nicht versichert. Eine Übersicht über alle Gefahren findest du unter Leistungen.
Ist Starkregen auch ohne Fluss in der Nähe ein Risiko?
Ja. Starkregen kann jedes Haus treffen, egal wie weit der nächste Fluss entfernt ist. Wenn die Kanalisation die Wassermassen nicht mehr aufnimmt, läuft Wasser über die Straße ins Haus oder drückt durch die Abwasserrohre zurück in den Keller. Genau das deckt der Elementarschutz.
Beispiel: Gewitter über dem Wohngebiet
Im Sommer regnet es in einer Stunde so viel wie sonst in einem Monat. Der Gully vor dem Haus läuft über, das Wasser steht im Hof und dringt über die Kellertreppe ein. Gleichzeitig drückt Abwasser aus dem Bodenablauf. Estrich, Putz und die Heizung im Keller sind kaputt. Mit Elementarschutz zahlt die Wohngebäudeversicherung Trocknung und Reparatur, abzüglich Selbstbehalt. Ohne Elementarschutz zahlst du selbst.
Laut GDV gab es 2025 rund 88.000 versicherte Elementarschäden mit rund 400 Millionen Euro Schaden – im Schnitt etwa 4.700 Euro je Fall. Das ist mehr als doppelt so viel wie ein durchschnittlicher Sturmschaden. Wie du dein Haus schützt, steht unter Starkregen & Rückstau.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Was kostet Elementarschutz?
Elementarschutz kostet in ZÜRS-Zone 1 bei vielen Tarifen deutlich unter 100 Euro im Jahr (Stand November 2026). In Gebieten mit hohem Hochwasserrisiko ist er teurer und teils schwer zu bekommen. Manche Tarife bieten ihn nur an, wenn im Keller eine Rückstausicherung eingebaut ist.
Trotzdem haben laut GDV erst rund 59 Prozent der Wohngebäude Elementarschutz (Ende 2025). 41 Prozent sind also nicht gegen Starkregen und Hochwasser versichert. Die Verbraucherzentrale empfiehlt, Elementarschutz in jede Wohngebäudeversicherung einzuschließen. Wer die Wohngebäudeversicherung günstig halten will, sollte deshalb eher beim Selbstbehalt sparen als beim Elementarbaustein. Mehr Spartipps: Beitrag senken.
Was ist die ZÜRS-Zone?
ZÜRS Geo ist das Zonierungssystem der Versicherer für Hochwasser. Es teilt Adressen in vier Gefährdungsklassen ein, von GK1 (nach Datenlage nicht von größeren Gewässern betroffen) bis GK4 (Hochwasser mindestens einmal in zehn Jahren). Rund 92,4 Prozent der Adressen liegen in GK1.
| Klasse | Hochwasser statistisch | Anteil Adressen |
|---|---|---|
| GK1 | nach Datenlage nicht betroffen | ≈ 92,4 % |
| GK2 | seltener als 1× in 100 Jahren | ≈ 6,1 % |
| GK3 | 1× in 10 bis 100 Jahren | ≈ 1,1 % |
| GK4 | mindestens 1× in 10 Jahren | ≈ 0,4 % |
Wichtig: Die ZÜRS-Klasse sagt nur etwas über Flusshochwasser. Starkregen kann auch in GK1 zuschlagen. Wie die Zone deinen Beitrag beeinflusst, erklärt die Seite ZÜRS-Zone.
Kommt eine Pflicht zur Elementarschadenversicherung?
Stand 19.11.2026 gibt es keine Pflicht. Am 21.10.2026 haben Justiz- und Finanzministerium Eckpunkte vorgelegt: Neue Wohngebäudeverträge sollen Elementarschutz als Standard enthalten. Stellungnahmen sind bis 02.12.2026 möglich, ein Referentenentwurf wird frühestens im ersten Quartal 2027 erwartet.
- Standard für neue Verträge: Überschwemmung inklusive Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen
- Selbstbehalt bis 10 Prozent der Versicherungssumme, höchstens 20.000 Euro
- Abwahl-Varianten (Opt-out) werden noch diskutiert
- Bestehende Verträge: Übergangsphase geplant
Das ist ein Plan, kein Gesetz. Warte deshalb nicht ab: Ein Starkregen fragt nicht nach dem Gesetzgebungsverfahren. Wir aktualisieren diese Seite, sobald es Neuigkeiten gibt.
Was musst du selbst tun, damit die Versicherung zahlt?
Du musst Rückstausicherungen funktionsbereit halten und die Abflussleitungen auf deinem Grundstück frei halten. So steht es in den Sicherheitsvorschriften der Musterbedingungen (A 20.1.4). Verletzt du diese Pflichten, kann die Versicherung kündigen und je nach Verschulden die Leistung kürzen.
- Rückstauklappe prüfen: regelmäßig warten lassen, Klappe sauber halten.
- Abflüsse frei halten: Laub aus Hofabläufen, Lichtschächten und Dachrinnen entfernen.
- Keller sichern: Wertvolles nicht direkt auf den Boden stellen.
- Außenrohre im Blick: Schäden an Abwasserrohren außerhalb des Hauses sind im Grundschutz nicht versichert – siehe Ableitungsrohre.
- Nach dem Schaden: Fotos machen, sofort melden, Wasser abpumpen lassen – siehe Schaden melden.
Häufige Fragen
Gibt es eine Pflicht zur Elementarschadenversicherung?
Nein, Stand 19.11.2026 gilt keine Pflicht. Das Justiz- und das Finanzministerium haben am 21.10.2026 Eckpunkte vorgelegt: Neue Wohngebäudeverträge sollen Elementarschutz als Standard enthalten, Abwahl-Varianten werden diskutiert. Stellungnahmen laufen bis 02.12.2026, ein Gesetzentwurf wird frühestens im ersten Quartal 2027 erwartet.
Ist Starkregen in der Wohngebäudeversicherung versichert?
Nur mit Elementarschutz. Überschwemmung durch Witterungsniederschläge und Rückstau aus den Abwasserrohren gehören zu den weiteren Naturgefahren. Ohne diesen Baustein zahlt die normale Wohngebäudeversicherung bei Starkregen in der Regel nicht.
Was kostet Elementarschutz?
In ZÜRS-Zone 1 bekommst du Elementarschutz bei vielen Tarifen für deutlich unter 100 Euro im Jahr (Stand November 2026). In Hochrisikogebieten ist er teurer und teils schwer zu bekommen. Der genaue Preis hängt von Adresse, Haus und Selbstbehalt ab.
Ist Grundwasser im Keller versichert?
Normal steigendes Grundwasser ist nicht versichert. Steigt das Grundwasser aber durch Niederschläge oder ein über die Ufer tretendes Gewässer an die Oberfläche und überflutet das Grundstück, kann es als Überschwemmung gelten. Lies die Regel in deinem Tarif genau.
Was ist eine Rückstausicherung und warum ist sie wichtig?
Eine Rückstausicherung ist eine Klappe im Abwasserrohr, die verhindert, dass Wasser aus dem Kanal zurück in den Keller drückt. Viele Tarife verlangen sie, und du musst sie funktionsbereit halten. Fehlt sie oder ist sie defekt, kann die Versicherung kürzen.
Kann jedes Haus gegen Elementarschäden versichert werden?
Laut Versicherungswirtschaft sind rund 99 Prozent der Gebäude in Deutschland problemlos versicherbar. Bei Häusern in den höchsten Hochwasserklassen kann es schwieriger werden, dann helfen oft ein höherer Selbstbehalt oder eigene Schutzmaßnahmen.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 1, A 5.4, A 5.5, A 20.1.4) – gdv.de (PDF)
- GDV: Naturgefahrenbilanz 2025, 30.04.2026 – gdv.de
- GDV: ZÜRS Geo Gefährdungsklassen (Grafik) – gdv.de (PDF)
- Stiftung Warentest: Wohngebäudeversicherung im Vergleich, Online-Artikel vom 03.11.2026 – Artikel online
- PwC Insurance News: Eckpunkte Elementarschutz, 26.10.2026 – blogs.pwc.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de