
Sturmschaden und Hagel: Was zahlt die Versicherung?
Die Wohngebäudeversicherung zahlt Sturmschäden ab Windstärke 8, also ab 62 km/h, und Hagelschäden unabhängig von der Windstärke. Das gilt für abgedeckte Dächer, eingedrückte Fenster und den Baum, der aufs Haus fällt – nicht aber für Regen durch ein offenes Fenster oder Sturmflut.
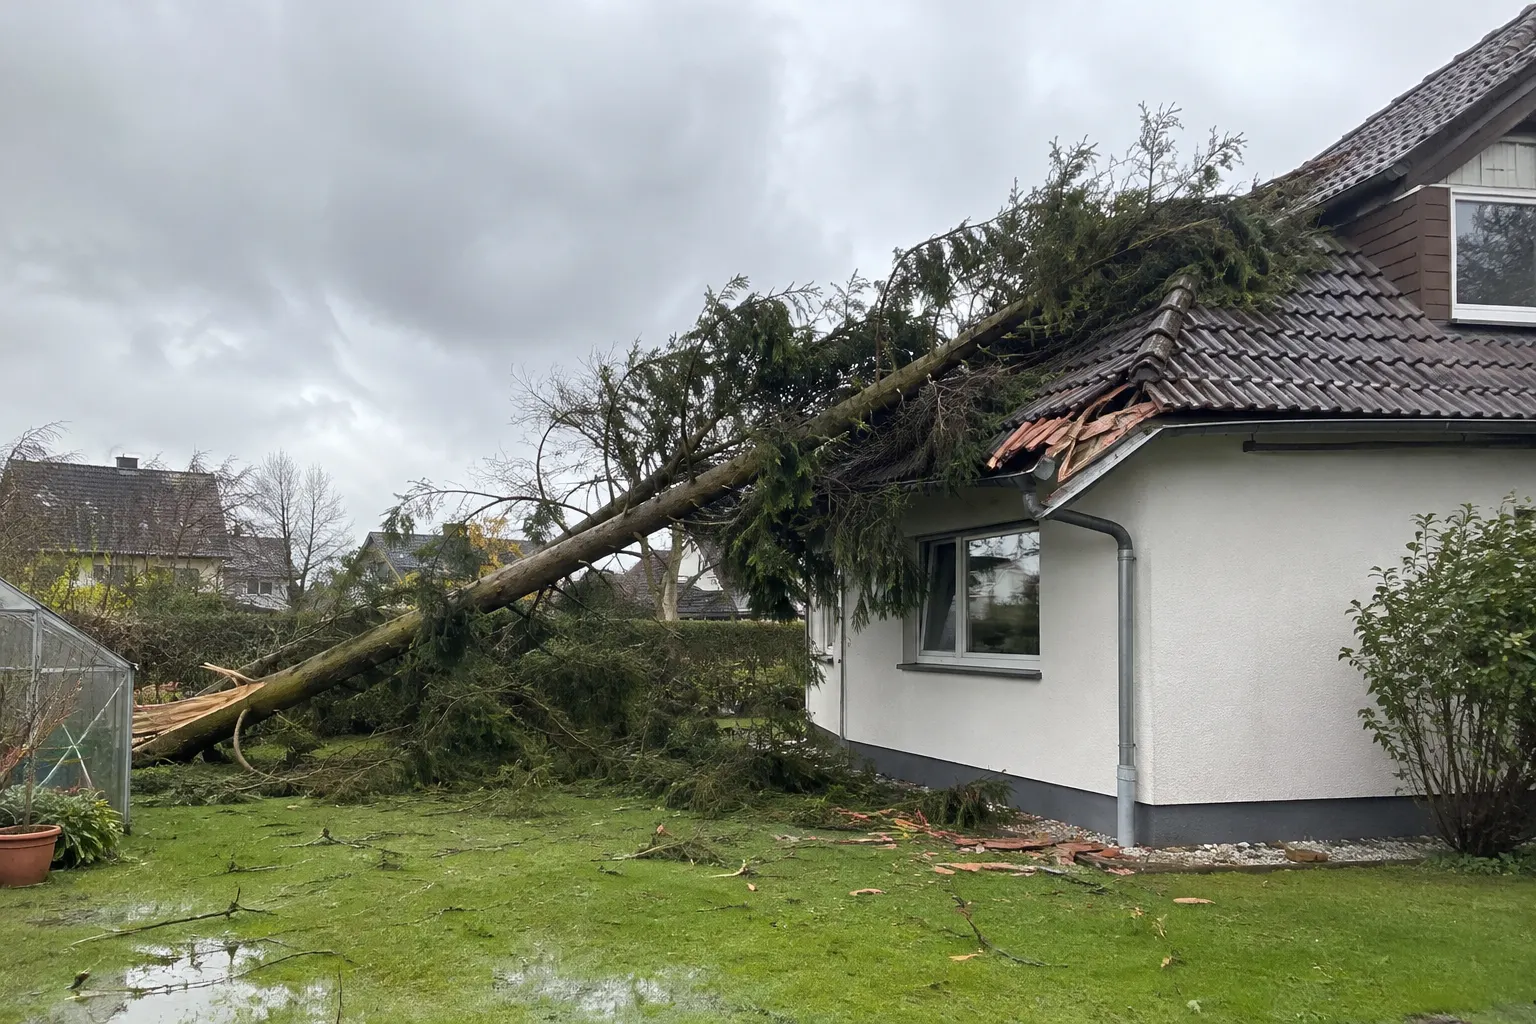
Was zählt in der Versicherung als Sturm?
Sturm ist nach den GDV-Musterbedingungen eine wetterbedingte Luftbewegung von mindestens Windstärke 8 auf der Beaufortskala – das sind mindestens 62 Kilometer pro Stunde. Schwächerer Wind reicht nicht, auch wenn er Schaden anrichtet. Einige Tarife setzen die Grenze niedriger an; das steht in deinen Bedingungen.
Windstärke 8 heißt im Wetterbericht „stürmischer Wind“. Zweige brechen von Bäumen, Gehen gegen den Wind wird schwer. Solche Winde sind in Deutschland bei Herbst- und Winterstürmen und bei Gewittern im Sommer keine Seltenheit.
| Windstärke | Bezeichnung | Versichert nach Musterbedingungen? |
|---|---|---|
| 7 | steifer Wind | nein |
| 8 (ab 62 km/h) | stürmischer Wind | ja |
| 9 und mehr | Sturm, schwerer Sturm, Orkan | ja |
Was zählt als Hagel?
Hagel ist fester Niederschlag in Form von Eiskörnern. Anders als beim Sturm gibt es keine Mindeststärke: Auch ein Hagelschauer bei wenig Wind ist versichert, wenn er Dachziegel, Dachfenster, Rollläden oder die Fassade beschädigt. Schnee und Graupel gehören nicht dazu.
Hagelschäden sieht man oft erst auf den zweiten Blick: kleine Dellen in der Dachrinne, gesprungene Ziegel, Löcher in Dachfenstern oder Lichtkuppeln. Lass nach einem schweren Hagelschauer das Dach prüfen – undichte Stellen führen später zu Wasserschäden.
Was bezahlt die Versicherung bei einem Sturm- oder Hagelschaden?
Versichert sind Schäden, bei denen Sturm oder Hagel direkt auf dein Haus einwirken, und die Folgeschäden daraus. Dazu zählen auch Schäden, wenn der Sturm Gegenstände wie Äste oder Bäume aufs Haus wirft. Bezahlt werden Reparatur, Notabdeckung, Aufräumen und weitere vereinbarte Kosten.
- Abgedeckte oder zerbrochene Dachziegel, beschädigte Dachrinnen und Schornsteinabdeckungen
- Eingedrückte Fenster und Türen, beschädigte Rollläden und Fassaden
- Regenschäden im Haus, wenn der Regen durch eine vom Sturm geschaffene Öffnung eindringt
- Schäden durch umgestürzte Bäume und herumfliegende Teile (VGB 2022, A 5.3)
- Aufräumungs- und Abbruchkosten bis zur vereinbarten Grenze
- Nebengebäude wie Garage oder Carport, wenn sie im Vertrag eingeschlossen sind
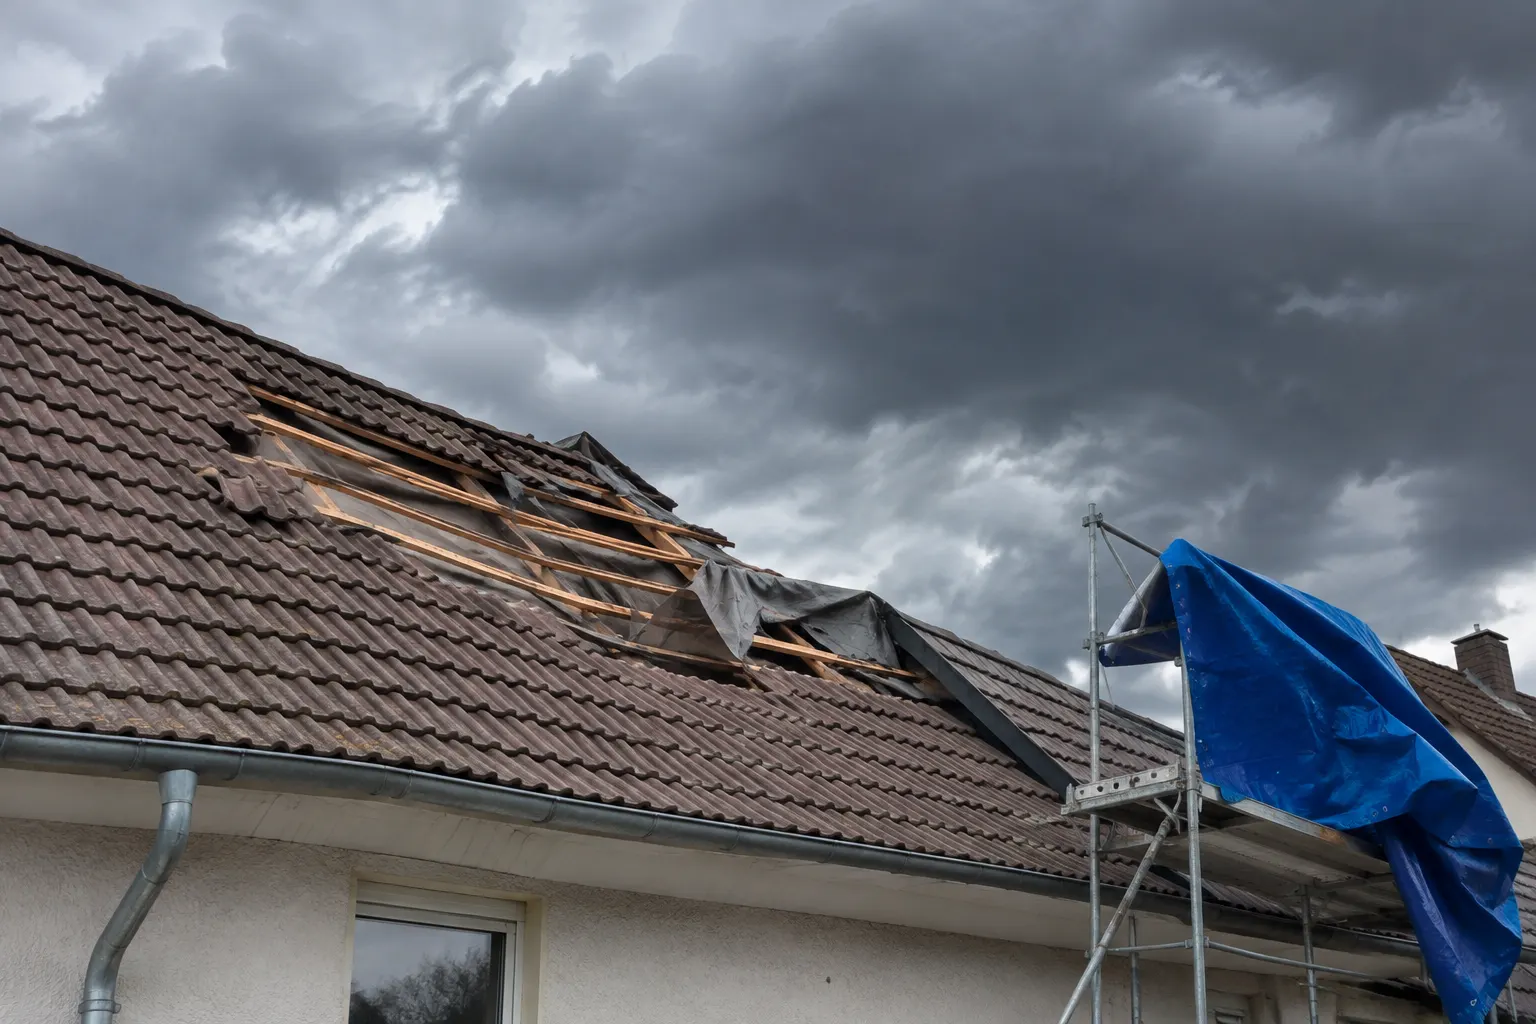
Beispiel: Sturm deckt das Dach ab
Ein Herbststurm mit Böen um 90 km/h reißt bei Frau T. eine Fläche Ziegel vom Dach. In der Nacht regnet es durch, die Decke im Schlafzimmer wird nass. Versichert sind die neuen Ziegel, der Dachdecker, die Notabdeckung mit Plane und der Wasserschaden an der Decke – denn der Regen kam durch das vom Sturm gerissene Loch.
Unwetter sind teuer: 2025 meldeten die Sachversicherer laut GDV rund 479.000 Sturm- und Hagelschäden mit zusammen etwa 1 Milliarde Euro, im Schnitt rund 2.100 Euro je Schaden.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wer zahlt, wenn ein Baum aufs Haus fällt?
Wirft ein Sturm ab Windstärke 8 einen Baum auf dein Haus, zahlt deine Wohngebäudeversicherung den Schaden am Gebäude. Das Wegräumen des Baums ist als Aufräumkosten meist mitversichert, oft mit einer eigenen Höchstgrenze. Ob der Baum dir oder dem Nachbarn gehört, spielt für deinen Anspruch zunächst keine Rolle.
War der Baum des Nachbarn erkennbar krank oder morsch, kann deine Versicherung sich das Geld beim Nachbarn oder dessen Haftpflichtversicherung zurückholen. Du musst dich darum nicht selbst kümmern. Prüfe in deinem Vertrag, bis zu welchem Betrag das Entfernen umgestürzter Bäume bezahlt wird – bei großen alten Bäumen kann das teuer werden. Ein Baum, der ohne Sturm einfach umkippt, ist übrigens kein Sturmschaden.
Welche Sturmschäden sind nicht versichert?
Nicht versichert sind Sturmflut, Regen oder Schnee durch nicht ordnungsgemäß geschlossene Fenster und Türen sowie Grundwasser. Auch Schäden durch schlechte Instandhaltung können zum Problem werden: Lose Ziegel musst du reparieren lassen, sonst verletzt du deine Pflichten und riskierst Kürzungen.
- Sturmflut: ausgeschlossen (VGB 2022, A 5.5.1). Wichtig für Häuser an der Küste.
- Offene Fenster: Regen durch ein gekipptes Fenster ist nicht versichert (A 5.5.2).
- Starkregen und Überschwemmung: keine Sturmschäden, sondern Elementarschäden – nur mit Elementarschutz.
- Schneedruck: Wenn Schnee das Dach eindrückt, ist das ebenfalls ein Elementarschaden.
- Photovoltaik: nur, wenn eingeschlossen – siehe Photovoltaik.
- Schlechter Zustand: Dächer und außen angebrachte Sachen musst du in ordnungsgemäßem Zustand halten (A 20.1.1).
Wie weist du nach, dass es ein Sturm war?
Oft lässt sich die Windstärke an deinem Haus nicht messen. Dann gilt Sturm trotzdem als bewiesen, wenn in der Nähe auch intakte Häuser oder ähnlich stabile Dinge beschädigt wurden. Oder wenn dein Haus in einwandfreiem Zustand war und nur Sturm als Ursache in Frage kommt. So steht es in den GDV-Musterbedingungen (A 5.1.1).
- Fotos machen: vom Schaden, vom Dach, vom Baum, von der Umgebung.
- Nachbarschaft dokumentieren: Andere Schäden in der Straße sind ein starkes Indiz.
- Datum und Uhrzeit notieren: Damit lässt sich die Unwetterlage später zuordnen.
- Notmaßnahmen ergreifen: Dach abdecken lassen, um Folgeschäden zu vermeiden.
- Sofort melden: Die Schritte stehen unter Schaden melden.
Tipp beim Vergleich: Achte auf ausreichende Grenzen für Aufräumkosten und das Entfernen umgestürzter Bäume sowie auf Nebengebäude. So bleibt deine Wohngebäudeversicherung günstig und trotzdem vollständig. Den Überblick über alle Leistungen gibt Leistungen im Überblick.
Häufige Fragen
Ab welcher Windstärke zahlt die Versicherung einen Sturmschaden?
Nach den GDV-Musterbedingungen ab Windstärke 8 auf der Beaufortskala, also ab einer Windgeschwindigkeit von 62 km/h. Manche Tarife zahlen schon ab einer niedrigeren Windstärke. Hagel ist unabhängig von der Windstärke versichert.
Wie beweise ich, dass es ein Sturm war?
Lässt sich die Windstärke an deinem Haus nicht feststellen, gilt Sturm als bewiesen, wenn in der Umgebung auch intakte Gebäude beschädigt wurden oder dein Haus in einwandfreiem Zustand war und der Schaden nur durch Sturm entstehen konnte. Hilfreich sind Fotos, Wetterdaten und Schäden bei Nachbarn.
Wer zahlt, wenn ein Baum aufs Haus fällt?
Fällt bei Sturm ab Windstärke 8 ein Baum aufs Dach, zahlt die Wohngebäudeversicherung den Schaden am Haus und meist das Aufräumen bis zur vereinbarten Grenze. Gehört der Baum dem Nachbarn und war er erkennbar morsch, kann deine Versicherung sich das Geld vom Nachbarn zurückholen.
Zahlt die Versicherung, wenn Regen durch ein offenes Fenster kommt?
Nein. Regen, Hagel oder Schnee, der durch nicht ordnungsgemäß geschlossene Fenster oder Türen eindringt, ist ausgeschlossen. Anders ist es, wenn der Sturm das Fenster eingedrückt oder Ziegel heruntergerissen hat: Dann ist auch der Regenschaden durch dieses Loch versichert.
Ist ein Hagelschaden an der Photovoltaikanlage versichert?
Nur wenn die Photovoltaikanlage in deinem Vertrag eingeschlossen ist oder du eine eigene PV-Versicherung hast. Die GDV-Musterbedingungen schließen Photovoltaikanlagen sonst aus. Balkonkraftwerke sind vom Ausschluss ausgenommen.
Ist Sturmflut versichert?
Nein. Sturmflut ist in der Wohngebäudeversicherung ausgeschlossen, auch beim Baustein Sturm/Hagel. Für Häuser an der Küste ist das eine wichtige Lücke, die du direkt beim Versicherer erfragen solltest.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 5, A 7.6, A 20) – gdv.de (PDF)
- GDV: Naturgefahrenbilanz 2025, 30.04.2026 – gdv.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de