
Feuer, Blitz, Überspannung: Feuerversicherung fürs Haus
Die Feuerversicherung in der Wohngebäudeversicherung zahlt, wenn dein Haus durch Brand, Blitzschlag, Explosion, Rauch oder Ruß beschädigt wird. Auch Überspannung durch Blitz an fest eingebauter Elektrik ist versichert – Möbel und Elektrogeräte dagegen gehören zur Hausratversicherung.
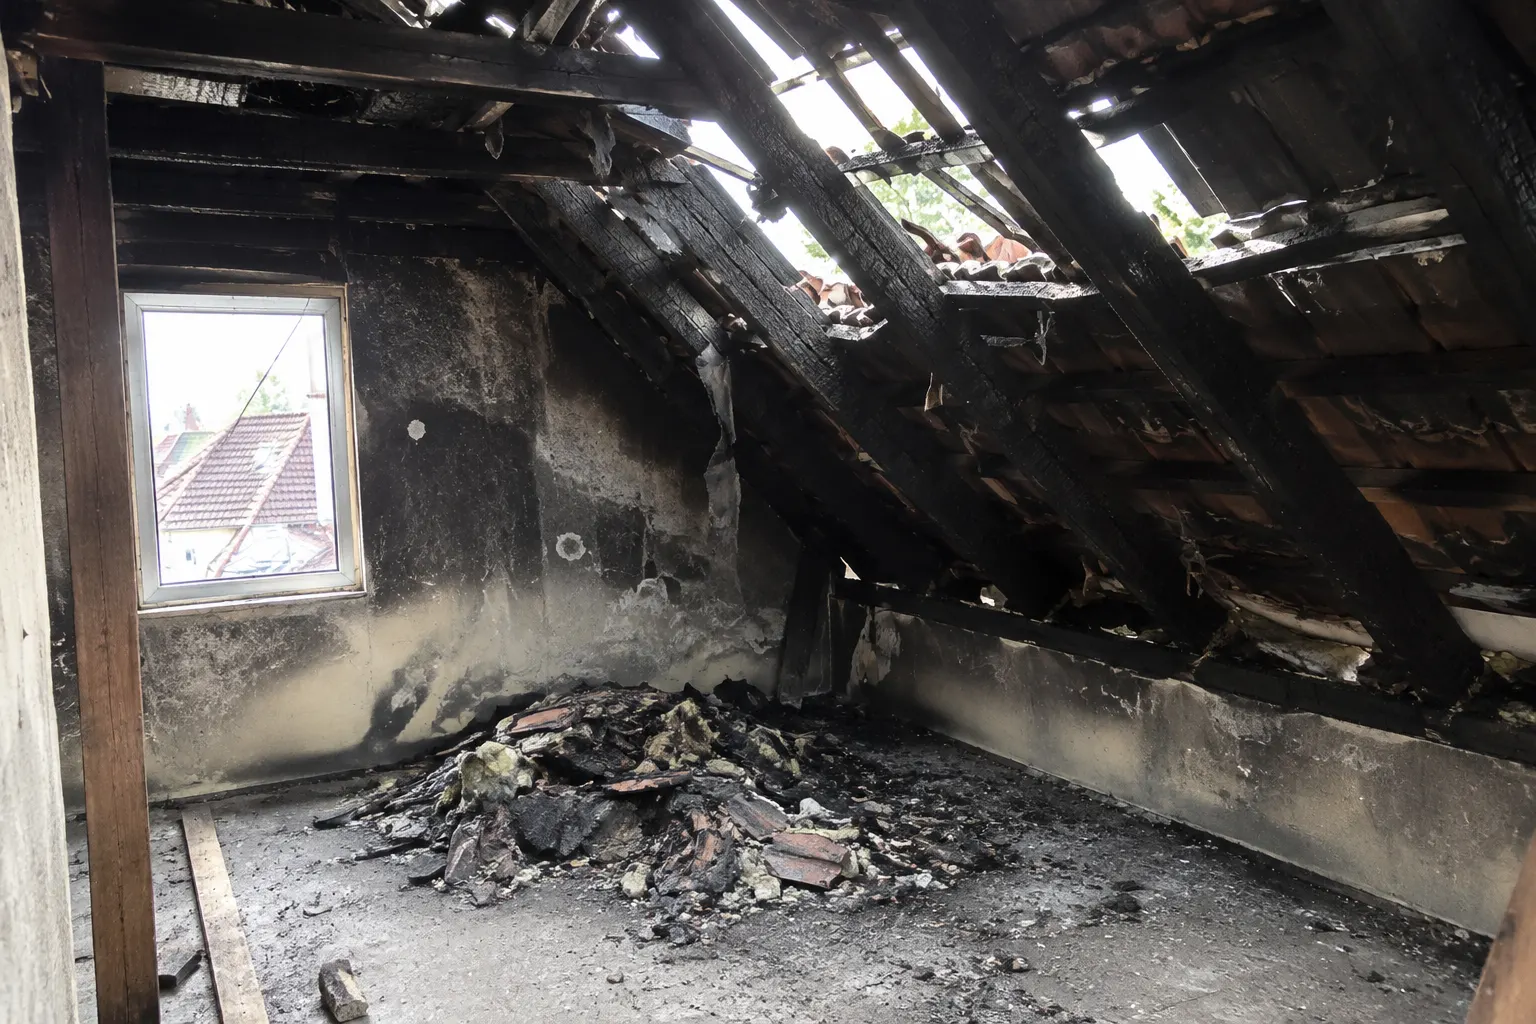
Was gehört zur Feuerversicherung im Haus?
Zur Gefahrengruppe Feuer gehören nach den GDV-Musterbedingungen: Brand, Blitzschlag, Überspannung durch Blitz, Explosion, Verpuffung, Implosion, Anprall oder Absturz eines Luftfahrzeugs, Fahrzeuganprall sowie Seng-, Rauch- und Rußschäden. Diese Gefahrengruppe ist der Kern jeder Wohngebäudeversicherung.
Feuer ist die Gefahr, die am seltensten passiert, aber am meisten zerstören kann. Ein Wohnhausbrand kann ein Haus komplett unbewohnbar machen. Deshalb verlangt jede Bank, die ein Haus finanziert, mindestens diesen Schutz – mehr dazu unter Pflicht & Bank.
| Gefahr | Alltagsbeispiel |
|---|---|
| Brand | Funken aus dem Kaminofen entzünden den Holzboden |
| Blitzschlag | Blitz schlägt in den Schornstein, Mauerwerk platzt ab |
| Überspannung durch Blitz | Blitz in der Nachbarschaft, die Heizungssteuerung fällt aus |
| Explosion, Verpuffung | Gasleck in der Küche, eine Verpuffung zerstört Fenster |
| Fahrzeuganprall | Ein Auto rammt die Hauswand |
| Rauch und Ruß | Ein Kellerbrand verrußt das ganze Treppenhaus |
Was gilt in der Versicherung als Brand?
Ein Brand ist ein Feuer, das ohne bestimmungsgemäßen Herd entsteht oder ihn verlassen hat und sich aus eigener Kraft ausbreiten kann. Die Flamme im Kamin ist also kein Brand – erst wenn Funken herausspringen und den Boden entzünden. Auch ein Brand aus einem Nutzfeuer ist versichert.
„Bestimmungsgemäßer Herd“ heißt: ein Ort, an dem Feuer gewollt brennt, zum Beispiel Kaminofen, Grill oder Kerze. Solange das Feuer dort bleibt, ist es kein Versicherungsfall. Verlässt es diesen Ort und greift auf Möbel, Böden oder Wände über, ist es ein Brand (VGB 2022, A 3.1).
Beispiel: Funken aus dem Kaminofen
An einem Winterabend springt ein Glutstück aus dem offenen Ofen auf den Holzboden. Die Familie ist im Nebenraum. Als sie den Rauch bemerkt, brennt bereits der Boden. Die Feuerwehr löscht. Die Wohngebäudeversicherung zahlt den neuen Boden, Wände, die Reinigung von Ruß und Löschwasserschäden am Gebäude. Das verbrannte Sofa zahlt die Hausratversicherung.
Was zahlt die Versicherung bei Blitzschlag und Überspannung?
Blitzschlag ist der direkte Übergang eines Blitzes auf dein Haus, etwa auf Schornstein oder Dach. Überspannung entsteht, wenn ein Blitz in der Nähe einschlägt und Strom über Leitungen ins Haus drückt. Die Wohngebäudeversicherung zahlt Schäden an fest eingebauter Technik; bewegliche Geräte sind Hausrat.
Nach den Musterbedingungen ist Überspannung durch Blitz ein Schaden durch Überspannung, Überstrom oder Kurzschluss infolge eines Blitzes oder anderer atmosphärischer Elektrizität an versicherten elektrischen Einrichtungen (A 3.3). Gemeint sind zum Beispiel die Elektroinstallation, die Heizungssteuerung, eine fest eingebaute Klingel- oder Sprechanlage.
Laut GDV gab es 2025 rund 180.000 versicherte Blitz- und Überspannungsschäden in Hausrat- und Wohngebäudeversicherung. Die Versicherer zahlten dafür 310 Millionen Euro, im Schnitt rund 1.760 Euro je Schaden – etwa elf Prozent mehr als im Vorjahr. Moderne Häuser haben mehr empfindliche Technik, deshalb werden einzelne Schäden teurer.
Photovoltaik und Wärmepumpe: Ob Wechselrichter, Speicher oder die Steuerung der Wärmepumpe bei Überspannung versichert sind, hängt davon ab, ob die Anlage im Vertrag eingeschlossen ist. Siehe Photovoltaik & Wärmepumpe.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Was bezahlt die Versicherung nach einem Brand?
Nach einem Brand zahlt die Wohngebäudeversicherung die Wiederherstellung des Hauses zum gleitenden Neuwert: Reparatur oder Wiederaufbau in gleicher Art und Güte. Dazu kommen Aufräum- und Abbruchkosten, Schutzmaßnahmen, Hotelkosten bei unbewohnbarem Haus und gegebenenfalls Mietausfall – jeweils bis zu den vereinbarten Grenzen.
- Reparatur oder Neubau von Dachstuhl, Wänden, Decken und Böden
- Reinigung von Ruß und Rauch, Beseitigung von Löschwasserschäden am Gebäude
- Abriss und Entsorgung des Brandschutts (Aufräumungs- und Abbruchkosten)
- Mehrkosten durch behördliche Auflagen beim Wiederaufbau, etwa neue Brandschutzvorgaben
- Hotel oder Mietwert, solange das Haus nicht bewohnbar ist
Wichtig: Den vollen Neuwert bekommst du nur, wenn du innerhalb von drei Jahren wieder aufbaust. Baust du nicht wieder auf, gibt es nur den Zeitwert – also den Wert abzüglich Alter und Abnutzung (VGB 2022, A 13.2 und A 17.6). Damit die Summe reicht, sollte dein Haus zum gleitenden Neuwert versichert sein. Sonst droht Unterversicherung.
Zahlt die Versicherung auch, wenn du den Brand verursacht hast?
Bei leichter Fahrlässigkeit zahlt die Versicherung voll – etwa wenn du kurz vergessen hast, den Herd auszuschalten, und sofort zurückkommst. Bei grober Fahrlässigkeit darf sie nach § 81 VVG kürzen, je nach Schwere des Verschuldens. Bei Vorsatz zahlt sie gar nichts.
- Kerzen brennen lassen und das Haus verlassen
- Fett auf dem Herd erhitzen und den Raum lange verlassen
- Heiße Asche im Plastikeimer im Schuppen abstellen
Solche Fälle können als grob fahrlässig gelten. Viele Tarife verzichten deshalb auf die Kürzung – manchmal bis zu einer bestimmten Summe, manchmal ganz. Das ist ein Punkt, an dem du beim Sparen nicht kürzen solltest. Mehr unter grobe Fahrlässigkeit.
Wie beugst du Brand- und Blitzschäden vor?
Rauchmelder, ein geprüfter Schornstein, eine intakte Elektrik und ein Überspannungsschutz senken das Risiko deutlich. Halte Feuerstellen und Kamine in Ordnung und lass Fachleute die Elektroinstallation prüfen, besonders in älteren Häusern. Das schützt nicht nur dein Haus, sondern auch deinen Versicherungsschutz.
- Rauchmelder: in Schlafräumen, Kinderzimmern und Fluren.
- Feuerstätten: Kaminofen und Schornstein regelmäßig prüfen und reinigen lassen.
- Elektrik: alte Leitungen und Verteiler von einer Fachkraft prüfen lassen.
- Überspannungsschutz: im Sicherungskasten nachrüsten lassen, wenn du viel empfindliche Technik hast.
- Nach dem Schaden: Feuerwehr rufen, Schaden sofort melden, Fotos machen – siehe Schaden melden.
Wie du Feuer, Leitungswasser und Sturm zu einem fairen Beitrag absicherst, steht auf der Startseite: Wohngebäudeversicherung günstig – ohne Lücken.
Häufige Fragen
Ist Feuer in der Wohngebäudeversicherung immer versichert?
Feuer ist der Kern jeder Wohngebäudeversicherung. Versichert sind Brand, Blitzschlag, Überspannung durch Blitz, Explosion, Verpuffung, Implosion, Flugzeugabsturz, Fahrzeuganprall sowie Seng-, Rauch- und Rußschäden, soweit die Gefahr in deinem Vertrag steht. Bei einem Kredit verlangt die Bank in aller Regel genau diesen Feuerschutz.
Zahlt die Versicherung bei Überspannung durch Blitz?
Ja, wenn ein Blitz in der Nähe einschlägt und durch Überspannung, Überstrom oder Kurzschluss fest eingebaute elektrische Einrichtungen beschädigt, etwa Heizungssteuerung, Klingelanlage oder Elektroinstallation. Fernseher, Computer und andere bewegliche Geräte sind Hausrat.
Ist ein Schmorschaden ohne offenes Feuer versichert?
Ein Brand im Sinne der Versicherung ist ein Feuer, das sich aus eigener Kraft ausbreiten kann. Reine Seng- oder Schmorschäden sind in den GDV-Musterbedingungen als Sengschäden ausdrücklich als versicherbar genannt; die genaue Regel und eventuelle Grenzen stehen in deinem Tarif.
Zahlt die Versicherung, wenn ich einen Brand fahrlässig verursache?
Bei leichter Fahrlässigkeit zahlt sie voll. Bei grober Fahrlässigkeit, etwa einer brennenden Kerze ohne Aufsicht neben dem Vorhang, darf sie nach § 81 VVG kürzen. Viele Tarife verzichten auf diese Kürzung bis zu einer bestimmten Summe oder ganz. Bei Vorsatz zahlt sie nichts.
Was kostet ein Blitzschaden im Durchschnitt?
Laut GDV gab es 2025 rund 180.000 versicherte Blitz- und Überspannungsschäden in Hausrat- und Wohngebäudeversicherung. Die Versicherer zahlten 310 Millionen Euro, im Schnitt rund 1.760 Euro je Schaden – etwa elf Prozent mehr als im Vorjahr.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 1.1, A 3, A 13, A 17) – gdv.de (PDF)
- GDV-Blitzbilanz 2025, berichtet von cash-online, 31.07.2026 – cash-online.de
- Versicherungsvertragsgesetz § 81 – gesetze-im-internet.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de