
PV-Anlage in der Wohngebäudeversicherung: versichert oder nicht?
Eine Photovoltaikanlage ist nicht automatisch in der Wohngebäudeversicherung versichert. Die GDV-Musterbedingungen schließen PV-Anlagen samt Speicher aus, wenn du sie nicht ausdrücklich einschließt. Balkonkraftwerke sind von diesem Ausschluss ausgenommen.
Tarife mit PV-Einschluss vergleichen Leistungen im Überblick
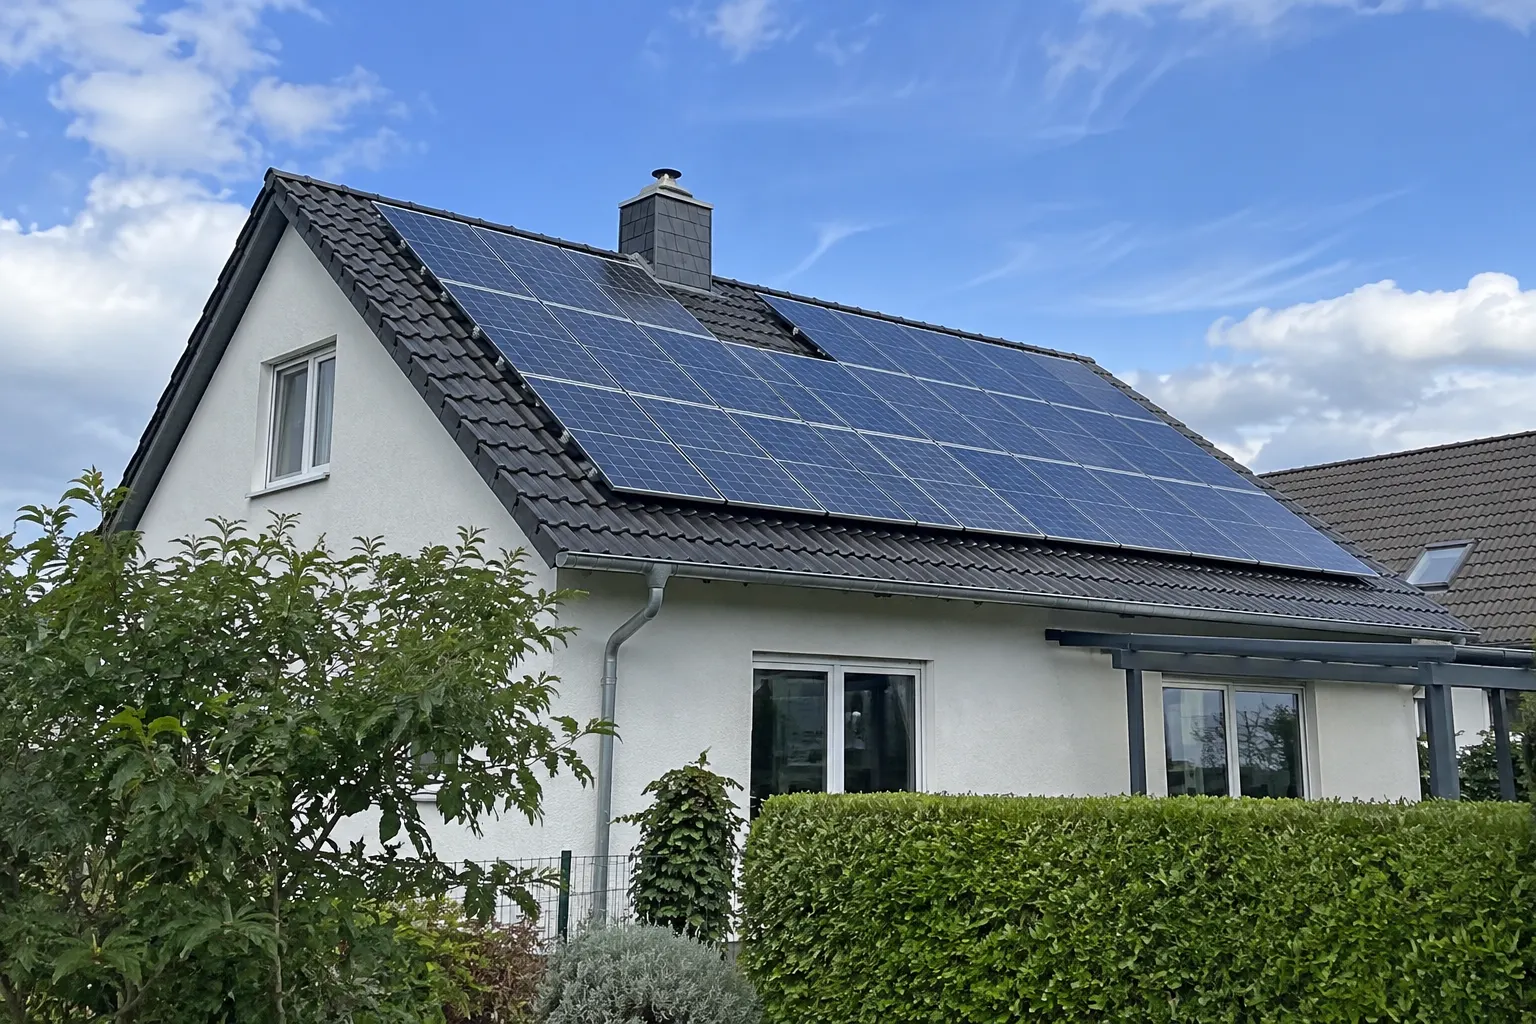
Ist die Photovoltaikanlage in der Wohngebäudeversicherung versichert?
Nach den GDV-Musterbedingungen VGB 2022 nicht. Dort steht ausdrücklich: Photovoltaikanlagen und ihre Komponenten – Solarmodule, Montagerahmen, Befestigung, Wechselrichter, Moduloptimierer und Verkabelung – sind nicht versichert, ebenso ein dauerhaft verbundener Stromspeicher. Versichert sind sie nur, wenn du sie im Vertrag einschließt.
Die Musterbedingungen sind eine unverbindliche Vorlage des Versichererverbands GDV. Viele Versicherer weichen davon ab und bieten den Einschluss als Option oder in höheren Tarifstufen an. Entscheidend ist also, was in deinem Versicherungsschein steht – nicht, dass die Anlage fest auf dem Dach montiert ist.
| Anlage | Im Muster versichert? | Was du tun solltest |
|---|---|---|
| PV-Anlage auf dem Dach (Module, Wechselrichter, Kabel) | nein, nur wenn vereinbart | einschließen oder eigene PV-Versicherung |
| Stromspeicher, dauerhaft mit der PV-Anlage verbunden | nein, nur wenn vereinbart | beim Einschluss mitnennen |
| Balkonkraftwerk (steckerfertige Mini-PV) | vom Ausschluss ausgenommen | Grenzen im Tarif prüfen |
| Dach unter der Anlage | ja (Gebäude) | keine Extra-Meldung nötig, aber Anlage melden |
Beispiel: der Hagelschauer im Juni
Ein Hagelschauer mit großen Körnern zieht über das Dorf. Bei Familie R. sind drei Solarmodule gesprungen, und zwei Dachziegel sind gebrochen. Die Ziegel zahlt die Wohngebäudeversicherung über den Hagelschutz. Die Module zahlt sie nur, wenn die Anlage eingeschlossen ist – sonst bleibt die Familie darauf sitzen, oder sie hat eine eigene PV-Versicherung.
Was gilt für ein Balkonkraftwerk?
Steckerfertige Mini-PV-Anlagen, sogenannte Balkonkraftwerke, sind in den Musterbedingungen ausdrücklich vom PV-Ausschluss ausgenommen. Sie können als Gebäudezubehör versichert sein. Wie hoch und unter welchen Bedingungen, regelt dein Tarif – manche setzen eine eigene Grenze.
Ein Balkonkraftwerk am Geländer eines Einfamilienhauses gehört in der Regel dem Hauseigentümer. Ist es dagegen das Gerät eines Mieters, ist eher dessen Hausratversicherung gefragt. Wer welches Gerät gekauft hat, entscheidet also mit, welche Versicherung zahlt.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Einschluss in die Wohngebäudeversicherung oder eigene PV-Police?
Beides ist möglich. Der Einschluss in die Wohngebäudeversicherung ist bequem: ein Vertrag, ein Ansprechpartner. Eine separate Photovoltaikversicherung deckt dagegen oft mehr Gefahren ab, zum Beispiel Kurzschluss, Bedienfehler, Diebstahl oder Ertragsausfall. Welche Lösung passt, hängt von Anlage, Preis und Bedingungen ab.
| Merkmal | Einschluss Wohngebäude | Eigene PV-Versicherung |
|---|---|---|
| Gefahren | meist die versicherten Gefahren des Vertrags (Feuer, Sturm, Hagel …) | oft zusätzlich Technik- und Bedienschäden |
| Ertragsausfall | häufig nicht oder begrenzt | häufig wählbar |
| Verwaltung | ein Vertrag | zwei Verträge |
| Prüfen | Höchstgrenze, Speicher eingeschlossen? | Selbstbeteiligung, Laufzeit, Ausschlüsse |
Die Tabelle beschreibt typische Unterschiede, keine festen Regeln. Lies die Bedingungen beider Varianten und vergleiche den Preis für den gleichen Schutz. So bleibt eine günstige Wohngebäudeversicherung auch mit Solardach lückenlos.
Sind Wärmepumpe, Wallbox und Speicher versichert?
Fest eingebaute Technik kann als Gebäudebestandteil oder Gebäudezubehör versichert sein. Für den Stromspeicher an der PV-Anlage gilt der Ausschluss der Musterbedingungen. Wie dein Tarif Wärmepumpe, Ladestation oder Speicher behandelt, ist sehr unterschiedlich geregelt – prüfe das in den Bedingungen und frag im Zweifel nach.
Gebäudebestandteile sind nach den Musterbedingungen Sachen, die fest in das Gebäude eingefügt sind und dadurch ihre Selbstständigkeit verloren haben. Gebäudezubehör sind bewegliche Sachen im oder außen am Gebäude, die seiner Instandhaltung oder Zweckbestimmung dienen. Eine Außeneinheit der Wärmepumpe im Garten oder eine Wallbox an der Garage kann je nach Tarif unterschiedlich eingeordnet werden. Und: Ein Kurzschluss im Gerät selbst ist kein Brand – nur Überspannung durch Blitz ist im Muster ausdrücklich genannt (Feuer, Blitz, Überspannung).
Wie meldest du die PV-Anlage richtig?
Melde die Anlage der Versicherung, sobald sie geplant oder installiert ist. Nenne Leistung, Anschaffungspreis, Speicher und Montageart. Lass dir den Einschluss schriftlich bestätigen und prüfe, ob die Höchstgrenze zum Wert der Anlage passt.
- Datenblatt und Rechnung bereitlegen (Leistung in kWp, Kaufpreis, Speicher).
- Versicherer fragen: Einschluss möglich? Bis zu welcher Summe? Welche Gefahren?
- Angebot für eine eigene PV-Versicherung zum Vergleich einholen.
- Schriftliche Bestätigung oder Nachtrag zum Versicherungsschein ablegen.
- Bei Wechsel: im Vergleich gezielt auf den PV-Einschluss achten.
Eine neue Anlage auf dem Dach kann ein Umstand sein, nach dem der Versicherer vor Vertragsschluss gefragt hat. Änderungen solcher Umstände solltest du anzeigen (Beitragsfaktoren).
Häufige Fragen
Ist eine PV-Anlage automatisch in der Wohngebäudeversicherung versichert?
Nicht automatisch. Die GDV-Musterbedingungen VGB 2022 schließen Photovoltaikanlagen samt Modulen, Wechselrichter, Verkabelung und dauerhaft verbundenem Stromspeicher aus, wenn nichts anderes vereinbart ist. Viele Tarife bieten den Einschluss an. Prüfe deinen Versicherungsschein und melde die Anlage.
Ist ein Balkonkraftwerk in der Wohngebäudeversicherung versichert?
Nach den Musterbedingungen gilt der Ausschluss für Photovoltaikanlagen ausdrücklich nicht für Balkonkraftwerke, also steckerfertige Mini-PV-Anlagen. Ob und in welcher Höhe dein Tarif sie einschließt, steht in deinen Bedingungen. Gehört das Gerät einem Mieter, ist eher dessen Hausratversicherung zuständig.
Brauche ich eine eigene Photovoltaikversicherung?
Nicht unbedingt. Du kannst die Anlage oft in die Wohngebäudeversicherung einschließen oder eine separate PV-Versicherung abschließen. Separate Policen decken häufig mehr Gefahren ab, etwa Bedienfehler, Kurzschluss oder Ertragsausfall. Welche Lösung passt, hängt von Anlage, Preis und Bedingungen ab.
Muss ich die PV-Anlage der Versicherung melden?
Ja, das solltest du. Eine neue Anlage auf dem Dach kann ein Umstand sein, nach dem der Versicherer gefragt hat, und sie verändert den Wert des Gebäudes. Wer sie nicht meldet, riskiert, dass Schäden an der Anlage nicht gezahlt werden.
Zahlt die Versicherung, wenn Hagel die Solarmodule zerstört?
Wenn die Anlage im Vertrag eingeschlossen ist und Hagel versichert ist, ja – bis zu den vereinbarten Grenzen. Ohne Einschluss zahlt die Wohngebäudeversicherung nach den Musterbedingungen nur die Schäden am Dach selbst, nicht an den Modulen.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 7.2, A 7.3, A 7.6.1, A 3.3) – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de
- GDV: Naturgefahrenbilanz 2025, 30.04.2026 – gdv.de