
Gleitender Neuwert: So bleibt dein Haus richtig versichert
Beim gleitenden Neuwert zahlt die Versicherung, was der Wiederaufbau deines Hauses zum Zeitpunkt des Schadens kostet. Schutz und Beitrag steigen jedes Jahr mit den Baupreisen. Das schützt dich vor Unterversicherung – und ist laut Verbraucherzentrale heute üblich.
Tarife mit gleitendem Neuwert vergleichen Unterversicherung vermeiden
Was bedeutet gleitender Neuwert?
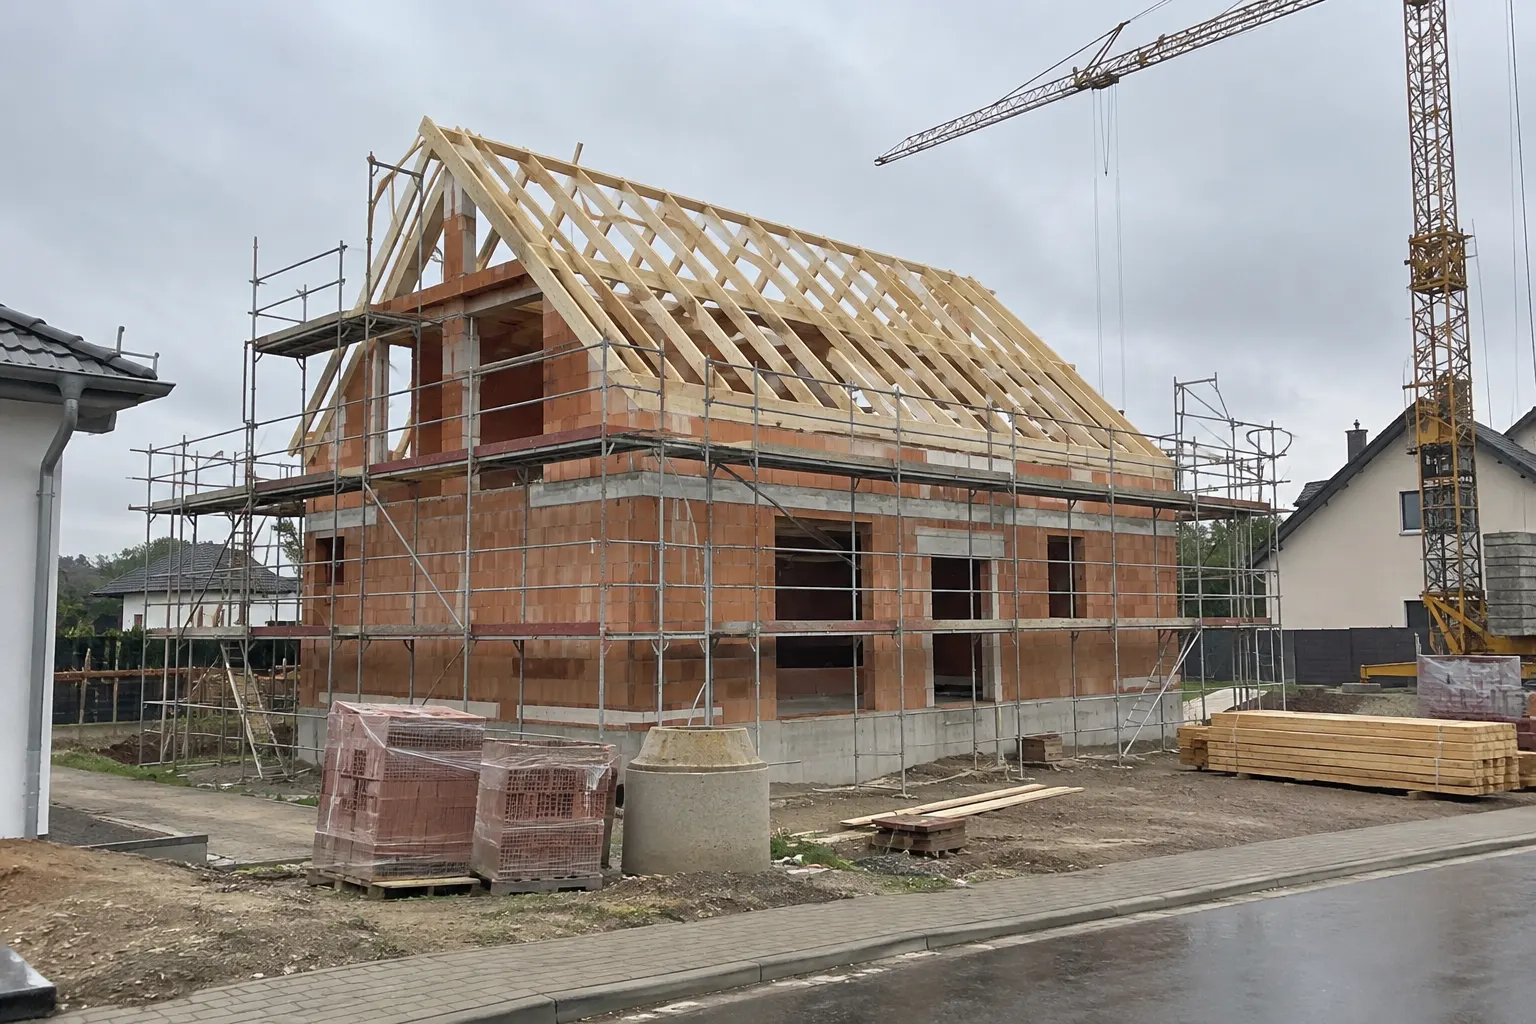
Gleitender Neuwert bedeutet: Versichert ist der ortsübliche Neubauwert deines Hauses zum Zeitpunkt des Schadens – also das, was es kostet, das Gebäude in gleicher Art und Güte neu zu errichten. Weil sich Baupreise ändern, passt der Versicherer Schutz und Beitrag jedes Jahr automatisch an.
„Gleitend“ heißt: Die Summe bewegt sich mit. Du musst nicht jedes Jahr neu rechnen, was dein Haus wert ist. Brennt es 2026 ab, zahlt die Versicherung den Wiederaufbau zu Preisen von 2026 – nicht zu den Preisen aus dem Jahr, in dem du den Vertrag geschlossen hast.
Wichtig ist der Unterschied zum Marktwert. Der Marktwert ist der Preis, den du beim Verkauf bekommst – mit Grundstück und Lage. Die Versicherung interessiert nur das Gebäude: Mauern, Dach, Leitungen, Fenster, Bäder. Ein Haus in teurer Lage kann einen hohen Marktwert und einen normalen Neubauwert haben.
Was steckt im gleitenden Neubauwert Plus?
In den GDV-Musterbedingungen VGB 2022 heißt das Modell „Gleitender Neubauwert Plus“. Neben dem Neubauwert zum Schadenzeitpunkt sind Architektenhonorare und Planungskosten eingeschlossen, außerdem Mehrkosten durch behördliche Auflagen und Preissteigerungen zwischen Schaden und Wiederaufbau, wenn dieser unverzüglich veranlasst wird.
- Behördliche Auflagen: Muss das neue Dach nach heutigen Vorschriften gedämmt werden, sind die Mehrkosten nach dem Muster eingeschlossen.
- Preissteigerungen: Zwischen Brand und Rohbau vergehen oft Monate. Steigen die Preise in dieser Zeit, trägt das die Versicherung – wenn du zügig wiederaufbaust.
- Drei-Jahres-Frist: Den Teil der Entschädigung über dem Zeitwert bekommst du nur, wenn die Wiederherstellung innerhalb von drei Jahren sichergestellt ist.
Beispiel: Brand im Dachstuhl
Bei Familie W. brennt der Dachstuhl ihres Hauses von 1985 ab. Ein neuer Dachstuhl muss heute nach aktuellen Vorgaben gedämmt werden. Mit gleitendem Neubauwert Plus zahlt die Versicherung den neuen Dachstuhl zu heutigen Preisen samt Mehrkosten für die Dämmung. Mit einer alten, festen Summe von damals hätte das Geld womöglich nicht gereicht.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wie funktioniert der Anpassungsfaktor?
Der Anpassungsfaktor ändert sich jedes Jahr zum 1. Januar. Nach den Musterbedingungen fließt die Änderung des Baupreisindex für Wohngebäude (Mai des Vorjahres) zu 80 Prozent und die des Tariflohnindex im Baugewerbe (2. Quartal des Vorjahres) zu 20 Prozent ein. Beide Indizes veröffentlicht das Statistische Bundesamt.
Der Faktor wirkt doppelt: Er erhöht den Versicherungsschutz und den Beitrag. Im Wohnflächenmodell lautet die Formel: Jahresbeitrag = Quadratmeter × Beitrag je Quadratmeter × Anpassungsfaktor. In älteren Verträgen nach Wert 1914 heißt die entsprechende Größe meist „gleitender Neuwertfaktor“ – wie das funktioniert, steht unter Wert 1914.
| Jahr | Veränderung der Beiträge | Quelle |
|---|---|---|
| 2023 | knapp +15 % | GDV via Finanztip |
| 2024 | +7,5 % | GDV via Finanztip |
| 2025 | etwa +2,6 % | GDV via Finanztip |
| 2026 | +4,2 % | Tarifvergleich 03.11.2026 |
Wann eine Erhöhung ein Sonderkündigungsrecht auslöst, erklärt die Seite Beitragserhöhung.
Neuwert, Zeitwert oder feste Summe – was ist der Unterschied?
Beim Neuwert zahlt die Versicherung den Wiederaufbau ohne Abzug für Alter. Beim Zeitwert zieht sie die Wertminderung durch Alter und Abnutzung ab. Bei einer festen Versicherungssumme bleibt der Betrag gleich, egal wie sich Baupreise entwickeln. Nur der gleitende Neuwert passt sich automatisch an.
| Art | Was gezahlt wird | Risiko für dich |
|---|---|---|
| Gleitender Neuwert | Wiederaufbau zu aktuellen Preisen | gering, wenn Angaben stimmen |
| Zeitwert | Neuwert minus Alter und Abnutzung | hoch bei älteren Häusern |
| Feste Summe | höchstens die vereinbarte Summe | Unterversicherung, wenn Preise steigen |
Nach den Musterbedingungen fällst du auf den Zeitwert zurück, wenn du das Gebäude nicht oder verspätet wiederherstellst. Ist ein Haus zum Abbruch bestimmt oder dauerhaft entwertet, gilt nur noch der erzielbare Verkaufspreis (gemeiner Wert).
Wie prüfst du deinen Vertrag?
Im Versicherungsschein sollte „gleitender Neuwert“ oder „gleitender Neubauwert“ stehen, dazu die Grundlage: Wohnfläche oder Wert 1914. Prüfe, ob die Angaben zu Fläche, Bauart und Ausstattung noch stimmen – besonders nach Anbau, Dachausbau oder Modernisierung.
- Versicherungsschein suchen: Steht dort „gleitender Neuwert“ oder eine feste Summe in Euro?
- Grundlage prüfen: Wohnfläche in Quadratmetern oder Wert 1914 in Mark.
- Angaben mit dem heutigen Haus vergleichen: Anbau, ausgebautes Dachgeschoss, neue Bäder?
- Änderungen melden und auf einen Unterversicherungsverzicht achten.
- Bei alter fester Summe: Umstellung anfragen oder Tarife vergleichen.
Ein Tarif zum gleitenden Neuwert ist die Basis, auf der eine günstige Wohngebäudeversicherung erst sinnvoll wird. Hier zu sparen, rächt sich im Schadenfall.
Häufige Fragen
Was bedeutet gleitender Neuwert?
Gleitender Neuwert heißt: Die Versicherung zahlt im Schadenfall, was der Wiederaufbau deines Hauses in gleicher Art und Güte zum Zeitpunkt des Schadens kostet. Schutz und Beitrag werden jedes Jahr an die Entwicklung der Baupreise und Löhne angepasst. So wächst die Absicherung mit, ohne dass du die Summe selbst ändern musst.
Was ist der Unterschied zwischen Neuwert und Zeitwert?
Beim Neuwert zahlt die Versicherung, was ein neues Bauteil gleicher Art kostet. Beim Zeitwert zieht sie die Wertminderung durch Alter und Abnutzung ab. Nach den Musterbedingungen gibt es nur den Zeitwert, wenn das Gebäude nicht oder nicht innerhalb von drei Jahren wiederhergestellt wird.
Warum steigt mein Beitrag beim gleitenden Neuwert jedes Jahr?
Weil der Anpassungsfaktor jedes Jahr zum 1. Januar neu berechnet wird – zu 80 Prozent nach dem Baupreisindex für Wohngebäude und zu 20 Prozent nach dem Tariflohnindex im Baugewerbe. Steigen Baukosten, steigen Versicherungsschutz und Beitrag gemeinsam. 2026 stiegen die Beiträge dadurch um 4,2 Prozent (Stand November 2026).
Ist eine feste Versicherungssumme günstiger?
Kurzfristig kann sie günstiger wirken, langfristig ist sie riskant. Eine feste Summe wächst nicht mit den Baupreisen. Nach einigen Jahren reicht sie oft nicht mehr, dann droht Unterversicherung: Die Versicherung kürzt die Entschädigung im Verhältnis von Summe zu Wert (§ 75 VVG).
Was heißt gleitender Neuwert plus?
In den GDV-Musterbedingungen umfasst der gleitende Neubauwert Plus zusätzlich Mehrkosten durch behördliche Auflagen beim Wiederaufbau und Preissteigerungen zwischen Schaden und Wiederherstellung. Das ist hilfreich, weil ein neues Haus oft nach aktuellen Vorschriften gebaut werden muss.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 13, A 14, A 15, A 17.6) – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de
- Finanztip: Wohngebäudeversicherung wird teurer, 08.11.2026 – finanztip.de
- Stiftung Warentest: Wohngebäudeversicherung im Vergleich, Online-Artikel vom 03.11.2026 – Artikel online
- Versicherungsvertragsgesetz § 75 – gesetze-im-internet.de
- Statistisches Bundesamt: Baupreisindizes – destatis.de