
Glasversicherung fürs Haus: Brauchst du sie wirklich?
Eine Glasversicherung brauchen die meisten Hausbesitzer nicht unbedingt: Zerstören Sturm, Hagel oder Feuer eine Scheibe, zahlt die Wohngebäudeversicherung ohnehin. Die Verbraucherzentrale hält das restliche Glasrisiko meist nicht für existenzbedrohend – hier kannst du sparen.
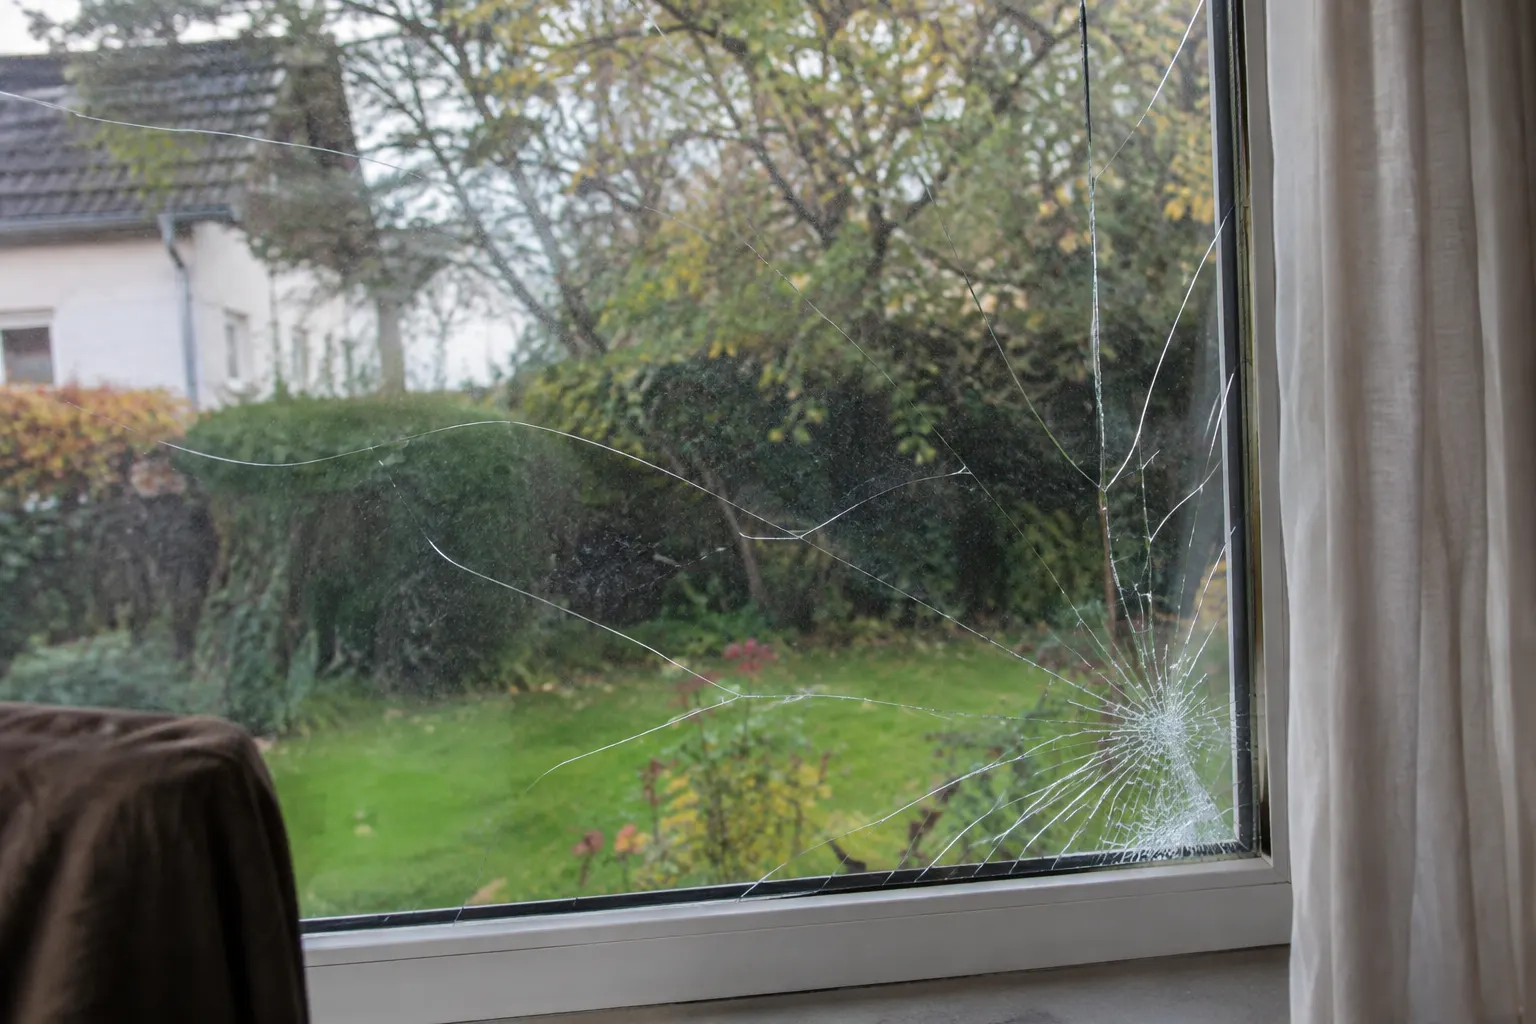
Was zahlt die Wohngebäudeversicherung bei Glasbruch ohnehin?
Zerbricht eine Scheibe durch eine versicherte Gefahr, zahlt die Wohngebäudeversicherung über diese Gefahr: Sturm ab Windstärke 8, Hagel, Brand, Blitzschlag oder Explosion. Fenster und Türen sind Teil des Gebäudes. Eine Glasversicherung brauchst du dafür nicht.
| Ursache | Beispiel | Zahlt |
|---|---|---|
| Sturm, Hagel | Ast fliegt gegen das Fenster, Hagel zerschlägt das Dachfenster | Wohngebäude (Sturm/Hagel) |
| Feuer, Blitz, Explosion | Hitze lässt die Scheibe springen | Wohngebäude (Feuer) |
| Einbruch | Täter schlägt die Terrassentür ein | je nach Tarif Hausrat oder Wohngebäude |
| Einfacher Bruch | Fußball, Spannungsriss, umgefallene Leiter | nur Glasversicherung |
Beispiel: der Ball der Nachbarskinder
An einem Samstag landet ein Fußball in der großen Terrassentür von Frau L. Die äußere Scheibe der Dreifachverglasung hat einen Sprung. Sturm, Hagel oder Feuer waren es nicht – die Wohngebäudeversicherung zahlt nicht. Ohne Glasversicherung bleibt die Frage, ob die Haftpflichtversicherung der Eltern einspringt. Mit Glasversicherung wäre der Austausch versichert.
Was zahlt eine Glasversicherung zusätzlich?
Eine Glasversicherung zahlt Glasbruch unabhängig von der Ursache, also auch durch Unachtsamkeit, Spannungsrisse oder spielende Kinder. Bei Gebäudeglas betrifft das Fenster, Glastüren, Wintergärten und Glasdächer. Was genau eingeschlossen ist, regelt der Tarif – manche schließen Kunststoffscheiben oder Glasbausteine ein, andere nicht.
- Gebäudeverglasung: Fenster, Türen, Oberlichter, Wintergarten, Duschkabinen aus Glas (je nach Tarif).
- Mobiliarverglasung: Glasplatten von Tischen und Schränken, oft auch Glaskeramik-Kochfelder – meist über die Hausratversicherung.
- Nebenkosten: Notverglasung, Gerüst, Rahmen und Beschläge – häufig nur bis zu Grenzen.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wann lohnt sich eine Glasversicherung?
Eine Glasversicherung lohnt sich vor allem bei großen, teuren Glasflächen: Wintergarten, Glasdach, bodentiefe Fensterfronten oder Sonderverglasungen. Bei einem normalen Einfamilienhaus mit üblichen Fenstern ist der mögliche Schaden meist überschaubar. Dann kannst du den Beitrag sparen und kleine Schäden selbst zahlen.
Die Verbraucherzentrale schreibt, das Glasrisiko sei in der Regel nicht existenzbedrohend, ein Verzicht sei daher möglich. Wer eine Wohngebäudeversicherung günstig gestalten will, findet hier eine der wenigen Stellschrauben, die keine gefährliche Lücke reißt – anders als beim Elementarschutz.
- Eher sinnvoll: Wintergarten, Glasdach, große Schiebeanlagen, Kinder mit Ballsport im Garten.
- Eher verzichtbar: übliche Fenstergrößen, wenig Glas, ausreichend Rücklagen für einen Austausch.
- Rechnen: Wie viele Jahre Beitrag entsprechen einem typischen Scheibentausch bei dir? Der Glaser vor Ort nennt dir einen Richtwert.
Prüfe außerdem, ob der Glas-Baustein eine eigene Selbstbeteiligung hat oder Kosten für Notverglasung und Gerüst nur bis zu einer Grenze übernimmt. Gerade bei Dachfenstern oder großen Glasflächen im Obergeschoss kann das Gerüst teurer sein als die Scheibe selbst. Steht im Tarif eine niedrige Grenze, hilft dir der Baustein im Ernstfall weniger, als der Name verspricht.
Zahlst du Glas womöglich doppelt?
Das kann passieren: Gebäudeglas läuft über die Wohngebäudeversicherung, Mobiliarglas und Kochfelder oft über die Hausratversicherung – manche Tarife mischen beides. Prüfe in beiden Verträgen, was jeweils versichert ist, und streiche Doppelungen.
Hilfreich ist ein Blick auf die Abgrenzung zwischen Gebäude und Inhalt: Was fest eingebaut ist, gehört in der Regel zum Gebäude. Was du beim Umzug mitnehmen würdest, gehört zum Hausrat. Mehr dazu unter Unterschied zur Hausratversicherung. Bei Vermietung kannst du die Kosten der Glasversicherung als Betriebskosten umlegen, wenn der Mietvertrag es vorsieht (Umlage auf Mieter).
Häufige Fragen
Zahlt die Wohngebäudeversicherung bei Glasbruch?
Ja, wenn eine versicherte Gefahr die Scheibe zerstört: Sturm ab Windstärke 8, Hagel, Feuer oder Blitz. Einfacher Glasbruch – ein Ball, ein Spannungsriss, ein heruntergefallenes Werkzeug – ist nur mit einer Glasversicherung oder einem Glas-Baustein versichert.
Ist eine Glasversicherung sinnvoll?
Die Verbraucherzentrale hält das Glasrisiko in der Regel nicht für existenzbedrohend, ein Verzicht ist also möglich. Sinnvoll sein kann sie bei großen oder teuren Glasflächen, etwa einem Wintergarten, bodentiefen Fensterfronten oder Glasdächern. Rechne den Jahresbeitrag gegen einen realistischen Schaden.
Ist das Ceranfeld über die Wohngebäudeversicherung versichert?
Meist nicht. Glaskeramik-Kochfelder und Möbelglas gehören in vielen Tarifen zur Glasversicherung im Rahmen der Hausratversicherung. Bei individuell eingebauten Einbauküchen kann es anders sein. Prüfe, welche Glasversicherung bei dir was umfasst, damit du nichts doppelt zahlst.
Kann der Vermieter die Glasversicherung auf Mieter umlegen?
Ja, die Kosten der Glasversicherung gehören nach § 2 Nr. 13 Betriebskostenverordnung zu den umlagefähigen Betriebskosten, wenn das im Mietvertrag vereinbart ist. Für selbst genutzte Häuser spielt das keine Rolle.
Weiterlesen
Quellen
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 1, A 5) – gdv.de (PDF)
- Betriebskostenverordnung § 2 Nr. 13 – gesetze-im-internet.de