
Wohngebäudeversicherung berechnen: Wohnfläche, Bauart und mehr
Der Beitrag entsteht meist nach einer einfachen Formel: Wohnfläche × Beitrag je Quadratmeter × Anpassungsfaktor (GDV-Musterbedingungen VGB 2022, Stand Juni 2026). Was den Satz je Quadratmeter bestimmt, sind Bauart, Baujahr, Ausstattung, Nutzung, Region und die gewählten Bausteine.
Nach welcher Formel wird der Beitrag berechnet?
Im Wohnflächenmodell gilt laut GDV-Musterbedingungen: Jahresbeitrag = Quadratmeter Wohn- und Nutzfläche × Beitrag je Quadratmeter × Anpassungsfaktor. Ältere Verträge rechnen mit dem Wert 1914: Wert 1914 × Beitragssatz × gleitender Neuwertfaktor. Den Satz legt der Versicherer je Tarif fest, deshalb unterscheiden sich Angebote so stark.
| Modell | Formel | Typisch für |
|---|---|---|
| Wohnflächenmodell | m² × Beitrag je m² × Anpassungsfaktor | die meisten neuen Verträge |
| Wert-1914-Modell | Wert 1914 × Beitragssatz × gleitender Neuwertfaktor | ältere Verträge, besondere Gebäude |
Die Grundlagen des Beitrags sind in den Musterbedingungen (A 14) aufgezählt: die Fläche, der Gebäudetyp, die Bauausführung und -ausstattung, die Nutzung, sonstige vereinbarte Merkmale und der Anpassungsfaktor. Der Anpassungsfaktor ändert sich jedes Jahr zum 1. Januar – zu 80 Prozent nach dem Baupreisindex für Wohngebäude, zu 20 Prozent nach dem Tariflohnindex im Baugewerbe. Mehr dazu unter Beitragserhöhung, zum alten Modell unter Wert 1914.
Beispiel: die Formel mit Fantasiezahlen
Ein Haus hat 140 m². Angenommen, der Tarif verlangt 2,20 Euro je Quadratmeter, der Anpassungsfaktor liegt bei 1,6. Dann ergibt sich: 140 × 2,20 × 1,6 = 492,80 Euro im Jahr. Die Zahlen sind frei gewählt und zeigen nur, wie die Rechnung funktioniert – echte Sätze nennt dir nur ein Angebot.
Wie gibst du die Wohnfläche richtig an?
Gib die Wohnfläche genau so an, wie der Tarif sie definiert. Meist zählen alle Wohnräume; wie ausgebauter Keller, Dachgeschoss oder Wintergarten angerechnet werden, regelt der Antrag. Zu viel angeben heißt zu viel zahlen, zu wenig angeben kann im Schadenfall zu Kürzungen führen.
Im Wohnflächenmodell übernimmt die Wohnfläche die Rolle der Versicherungssumme. Ist sie richtig, verzichtet der Versicherer in der Regel auf den Einwand der Unterversicherung. Ist sie falsch oder ist die Ausstattung besser als angegeben, kann es eng werden: Nach den Musterbedingungen (A 17.3.2) kann eine höherwertige Bauausgestaltung als beschrieben zu einer Kürzung führen.
- Unterlagen nutzen: Bauantrag, Wohnflächenberechnung, Kaufvertrag oder Exposé.
- Ausgebaute Räume im Keller oder Dachgeschoss nach den Vorgaben des Antrags angeben.
- Anbauten, Dachausbau oder Wintergarten nachmelden.
- Hochwertige Ausstattung (zum Beispiel Fußbodenheizung, Natursteinböden) wahrheitsgemäß angeben, wenn danach gefragt wird.
Wie Kürzungen funktionieren, erklärt die Seite Unterversicherung.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Was bedeutet die Bauartklasse?
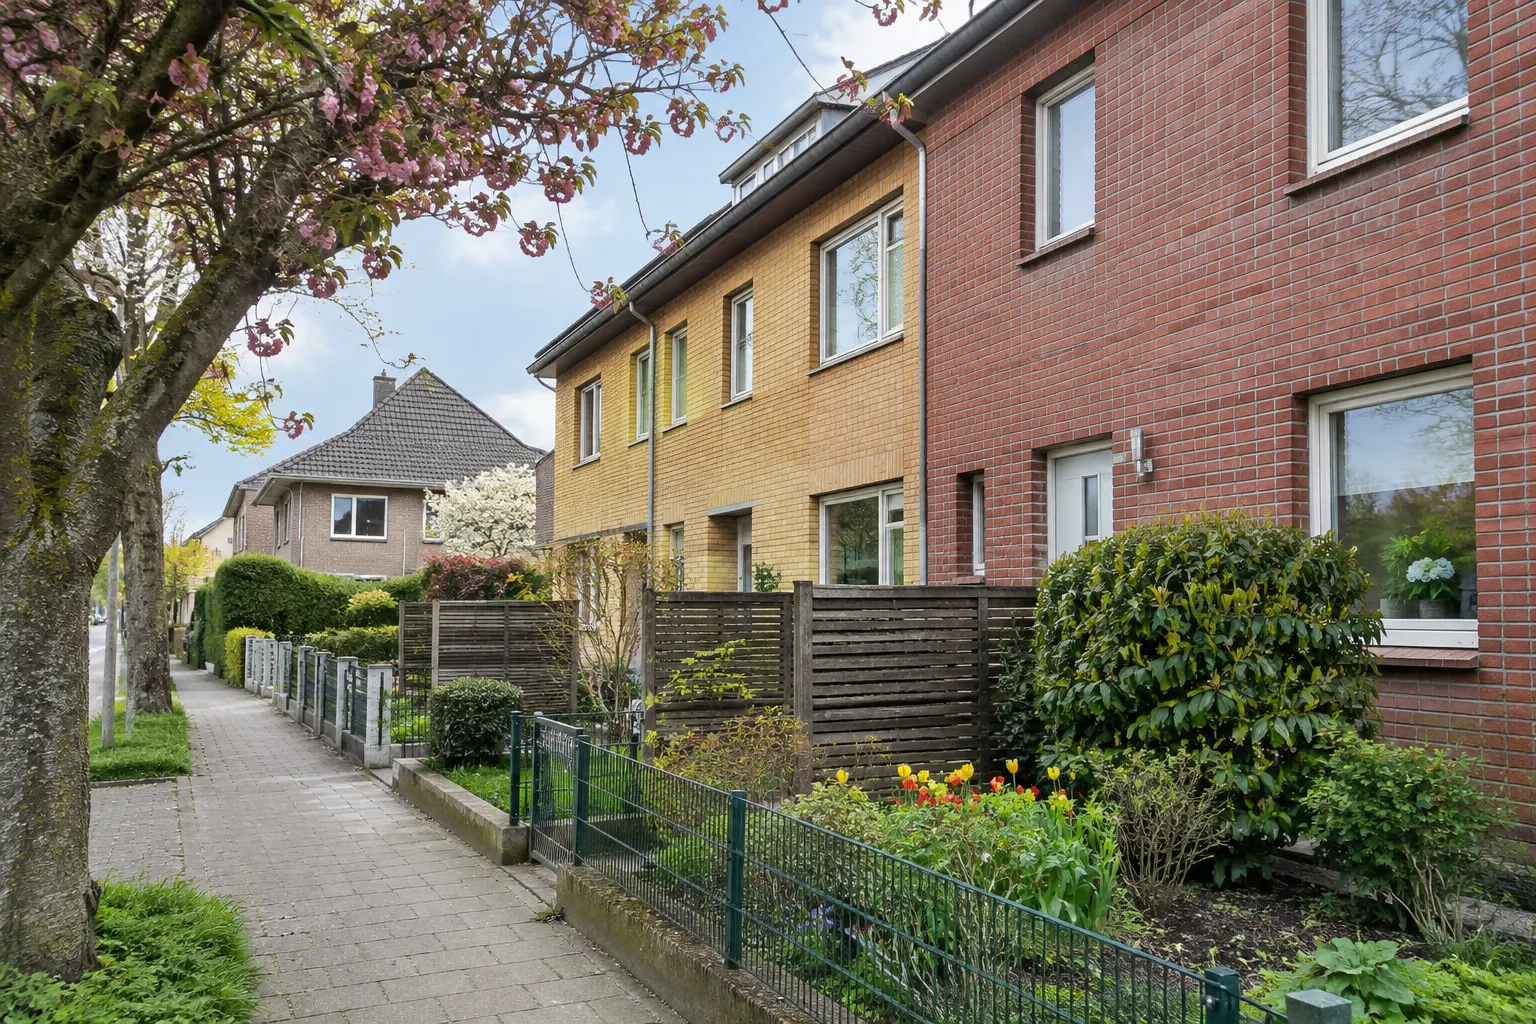
Die Bauartklasse (BAK) ordnet Häuser nach der Bauweise von Außenwänden und Dach ein – vor allem nach dem Brandrisiko. Klasse I steht meist für ein Massivhaus mit harter Bedachung wie Ziegel, Schiefer oder Beton. Holzanteile und weiche Dächer wie Reet führen in höhere Klassen und meist zu höheren Beiträgen.
| Klasse | Außenwände | Dach |
|---|---|---|
| BAK I | massiv: Mauerwerk, Beton | hart: Ziegel, Schiefer, Betonstein, Metall |
| BAK II | Stahl- oder Holzfachwerk mit nicht brennbaren Platten | hart |
| BAK III | Holzfachwerk oder Holzkonstruktion | hart |
| BAK IV / V | wie oben | weich: Holz, Reet, Schilf, Stroh |
Fertighäuser werden oft nicht nach Bauartklassen, sondern nach Fertighausgruppen eingeteilt. Ob dein Haus als „massiv“ oder „Holz“ gilt, hängt vom Wandaufbau ab. Mehr dazu unter Fertighaus & Holzhaus.
Welche Rolle spielen Baujahr und Zustand?
Ältere Häuser haben öfter alte Leitungen, und Leitungswasser ist der teuerste Schadenbereich: 2024 zahlten die Versicherer dafür über 4,9 Milliarden Euro. Laut Finanztip können neue oder komplett sanierte Häuser im selben Tarif je nach Lage 100 bis 500 Euro günstiger sein als ein Haus mit Baujahr 2000.
Viele Tarife fragen deshalb nicht nur das Baujahr, sondern auch das Jahr der letzten Kernsanierung oder der Erneuerung von Leitungen, Dach und Elektrik ab. Wer saniert hat, sollte das angeben. Tipps für ältere Häuser stehen unter Altbau, für Neubauten unter Neubau & Feuerrohbau.
Wie wirken Region und Nutzung?
Die Postleitzahl bestimmt, wie viele Leitungswasser-, Sturm- und Hagelschäden in der Gegend vorkommen und wie hoch das Hochwasserrisiko ist. Für Überschwemmung nutzen Versicherer das System ZÜRS Geo mit vier Gefährdungsklassen. Die Nutzung – selbst bewohnt, vermietet, Ferienhaus oder leer – verändert das Risiko ebenfalls.
Ein Tarifvergleich zeigt den Effekt der Region: Für dasselbe Modellhaus gab es Tarife mit umfassendem Schutz in Regensburg ab 635 Euro, in Bremen ab 695 Euro (Stand 3. November 2026). Der Unterschied zwischen Tarifen war dort aber viel größer als der zwischen den Städten. Mehr unter ZÜRS-Zone und Vermietet & Ferienhaus.
Wie verändern Bausteine und Selbstbeteiligung den Beitrag?
Jeder Baustein – etwa Elementarschutz, Glas, Ableitungsrohre oder Photovoltaik – erhöht den Beitrag. Eine Selbstbeteiligung senkt ihn: Im Finanztip-Beispiel sank er mit 500 Euro Selbstbeteiligung von 843 auf 711 Euro im Jahr. Wähle Bausteine nach deinem Haus, nicht nach dem Preis.
- Unverzichtbar: Elementarschutz – in Gebieten mit geringem Risiko bei vielen Tarifen unter 100 Euro im Jahr (Stand November 2026).
- Je nach Haus: Photovoltaik, Ableitungsrohre, höhere Grenzen für Aufräumkosten.
- Oft verzichtbar: Glas – laut Verbraucherzentrale meist nicht existenzbedrohend.
Wie du clever kombinierst, erklärt Sparen ohne Lücken. Den Gesamtüberblick findest du auf der Startseite: Wohngebäudeversicherung günstig abschließen – worauf es ankommt.
Häufige Fragen
Wie wird die Wohngebäudeversicherung berechnet?
Die meisten Tarife rechnen nach dem Wohnflächenmodell: Wohn- und Nutzfläche in Quadratmetern mal Beitrag je Quadratmeter mal Anpassungsfaktor (so die GDV-Musterbedingungen VGB 2022). Ältere Verträge nutzen den Wert 1914. Der Satz je Quadratmeter hängt von Gebäudetyp, Bauart, Ausstattung, Nutzung, Region und Bausteinen ab.
Was zählt zur Wohnfläche bei der Wohngebäudeversicherung?
Das regelt jeder Tarif selbst. Meist zählen die Wohnräume aller Geschosse; wie ausgebaute Keller- und Dachräume, Hobbyräume oder Wintergärten angerechnet werden, steht in den Bedingungen oder im Antrag. Gib die Fläche genau nach diesen Vorgaben an – Fehler können im Schadenfall zur Kürzung führen.
Was ist die Bauartklasse?
Die Bauartklasse (BAK) beschreibt, wie feuerfest Außenwände und Dach sind. Bauartklasse I steht meist für Massivbau mit harter Bedachung wie Ziegel oder Beton. Höhere Klassen bedeuten Holzanteile oder eine weiche Bedachung wie Reet. Fertighäuser werden oft nach Fertighausgruppen eingeteilt. Die genaue Zuordnung unterscheidet sich je Versicherer.
Warum zahlt mein Nachbar weniger, obwohl das Haus gleich groß ist?
Mögliche Gründe: ein anderer Tarif, ein jüngeres Baujahr oder sanierte Leitungen, eine höhere Selbstbeteiligung, weniger Bausteine oder ein Neukundenbeitrag. Auch kleine Unterschiede bei Dach, Keller oder Nutzung verändern den Beitrag.
Erhöht ein Anbau meinen Beitrag?
Ja, wenn die Wohnfläche wächst oder sich die Bauausführung ändert. Melde den Anbau deinem Versicherer. Nach den Musterbedingungen besteht für bauliche Änderungen innerhalb der laufenden Versicherungsperiode zunächst weiter Schutz; danach rechnet der Versicherer mit den neuen Daten.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 14, A 15, A 17.3) – gdv.de (PDF)
- Stiftung Warentest: Wohngebäudeversicherung im Vergleich, Online-Artikel vom 03.11.2026 – Artikel online
- Finanztip: Leitungswasserschäden steigen stark, 07.11.2025 – finanztip.de
- Finanztip: Wohngebäudeversicherung wird teurer, 08.11.2026 – finanztip.de
- Versicherungsbote: Lexikon „Bauartklasse“ – versicherungsbote.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de