
Starkregen und Rückstau: Wann zahlt die Wohngebäudeversicherung?
Wasser im Keller nach Starkregen zahlt die Wohngebäudeversicherung nur, wenn du den Elementarschutz eingeschlossen hast. Das gilt auch für Rückstau aus dem Kanal. Ohne diesen Baustein bleibst du auf dem Schaden sitzen – egal, wie weit dein Haus vom nächsten Fluss entfernt ist.
Tarife mit Elementarschutz vergleichen Elementarschaden erklärt
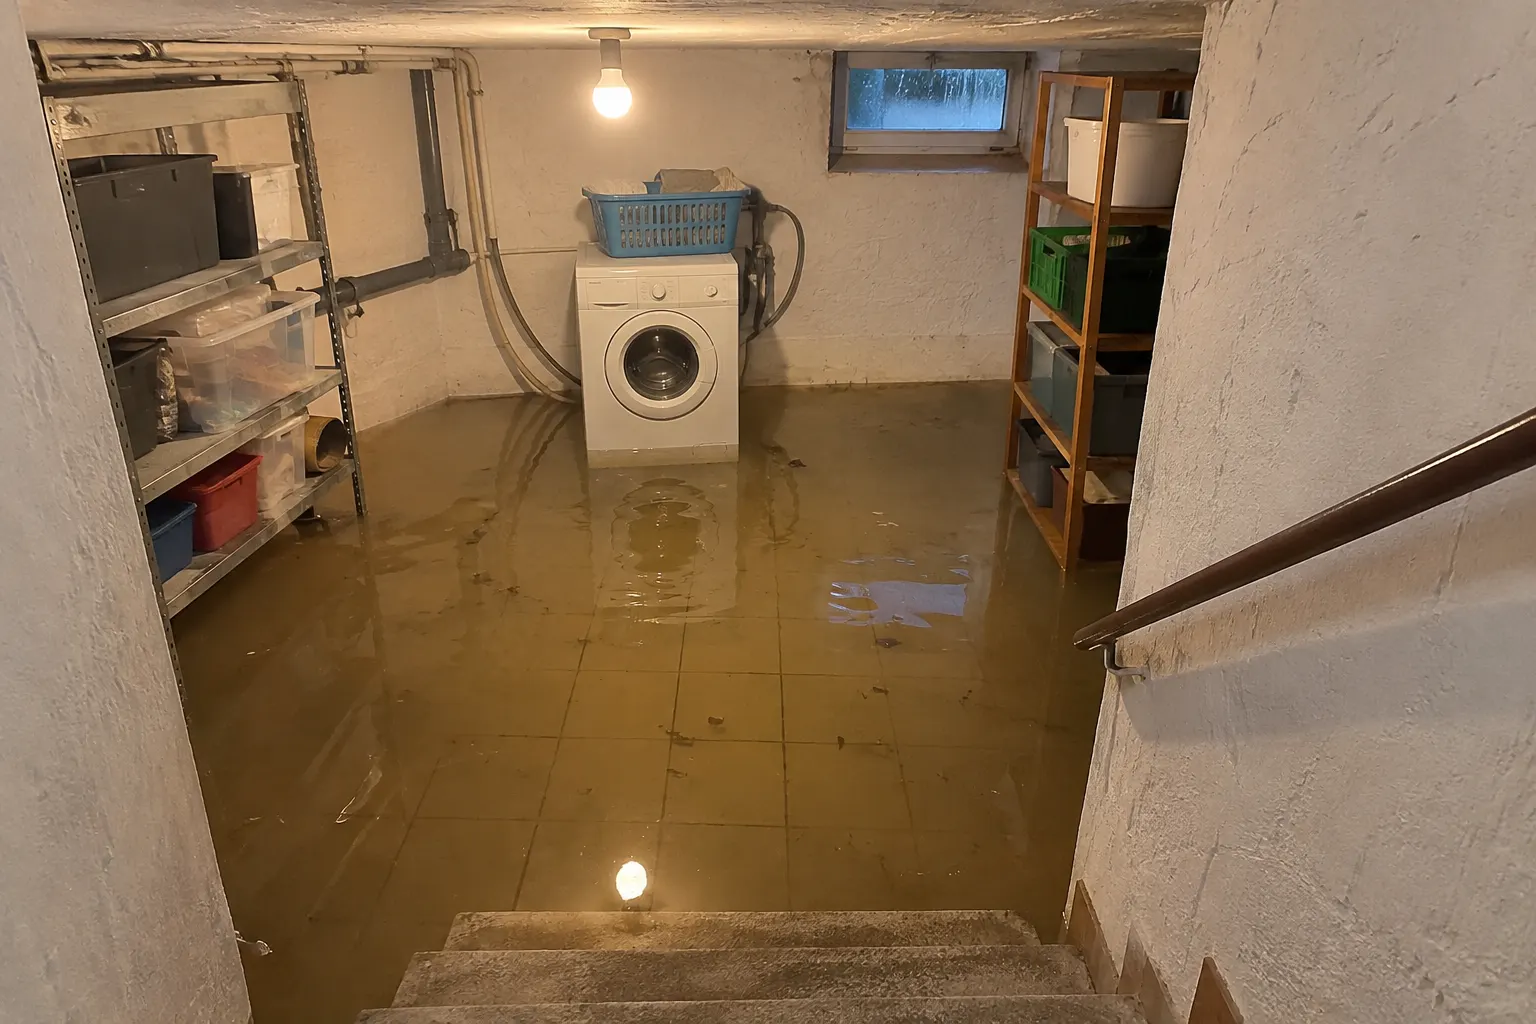
Zahlt die normale Wohngebäudeversicherung bei Starkregen?
Nein. Die Grunddeckung zahlt bei Feuer, Leitungswasser, Sturm und Hagel. Schäden durch Witterungsniederschläge, Überschwemmung und den dadurch verursachten Rückstau sind dort ausdrücklich ausgeschlossen. Versichert sind sie nur über den Zusatzbaustein für weitere Naturgefahren, den Elementarschutz.
Viele Hausbesitzer gehen davon aus, dass „Wasser“ immer versichert ist. Das stimmt nicht. Die Versicherung unterscheidet streng, woher das Wasser kommt:
| Ursache | Beispiel | Versichert über |
|---|---|---|
| Wasser aus Leitungen | Rohr in der Wand platzt | Leitungswasser (Grundschutz) |
| Starkregen läuft oberirdisch ins Haus | Wasser fließt über die Kellertreppe hinein | nur Elementarschutz |
| Rückstau aus dem Kanal | Schmutzwasser drückt aus dem Bodenablauf | nur Elementarschutz |
| Fluss tritt über die Ufer | Bach flutet den Garten und das Erdgeschoss | nur Elementarschutz |
| Regen durch offenes Fenster | Dachfenster war gekippt | nicht versichert |
Die Grundlage sind die Musterbedingungen des Versichererverbands GDV (VGB 2022). Dein Tarif kann davon abweichen, meist zu deinen Gunsten. Was im Vertrag steht, entscheidet.
Was ist ein Rückstauschaden genau?
Rückstau liegt vor, wenn Wasser aus den hauseigenen Abwasserrohren in dein Haus zurückdrückt. Das passiert, wenn der öffentliche Kanal nach starkem Regen oder Hochwasser voll ist. Versichert ist Rückstau nach den Musterbedingungen nur, wenn ihn Niederschläge oder über die Ufer getretene Gewässer verursacht haben – und nur mit Elementarschutz.
Abwasser fließt normalerweise vom Haus in den Kanal unter der Straße. Bei einem Wolkenbruch kann der Kanal das Wasser nicht schnell genug abführen. Der Wasserstand steigt im Kanal – und damit auch in deinen Rohren. Alles, was tiefer liegt als die Straße, ist dann gefährdet: Bodenabläufe, Duschen, Toiletten und Waschbecken im Keller.
Beispiel: das Sommergewitter
Ein heftiges Gewitter, 40 Minuten Platzregen. Bei Familie B. steigt im Keller braunes Wasser aus dem Bodenablauf neben der Waschmaschine. Am Ende stehen 15 Zentimeter Wasser im Raum. Estrich, Putz und die Heizungsanlage müssen getrocknet und teils erneuert werden. Mit Elementarschutz zahlt die Wohngebäudeversicherung den Gebäudeschaden (abzüglich Selbstbehalt), die Waschmaschine und die Vorräte zahlt die Hausratversicherung – wenn auch dort Elementarschutz besteht.
Brauche ich eine Rückstauklappe für die Versicherung?
Die Musterbedingungen verpflichten dich, vorhandene Rückstausicherungen in rückstaugefährdeten Räumen funktionsbereit zu halten und Abflussleitungen auf dem Grundstück frei zu halten. Die Verbraucherzentrale warnt außerdem: Ohne funktionstüchtige Rückstausicherung sind Rückstauschäden womöglich nicht versichert.
Eine Rückstauklappe ist ein Ventil im Abwasserrohr. Sie lässt Wasser aus dem Haus hinaus, schließt aber, wenn Wasser aus dem Kanal zurückdrücken will. Im Schnitt auf der Startseite zur günstigen Wohngebäudeversicherung siehst du sie im Keller, kurz vor dem Kanalanschluss.
- Funktion prüfen: Klappen müssen sauber schließen. Laub, Fett und Ablagerungen können sie blockieren.
- Wartung: Lass die Anlage regelmäßig von einem Fachbetrieb prüfen und heb den Nachweis auf. Im Schadenfall hilft er dir.
- Bei Starkregenwarnung: Manuelle Verschlüsse rechtzeitig schließen.
- Abflüsse frei halten: Auch Hofabläufe und Kellerschächte gehören zu den Abflussleitungen auf dem Grundstück.
Obliegenheit verletzt? Hältst du eine vorgeschriebene Sicherheitsvorschrift nicht ein, kann der Versicherer nach den Musterbedingungen kündigen und ganz oder teilweise leistungsfrei sein. Eine defekte Rückstauklappe kann also Geld kosten, obwohl du Elementarschutz hast.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Warum kann Starkregen jedes Haus treffen?
Starkregen fällt dort, wo das Gewitter hängt – auch auf Hügeln und weit weg von Flüssen. Die Hochwasser-Gefährdungsklassen nach ZÜRS bilden vor allem das Risiko durch Flüsse und Bäche ab. Eine niedrige ZÜRS-Klasse heißt deshalb nicht, dass dein Keller sicher ist. Elementarschutz ist für fast jedes Haus sinnvoll.
Laut GDV hatten Ende 2025 nur rund 59 Prozent der Wohngebäude Elementarschutz. Die Elementarschäden 2025 summierten sich auf rund 400 Millionen Euro bei etwa 88.000 Schäden – im Schnitt etwa 4.700 Euro je Fall. Das ist mehr als doppelt so viel wie ein durchschnittlicher Sturm- oder Hagelschaden (etwa 2.100 Euro).
Nach Angaben der Versicherungswirtschaft lassen sich rund 99 Prozent der Gebäude problemlos gegen Elementarschäden versichern. Rund 92 Prozent der Adressen liegen in der niedrigsten Hochwasser-Gefährdungsklasse. Wo dein Haus liegt und was das für den Beitrag bedeutet, erklärt die Seite ZÜRS-Zone.
Politik: Bundesjustiz- und Bundesfinanzministerium haben am 21. Oktober 2026 Eckpunkte vorgelegt, nach denen neue Wohngebäudeverträge künftig standardmäßig Elementarschutz enthalten sollen. Ein Gesetzentwurf wird frühestens Anfang 2027 erwartet. Bis dahin gilt: Nur was im Vertrag steht, ist versichert.
Wie schützt du deinen Keller vor Starkregen?
Am wichtigsten sind eine funktionierende Rückstausicherung, freie Abläufe und Schutz vor Oberflächenwasser an Kellertreppe, Lichtschächten und Garageneinfahrt. Lagere Wertvolles nicht direkt auf dem Kellerboden. Und prüfe, ob dein Vertrag Elementarschutz hat – in der Wohngebäude- und in der Hausratversicherung.
- Vertrag prüfen: Steht „weitere Naturgefahren“ oder „Elementar“ im Versicherungsschein? Wenn nicht: nachversichern oder wechseln.
- Rückstausicherung kontrollieren: Ist eine vorhanden? Funktioniert sie? Wann wurde sie zuletzt gewartet?
- Oberflächenwasser lenken: Lichtschächte abdecken oder erhöhen, Schwellen an Kellertüren, Gefälle weg vom Haus.
- Keller ordnen: Regale statt Kartons auf dem Boden, Heizöl und Chemikalien sicher lagern.
- Im Schadenfall: Strom im Keller nur gefahrlos abschalten, Fotos machen, sofort melden. Die Schritte stehen unter Schaden melden.
Häufige Fragen
Zahlt die Wohngebäudeversicherung bei Starkregen?
Nur, wenn du den Elementarschutz eingeschlossen hast. Er deckt Überschwemmung durch Niederschläge und Rückstau aus dem Kanal. Die Grunddeckung mit Feuer, Leitungswasser, Sturm und Hagel schließt Schäden durch Witterungsniederschläge und den dadurch verursachten Rückstau ausdrücklich aus (GDV-Musterbedingungen VGB 2022).
Was ist ein Rückstauschaden?
Rückstau liegt vor, wenn Wasser aus den hauseigenen Abwasserrohren in das Gebäude zurückdrückt, weil der Kanal nach starkem Regen oder Hochwasser überlastet ist. Typisch: Aus Bodenablauf, Dusche oder Toilette im Keller steigt Schmutzwasser. Versichert ist das nur über den Elementarschutz.
Muss ich eine Rückstauklappe haben?
Die Musterbedingungen verlangen, dass vorhandene Rückstausicherungen in rückstaugefährdeten Räumen funktionsbereit gehalten werden. Laut Verbraucherzentrale sind Rückstauschäden nicht versichert, wenn keine funktionstüchtige Rückstausicherung vorhanden ist. Prüfe deine Bedingungen und lass die Klappe regelmäßig warten.
Was kostet der Elementarschutz?
Das hängt vom Risiko an deiner Adresse ab. Laut Verbraucherzentrale sind die Beitragsunterschiede zwischen den Versicherern enorm; in Gebieten mit hohem Risiko werden hohe Beiträge oder Selbstbehalte fällig. In Gebieten mit geringem Hochwasserrisiko (ZÜRS-Zone 1) ist der Schutz meist günstig – Zahlen unter Elementarschaden.
Zahlt die Versicherung, wenn Regen durchs offene Fenster kommt?
Nein. Schäden durch Regen, Hagel oder Schnee, die durch nicht ordnungsgemäß geschlossene Fenster oder Türen eindringen, sind nach den Musterbedingungen nicht versichert – auch nicht über den Sturmschutz. Anders ist es, wenn Sturm oder Hagel die Öffnung selbst verursacht haben.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 4.5, A 5.4, A 5.5, A 20.1.4) – gdv.de (PDF)
- GDV: Naturgefahrenbilanz 2025, 30.04.2026 – gdv.de
- GDV: ZÜRS Geo Gefährdungsklassen (Grafik) – gdv.de (PDF)
- Verbraucherzentrale: Versicherungsschutz gegen Elementarschäden, Stand 31.07.2026 – verbraucherzentrale.de
- PwC Insurance News: Eckpunkte Elementarschutz, 26.10.2026 – blogs.pwc.de