
Grobe Fahrlässigkeit in der Wohngebäudeversicherung: Wann wird gekürzt?
Bei grober Fahrlässigkeit darf die Wohngebäudeversicherung ihre Leistung kürzen – je nach Schwere des Verschuldens (§ 81 VVG). Eine vergessene Kerze kann so Tausende Euro kosten. Ein Tarif, der auf diese Kürzung verzichtet, gehört deshalb zum Mindestschutz.
Tarife mit Verzicht vergleichen Worauf beim Vergleich achten
Was bedeutet grobe Fahrlässigkeit?
Fahrlässig handelt, wer nicht aufpasst. Grob fahrlässig handelt, wer in besonders schwerem Maß unvorsichtig ist und etwas außer Acht lässt, das jedem in dieser Situation hätte einleuchten müssen. Die Grenze ist fließend; am Ende entscheiden die Umstände des Einzelfalls und im Streit ein Gericht.
Ein Beispiel für leichte Fahrlässigkeit: Du stellst einen Topf auf den Herd und wirst kurz durch ein Telefonat abgelenkt. Ein Beispiel, das als grob fahrlässig gewertet werden kann: Du gehst einkaufen und lässt den Topf mit heißem Öl auf der eingeschalteten Platte stehen. Bei leichter Fahrlässigkeit zahlt die Versicherung voll. Bei grober Fahrlässigkeit darf sie kürzen.
Was erlaubt das Gesetz der Versicherung?
§ 81 Versicherungsvertragsgesetz regelt zwei Fälle: Führst du den Schaden vorsätzlich herbei, muss die Versicherung nicht zahlen. Handelst du grob fahrlässig, darf sie ihre Leistung im Verhältnis zur Schwere deines Verschuldens kürzen. Eine pauschale Ablehnung ist bei grober Fahrlässigkeit nicht vorgesehen.
| Verschulden | Folge für die Leistung |
|---|---|
| Leichte Fahrlässigkeit | volle Leistung |
| Grobe Fahrlässigkeit | Kürzung je nach Schwere des Verschuldens möglich |
| Grobe Fahrlässigkeit, Tarif mit Verzicht | keine Kürzung bis zur vereinbarten Grenze |
| Vorsatz | keine Leistung |
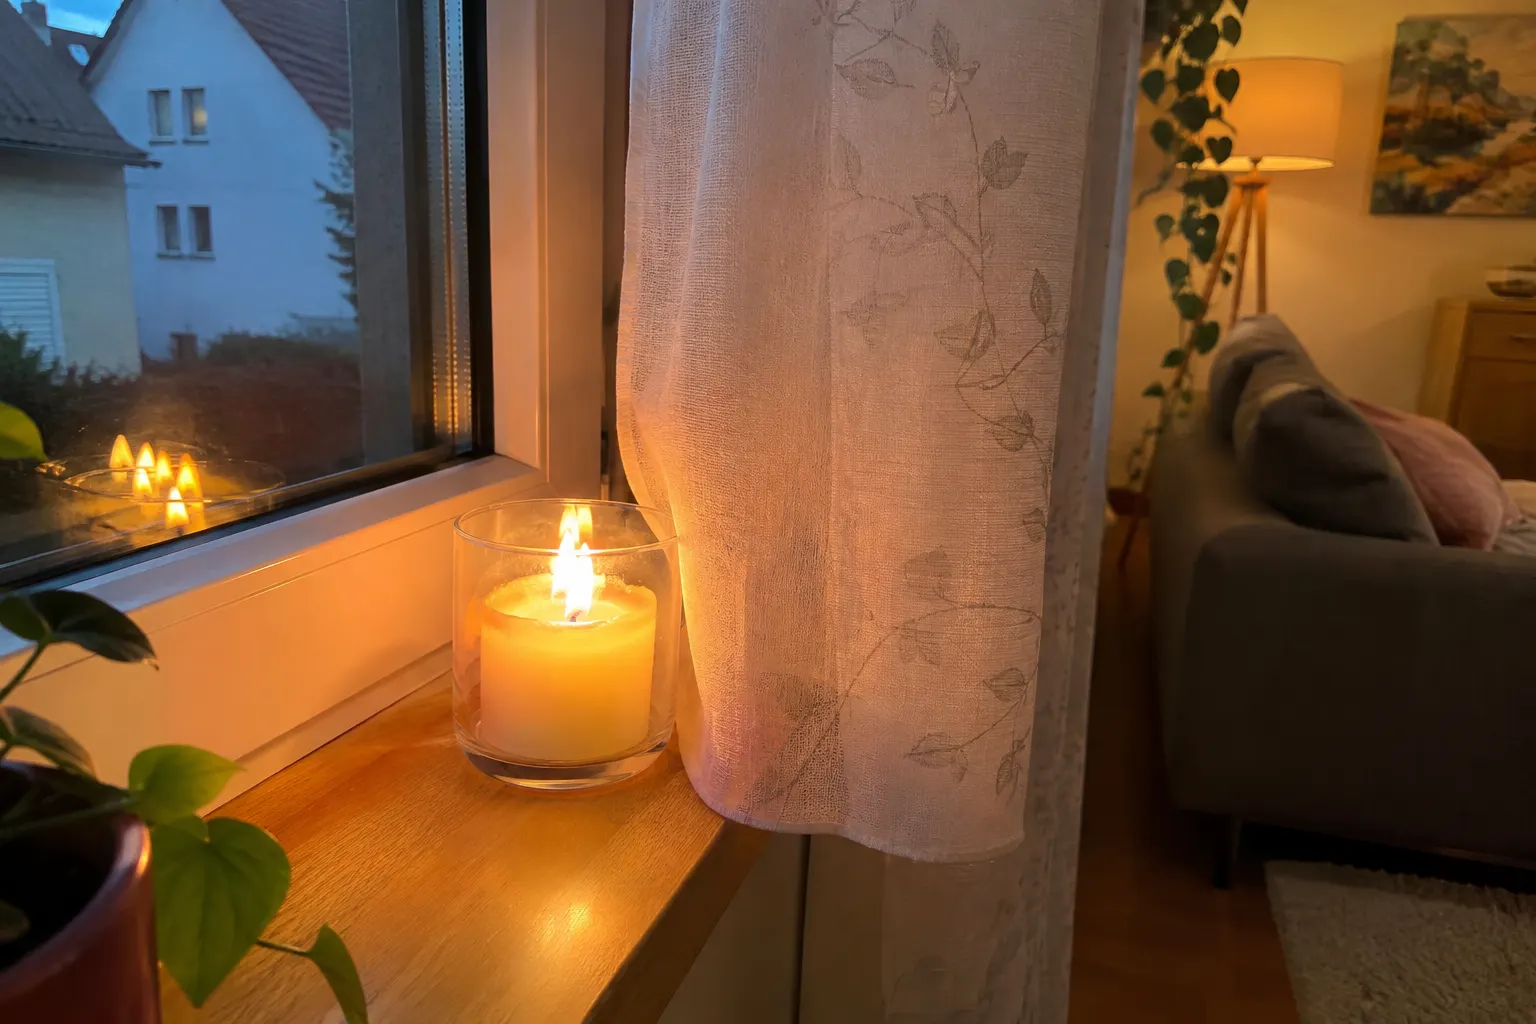
Beispiel: die Kerze am Adventssonntag
Frau M. zündet am Nachmittag eine Kerze auf der Fensterbank an und fährt dann spontan zu ihrer Schwester. Die Kerze brennt herunter, der Vorhang fängt Feuer, das Wohnzimmer brennt aus. Der Gebäudeschaden: 60.000 Euro. Wertet der Versicherer das als grob fahrlässig und kürzt um einen Anteil, fehlt Frau M. ein großer Betrag. Mit einem Tarif, der bis zur Versicherungssumme auf die Kürzung verzichtet, zahlt die Versicherung den Gebäudeschaden ohne Abzug wegen grober Fahrlässigkeit.
Welche Situationen können als grob fahrlässig gelten?
Typisch sind Fälle, in denen jemand eine offensichtliche Gefahr übersieht. Beispiele: offenes Feuer ohne Aufsicht, der Herd bleibt beim Verlassen des Hauses an, die Waschmaschine läuft unbeaufsichtigt oder die Fenster bleiben bei angekündigtem Unwetter offen. Ob es wirklich grob fahrlässig war, entscheidet der Einzelfall.
- Kerze oder Adventskranz brennt in einem leeren Raum.
- Fett oder Öl auf dem Herd, während niemand in der Küche ist.
- Heizstrahler direkt neben Vorhängen oder Holz.
- Asche aus dem Kaminofen noch warm in einem Plastikeimer.
- Arbeiten mit dem Gasbrenner am Dach ohne Brandwache.
Die Liste zeigt typische Situationen, kein Urteil über deinen Fall. Einzelheiten zu Brandschäden stehen unter Feuer, Blitz, Überspannung.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wie schützt dich der Verzicht auf die Kürzung?
Viele Tarife enthalten einen Verzicht auf die Kürzung bei grober Fahrlässigkeit – entweder bis zu einer festen Schadenhöhe oder bis zur vollen Versicherungssumme. Im Schadenfall zahlt die Versicherung dann so, als wärst du nur leicht fahrlässig gewesen. Achte auf die Grenze und auf Ausnahmen.
- Höhe: Gilt der Verzicht bis zur Versicherungssumme oder nur bis zu einem Betrag? Ein Brand kann schnell sechsstellig werden.
- Reichweite: Bezieht sich der Verzicht nur auf das Herbeiführen des Schadens oder auch auf Pflichtverletzungen?
- Ausnahmen: Einige Tarife nehmen bestimmte Fälle aus, etwa Pflichtverletzungen bei leerstehenden Gebäuden.
Der Verzicht kostet je nach Tarif etwas mehr – er gehört aber zu den Merkmalen, bei denen Sparen teuer werden kann. Wer eine Wohngebäudeversicherung günstig abschließen möchte, sollte ihn trotzdem im Mindestschutz behalten und lieber über die Selbstbeteiligung sparen.
Welche Pflichten gelten zusätzlich?
Neben dem Verschulden beim Schaden selbst gibt es vertragliche Pflichten, sogenannte Obliegenheiten. Die Musterbedingungen verlangen unter anderem, wasserführende Anlagen und das Dach in ordnungsgemäßem Zustand zu halten, leerstehende Gebäude zu kontrollieren und im Winter zu heizen oder die Leitungen zu entleeren.
Verletzt du solche Pflichten, kann der Versicherer nach den Musterbedingungen kündigen und ganz oder teilweise leistungsfrei sein. Das ist ein eigenes Thema neben § 81 VVG. Besonders wichtig wird es bei einem leerstehenden oder geerbten Haus und bei Frostschäden an Leitungen.
Kurz gesagt: Der Verzicht auf die Kürzung bei grober Fahrlässigkeit schützt dich bei Unachtsamkeit. Er ersetzt nicht die Pflicht, dein Haus in Ordnung zu halten.
Häufige Fragen
Was ist grobe Fahrlässigkeit in der Wohngebäudeversicherung?
Grob fahrlässig handelt, wer die nötige Sorgfalt in besonders schwerem Maß verletzt – also etwas nicht beachtet, was jedem hätte einleuchten müssen. Typische Beispiele sind eine brennende Kerze in einem leeren Raum oder ein unbeaufsichtigter Herd. Ob ein Fall grob fahrlässig war, hängt immer von den Umständen ab.
Darf die Versicherung bei grober Fahrlässigkeit gar nicht zahlen?
Nicht pauschal. Nach § 81 VVG darf der Versicherer seine Leistung bei grober Fahrlässigkeit im Verhältnis zur Schwere des Verschuldens kürzen. Nur bei Vorsatz ist er ganz leistungsfrei. Wie hoch die Kürzung ausfällt, hängt vom Einzelfall ab.
Was bedeutet Verzicht auf Kürzung bei grober Fahrlässigkeit?
Viele Tarife verzichten darauf, die Leistung bei grob fahrlässig verursachten Schäden zu kürzen – oft bis zu einer bestimmten Schadenhöhe oder ganz. Achte auf die Grenze und darauf, ob der Verzicht auch für Obliegenheitsverletzungen und Sicherheitsvorschriften gilt.
Ist eine vergessene Kerze immer grob fahrlässig?
Nein. Gerichte bewerten jeden Fall einzeln: Wie lange war der Raum unbeaufsichtigt? Stand die Kerze nah an brennbarem Material? Sicher ist nur: Eine solche Situation kann als grob fahrlässig eingestuft werden. Ein Tarif mit Verzicht auf die Kürzung nimmt dir dieses Risiko weitgehend ab.
Gilt der Verzicht auch, wenn ich Sicherheitsvorschriften verletze?
Nicht automatisch. Der Verzicht bezieht sich oft auf das Herbeiführen des Versicherungsfalls nach § 81 VVG. Verletzt du vertragliche Pflichten, etwa die Rohre in einem leeren Haus im Winter nicht zu entleeren, können eigene Regeln gelten. Lies die genaue Formulierung im Tarif.
Weiterlesen
Quellen
- Versicherungsvertragsgesetz § 81 – gesetze-im-internet.de
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 20 Sicherheitsvorschriften) – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de