
Ableitungsrohre versichern: Wer zahlt, wenn das Abwasserrohr bricht?
Abwasserrohre im Haus sind in der Wohngebäudeversicherung versichert, Abwasserrohre im Garten nach den Musterbedingungen nicht. Für Ableitungsrohre außerhalb des Gebäudes brauchst du einen Zusatzbaustein – sonst zahlst du Bagger, Rohr und neuen Rasen selbst.
Tarife mit Rohr-Baustein vergleichen Leitungswasser & Rohrbruch
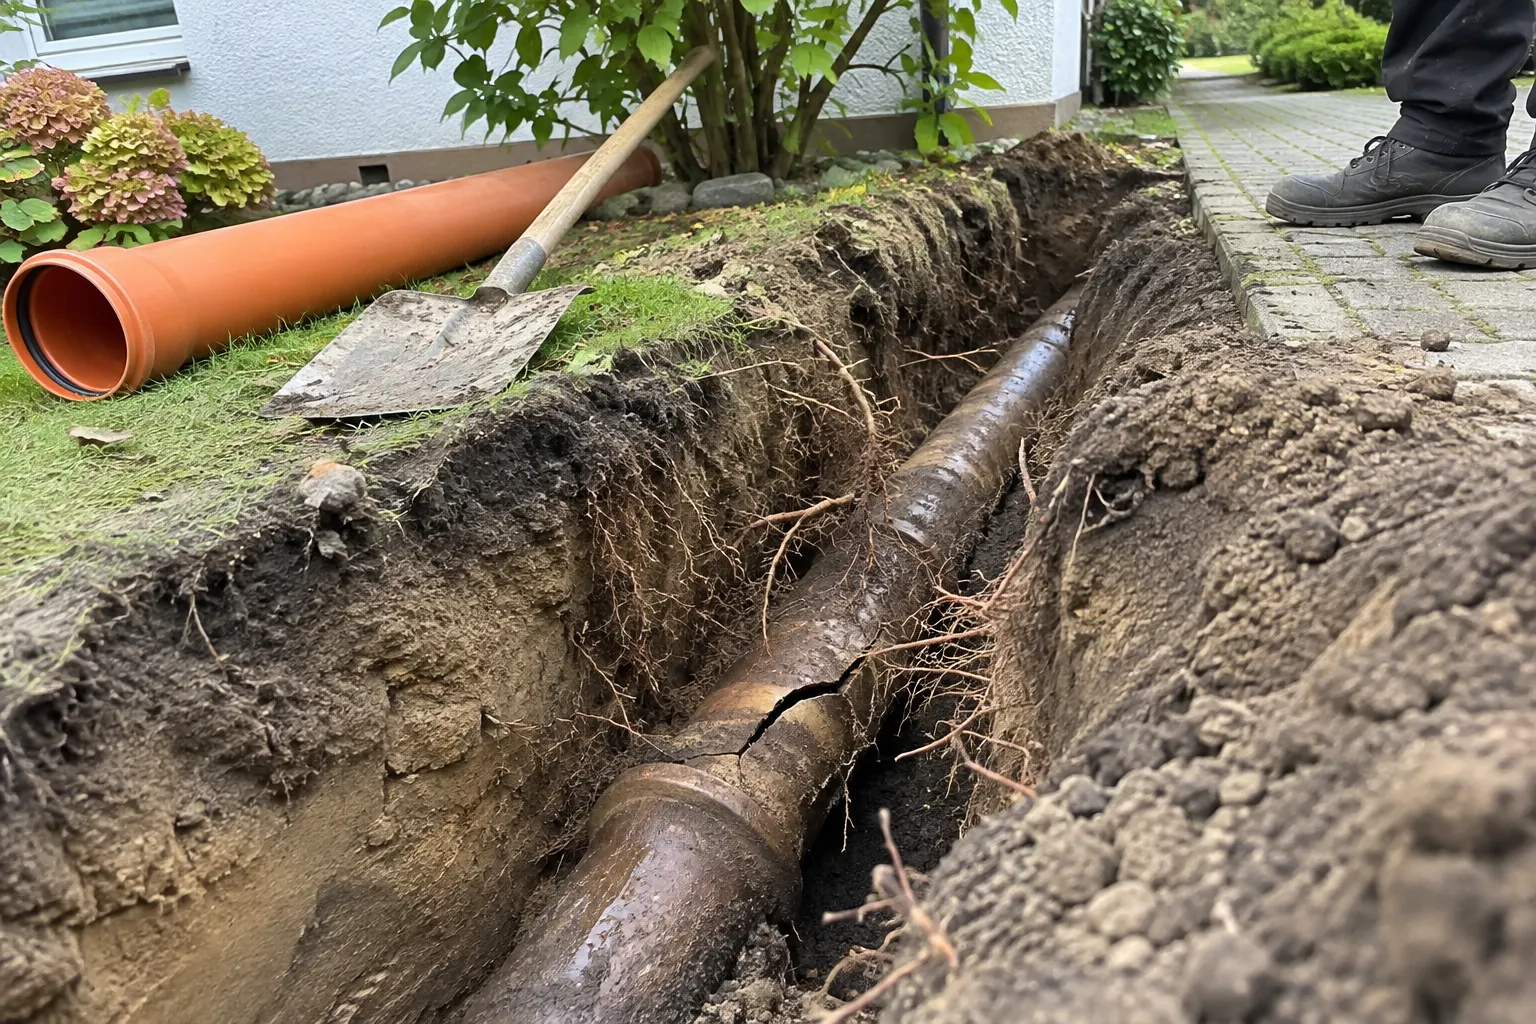
Was sind Ableitungsrohre – und was Zuleitungsrohre?
Zuleitungsrohre bringen Wasser ins Haus: Trinkwasser vom Hausanschluss oder Heizwasser zur Heizung. Ableitungsrohre führen Wasser hinaus: Abwasser aus Bad, Küche, Waschmaschine und oft auch Regenwasser von der Dachrinne. Für die Versicherung ist das ein großer Unterschied, sobald die Rohre außerhalb des Hauses liegen.
Stell dir dein Haus mit allen Rohren wie einen Baum vor. Die dünnen Zuleitungen sind die Äste, die Wasser in jedes Zimmer bringen. Die dicken Ableitungen sind die Wurzeln: Sie sammeln alles Abwasser und führen es unter dem Keller oder durch den Garten zum Kanal unter der Straße. Diese „Wurzeln“ liegen oft seit Jahrzehnten in der Erde – aus Ton, Beton oder älterem Kunststoff.
Was zahlt die Wohngebäudeversicherung bei einem Rohrbruch?
Innerhalb des Gebäudes sind Bruchschäden an Zu- und Ableitungen der Wasserversorgung versichert, ebenso Frostschäden. Außerhalb des Gebäudes nennen die GDV-Musterbedingungen VGB 2022 nur Zuleitungsrohre der Wasserversorgung und Rohre von Heizungs- oder Klimaanlagen. Abwasserrohre im Erdreich gehören nicht zum Grundschutz.
| Rohr | Lage | Im Grundschutz? |
|---|---|---|
| Zu- und Ableitungen Wasser, Gas, Heizung, Regenentwässerung | innerhalb des Gebäudes | ja |
| Rohre unter der Bodenplatte | unter dem Gebäude | nur wenn vereinbart |
| Zuleitungsrohre Wasser, Heizungsrohre | außerhalb, auf dem Grundstück | ja, bis zum vereinbarten Betrag |
| Ableitungsrohre (Abwasser) | außerhalb des Gebäudes | nur mit Zusatzbaustein |
Wichtig: Die Musterbedingungen sind unverbindlich. Viele Tarife sind großzügiger und schließen Ableitungsrohre auf dem Grundstück schon im Grundschutz oder in einer Komfortstufe ein. Andere verlangen einen Aufpreis. Genau das macht den Unterschied zwischen zwei Angeboten aus, die auf den ersten Blick gleich aussehen.
Beispiel: die Wurzel im Vorgarten
Bei Herrn T. riecht es im Keller muffig, das Abwasser läuft langsam ab. Eine Kamerabefahrung zeigt: Die Wurzeln der alten Birke haben das Tonrohr im Vorgarten gesprengt. Der Garten muss aufgegraben, das Rohr auf acht Metern erneuert werden. Ohne Baustein für Ableitungsrohre zahlt er alles selbst. Mit Baustein übernimmt die Versicherung je nach Bedingungen die Reparatur bis zur vereinbarten Grenze – ob Wurzeleinwuchs als Bruch gilt, steht in den Bedingungen.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Was leistet ein Zusatzbaustein für Ableitungsrohre?
Ein Baustein für Ableitungsrohre erweitert den Leitungswasserschutz auf Abwasserrohre außerhalb des Gebäudes, meist auf dem Versicherungsgrundstück, manchmal auch bis zum öffentlichen Kanal. Fast immer gilt eine Höchstgrenze je Schaden. Achte darauf, ob auch die Kosten für Suche, Freilegen und Wiederverfüllen eingeschlossen sind.
- Reichweite: nur auf dem Grundstück oder auch außerhalb, wenn du die Gefahr dafür trägst?
- Höchstgrenze: Wie hoch ist der Betrag je Schaden? Ein Bagger mit Rohrleger ist schnell teurer als gedacht.
- Nebenarbeiten: Sind Ortung, Aufgraben, Wiederherstellen von Pflaster und Rasen mitversichert?
- Ursachen: Wie behandelt der Tarif Wurzeleinwuchs, Verschleiß und Undichtigkeit ohne Bruch?
- Unter der Bodenplatte: Sind Rohre unter dem Haus eingeschlossen?
Für wen lohnt sich der Baustein?
Der Baustein lohnt sich besonders bei älteren Häusern mit langen Abwasserleitungen durch den Garten, bei alten Ton- oder Betonrohren und bei großen Bäumen nahe der Leitung. Bei einem Neubau mit kurzer, neuer Leitung ist das Risiko kleiner – aber auch dort entscheidet der Preisunterschied im Angebot.
Leitungswasser ist die teuerste Gefahr in der Wohngebäudeversicherung: Über die Hälfte aller Schäden entfällt darauf, 2024 lag der Schadenaufwand bei über 4,9 Milliarden Euro (GDV, via Finanztip). Alte Rohre sind dabei der Haupttreiber. Wer ein Haus aus den 1960er- oder 1970er-Jahren hat, sollte den Rohrschutz deshalb genau prüfen – mehr dazu unter Altbau versichern.
Günstig heißt nicht lückenhaft: Wenn du eine Wohngebäudeversicherung günstig abschließen willst, lohnt sich bei einem alten Haus oft der Tarif mit Rohr-Baustein mehr als der billigste ohne.
Wie prüfst du deinen Vertrag?
Suche in den Bedingungen nach „Bruchschäden außerhalb von Gebäuden“ und „Ableitungsrohre“. Steht dort nur „Zuleitungsrohre“, sind Abwasserrohre im Garten nicht versichert. Prüfe außerdem die Höchstgrenze und ob Rohre unter der Bodenplatte eingeschlossen sind.
- Versicherungsschein und Bedingungen heraussuchen (Abschnitt Leitungswasser).
- Formulierung für Rohre außerhalb des Gebäudes lesen: Zuleitung, Ableitung, Grenze.
- Lage deiner Leitungen klären: Wo verläuft das Abwasserrohr, wie alt ist es?
- Bei Lücke: Baustein nachversichern oder beim Vergleich gezielt darauf achten.
- Im Schadenfall vor dem Ausgraben den Versicherer informieren (Schaden melden).
Häufige Fragen
Sind Ableitungsrohre in der Wohngebäudeversicherung versichert?
Innerhalb des Gebäudes ja: Bruchschäden an Zu- und Ableitungen der Wasserversorgung sind nach den GDV-Musterbedingungen versichert. Außerhalb des Gebäudes nennt das Muster nur Zuleitungsrohre der Wasserversorgung und Heizungsrohre. Abwasserrohre im Garten oder unter der Einfahrt brauchen einen Zusatzbaustein.
Was ist der Unterschied zwischen Zuleitungs- und Ableitungsrohren?
Zuleitungsrohre bringen Frischwasser oder Heizwasser ins Haus. Ableitungsrohre führen Abwasser aus Bad, Küche und Dachrinnen ab, meist bis zum öffentlichen Kanal. Für die Versicherung ist der Unterschied wichtig, weil außerhalb des Hauses oft nur Zuleitungen im Grundschutz stecken.
Sind Rohre unter der Bodenplatte versichert?
Nach den Musterbedingungen VGB 2022 sind Rohre und Installationen unterhalb der Bodenplatte nur versichert, wenn das vereinbart ist. Viele Tarife schließen sie ein, oft mit einer Höchstgrenze. Prüfe die Formulierung in deinen Bedingungen.
Zahlt die Versicherung bei Wurzeleinwuchs ins Abwasserrohr?
Das hängt vom Tarif ab. Ein Bruch an einem versicherten Rohr ist ein Bruchschaden. Ob eingewachsene Wurzeln, Verstopfung oder Verschleiß als Bruch gelten oder ausgeschlossen sind, regeln die Bedingungen unterschiedlich. Frag im Zweifel vor dem Ausgraben beim Versicherer nach.
Wer zahlt, wenn das Rohr außerhalb meines Grundstücks bricht?
Rohre im öffentlichen Bereich gehören meist der Gemeinde oder dem Versorger. Für Hausanschlussleitungen bis zum Kanal kann die Zuständigkeit je nach Satzung beim Eigentümer liegen. Manche Tarife versichern auch Rohre außerhalb des Grundstücks, wenn du die Gefahr dafür trägst. Lies dazu die Entwässerungssatzung deiner Gemeinde.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 4.3, A 4.4, A 4.5) – gdv.de (PDF)
- Finanztip: Leitungswasserschäden steigen stark (GDV-Zahlen), 07.11.2025 – finanztip.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de