
Unterversicherung beim Haus: Ursachen, Folgen, Schutz
Ist dein Haus zu niedrig versichert, kürzt die Versicherung jeden Schaden im gleichen Verhältnis – auch den kaputten Fensterrahmen. Schutz bieten richtige Angaben, ein Unterversicherungsverzicht und die Meldung von Umbauten.
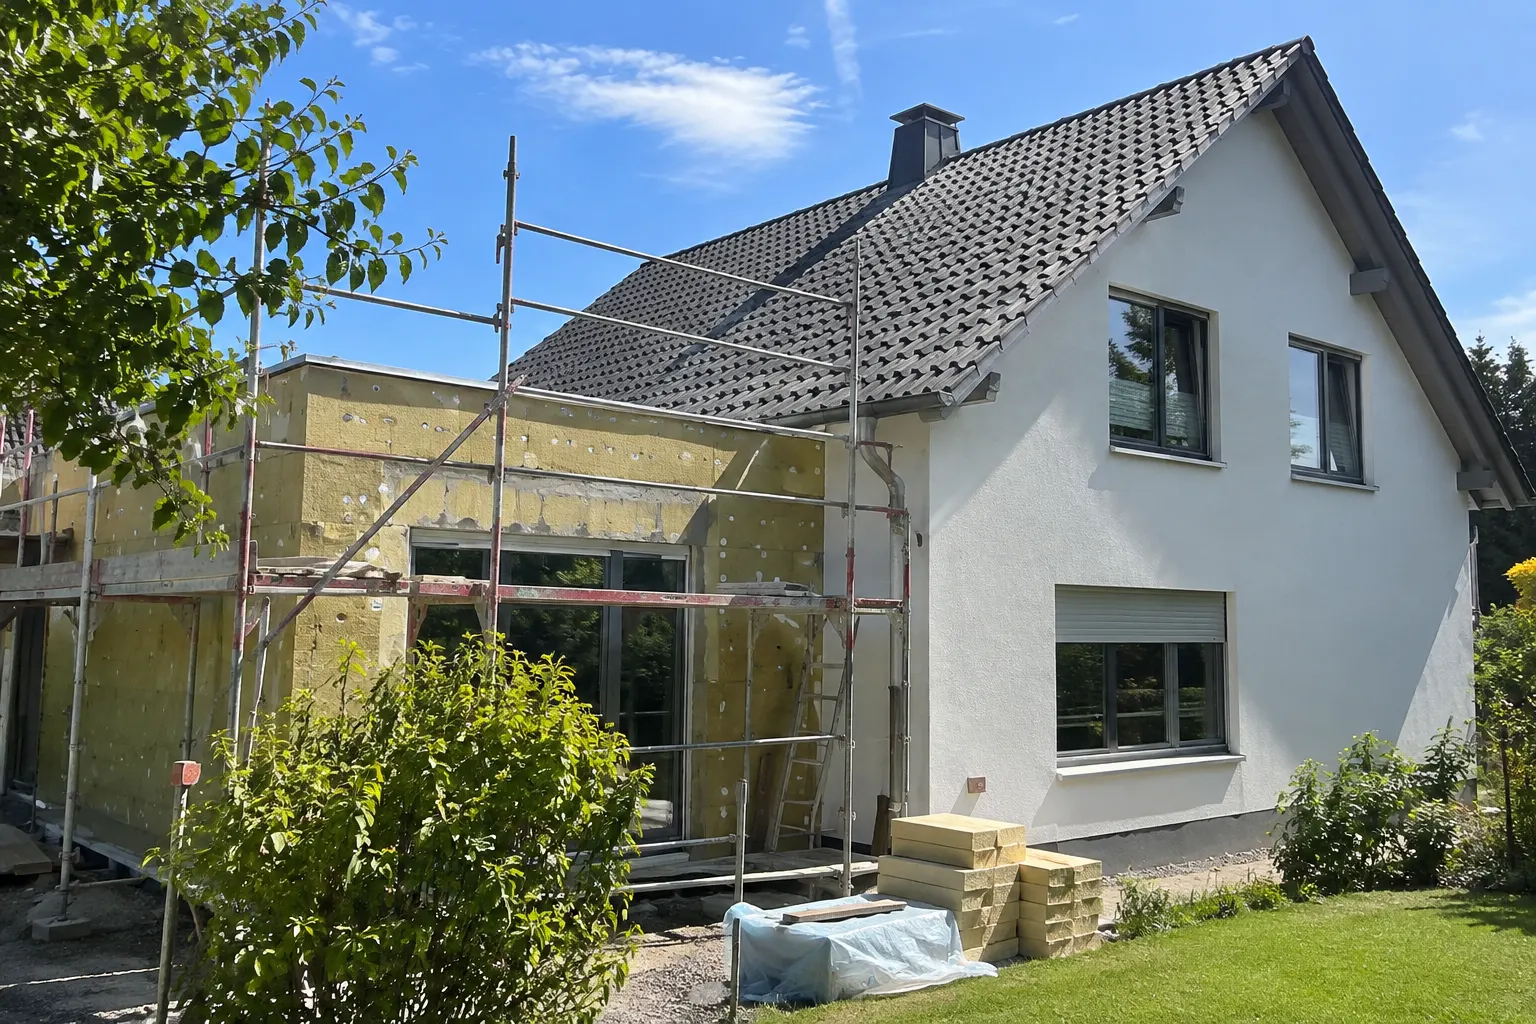
Was bedeutet Unterversicherung?
Unterversicherung heißt: Die Versicherungssumme ist niedriger als der tatsächliche Versicherungswert deines Hauses. Nach § 75 VVG darf der Versicherer dann jede Entschädigung im Verhältnis von Summe zu Wert kürzen. Das trifft nicht nur den Totalschaden, sondern jeden einzelnen Schaden.
Viele Hausbesitzer denken, Unterversicherung sei nur beim Abbrennen des ganzen Hauses ein Problem. Das stimmt nicht. Weil der Versicherer verhältnismäßig kürzt, fehlt auch beim Sturmschaden am Dach oder beim Leitungswasserschaden im Bad ein Teil des Geldes. Eine niedrige Summe spart ein paar Euro Beitrag und kostet im Ernstfall viel mehr.
Wie wird bei Unterversicherung gekürzt?
Die Formel lautet: Entschädigung = Schaden × Versicherungssumme ÷ Versicherungswert. Die Verbraucherzentrale rechnet vor: Ist das Haus nur zur Hälfte versichert, zahlt der Versicherer von einem Schaden über 100.000 Euro nur 50.000 Euro.
Beispiel: Wasserschaden nach Dachausbau
Familie S. hat ihr Dachgeschoss ausgebaut, die Versicherung aber nicht informiert. Ein Leitungswasserschaden kostet 80.000 Euro. Die Versicherungssumme entspricht 300.000 Euro, der tatsächliche Wert liegt durch den Ausbau bei 450.000 Euro. Quote: 300.000 ÷ 450.000 = zwei Drittel. Die Versicherung zahlt rund 53.300 Euro – fast 26.700 Euro trägt die Familie selbst.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Wie entsteht eine Unterversicherung?
Meist durch eine von drei Ursachen: eine feste Versicherungssumme, die nicht mit den Baupreisen wächst, einen zu niedrig geschätzten Wert 1914 oder Umbauten, die der Versicherung nicht gemeldet wurden. Auch falsche Angaben zu Wohnfläche oder Ausstattung führen dazu.
- Feste Summe statt gleitendem Neuwert: Baupreise steigen, die Summe bleibt gleich. Mehr dazu unter gleitender Neuwert.
- Selbst geschätzter Wert 1914: Ohne Bewertungsbogen oder Gutachten ist die Zahl oft zu niedrig. So rechnest du nach: Wert 1914.
- Falsche Wohnfläche: Ausgebauter Keller oder Dachboden nicht mitgezählt.
- Bessere Ausstattung als angegeben: Fußbodenheizung, hochwertige Bäder, Naturstein.
- Nicht gemeldete Umbauten: Anbau, Wintergarten, Garage mit Wohnraum.
Was ist ein Unterversicherungsverzicht?
Mit einem Unterversicherungsverzicht verspricht der Versicherer, im Schadenfall nicht wegen Unterversicherung zu kürzen. Ob es ihn gibt, hängt vom Tarif ab. Er greift meist, wenn der Wert 1914 per Bewertungsbogen des Versicherers oder Gutachten ermittelt wurde – oder wenn die Wohnfläche korrekt angegeben ist.
Der Verzicht ist kein Freibrief. Er setzt voraus, dass deine Angaben stimmen und du Änderungen meldest. Im Wohnflächenmodell der GDV-Musterbedingungen kann der Versicherer kürzen, wenn die tatsächliche Ausstattung hochwertiger ist als im Vertrag angegeben (VGB 2022, A 17.3.2). Die Verbraucherzentrale hält das Wohnflächenmodell dennoch für die einfachste und sicherste Methode.
Merke: Achte beim Vergleich darauf, dass der Tarif einen Unterversicherungsverzicht enthält. Eine günstige Wohngebäudeversicherung ohne diesen Verzicht ist im Schadenfall oft teurer.
Warum musst du Umbauten melden?
Jeder Anbau, Dachausbau oder hochwertige Umbau erhöht den Wert deines Hauses. Meldest du ihn nicht, passt die Versicherungssumme nicht mehr – und der Unterversicherungsverzicht kann entfallen. Eine kurze Meldung an den Versicherer genügt meist, der Beitrag wird dann angepasst.
- Vor dem Umbau: Versicherer informieren, auch wegen Bauleistungs- oder Rohbaurisiken.
- Nach dem Umbau: neue Wohnfläche, Ausstattung und Bauteile melden.
- Bestätigung des Versicherers aufbewahren, am besten mit neuem Versicherungsschein.
- Prüfen, ob der Unterversicherungsverzicht weiter gilt.
Die Pflicht, Gefahrerhöhungen und Änderungen anzuzeigen, gehört zu den Obliegenheiten. Wer sie verletzt, riskiert neben Kürzungen auch Probleme bei grober Fahrlässigkeit und anderen Leistungsfragen.
Häufige Fragen
Was ist eine Unterversicherung?
Eine Unterversicherung liegt vor, wenn die Versicherungssumme niedriger ist als der tatsächliche Wert des Gebäudes. Dann darf der Versicherer nach § 75 VVG die Entschädigung im gleichen Verhältnis kürzen – auch bei kleinen Schäden, nicht nur beim Totalschaden.
Wie wird bei Unterversicherung gerechnet?
Entschädigung = Schaden × Versicherungssumme ÷ tatsächlicher Wert. Ist das Haus nur zur Hälfte versichert, bekommst du nur die Hälfte. Die Verbraucherzentrale nennt das Beispiel: Bei halber Versicherungssumme zahlt der Versicherer von einem 100.000-Euro-Schaden nur 50.000 Euro.
Was ist ein Unterversicherungsverzicht?
Der Versicherer verzichtet darauf, wegen Unterversicherung zu kürzen. Das hängt vom Tarif ab. Meist gilt es, wenn der Wert 1914 mit dem Bewertungsbogen des Versicherers oder durch einen Sachverständigen ermittelt wurde, oder wenn die Wohnfläche richtig angegeben ist.
Muss ich einen Anbau der Versicherung melden?
Ja. Ein Anbau, ein ausgebautes Dachgeschoss oder eine deutlich hochwertigere Ausstattung erhöhen den Wert des Gebäudes. Meldest du das nicht, kann der Verzicht auf den Einwand der Unterversicherung entfallen. Im Wohnflächenmodell darf der Versicherer kürzen, wenn die Ausstattung besser ist als angegeben.
Schützt der gleitende Neuwert vor Unterversicherung?
Er schützt vor einer schleichenden Unterversicherung durch steigende Baupreise, weil Schutz und Beitrag jedes Jahr angepasst werden. Er schützt nicht vor falschen Angaben am Anfang oder vor nicht gemeldeten Umbauten. Dafür braucht es richtige Daten und einen Unterversicherungsverzicht.
Weiterlesen
Quellen
- Versicherungsvertragsgesetz § 75 – gesetze-im-internet.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 17.3.2) – gdv.de (PDF)
- Finanztip: Wohngebäudeversicherung wird teurer, 08.11.2026 – finanztip.de