
Wasserschaden und Rohrbruch: Was zahlt die Wohngebäudeversicherung?
Bei einem Wasserschaden durch Leitungswasser zahlt die Wohngebäudeversicherung die Reparatur des Gebäudes: Rohr, Wände, Estrich, Böden und die Trocknung. Wasser von außen – Starkregen, Hochwasser, Grundwasser – ist dagegen nur mit Elementarschutz versichert.
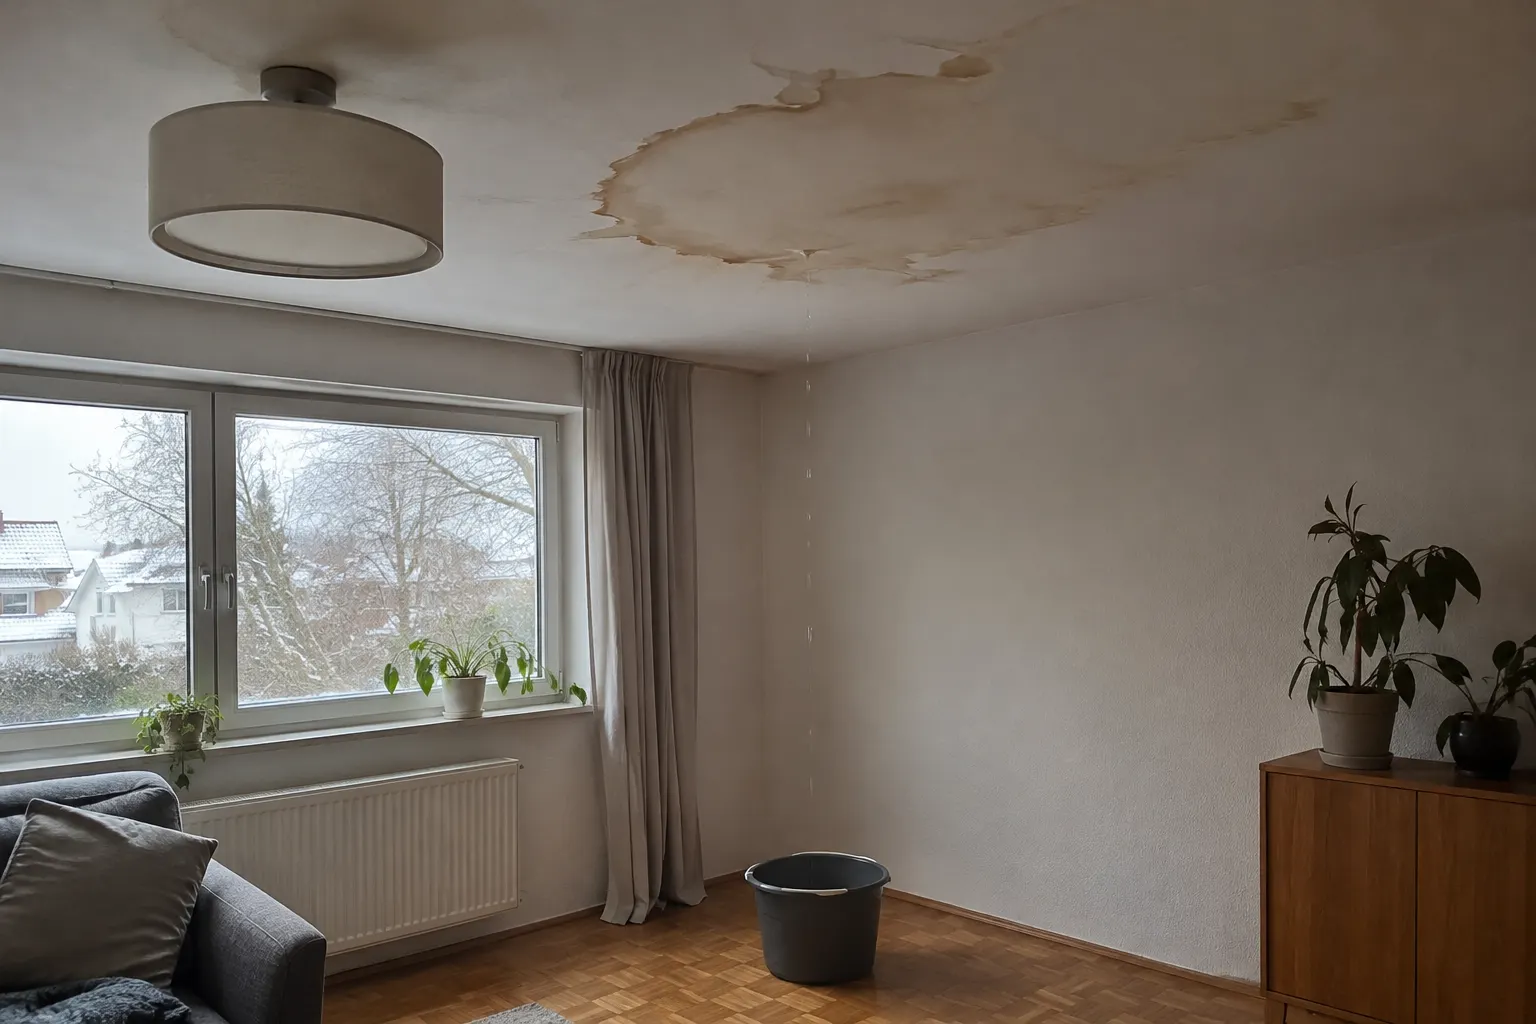
Was gilt in der Versicherung als Leitungswasser?
Leitungswasser ist Wasser, das ungewollt („bestimmungswidrig“) austritt: aus Rohren für Zu- und Abwasser, aus daran angeschlossenen Schläuchen und Geräten, aus der Heizung oder Klimaanlage und aus Sprinkleranlagen. Entscheidend ist der Weg des Wassers – es muss aus einer Leitung im Haus kommen.
„Bestimmungswidrig“ heißt: Das Wasser ist dort, wo es nicht hingehört. Der Schlauch der Spülmaschine reißt, eine Verbindung an der Heizung leckt, im Bad platzt ein Eckventil. All das ist Leitungswasser im Sinne der GDV-Musterbedingungen (VGB 2022, A 4.2).
| Situation | Leitungswasser? |
|---|---|
| Rohr in der Wand platzt, Wasser läuft durch die Decke | ja |
| Schlauch der Waschmaschine reißt | ja |
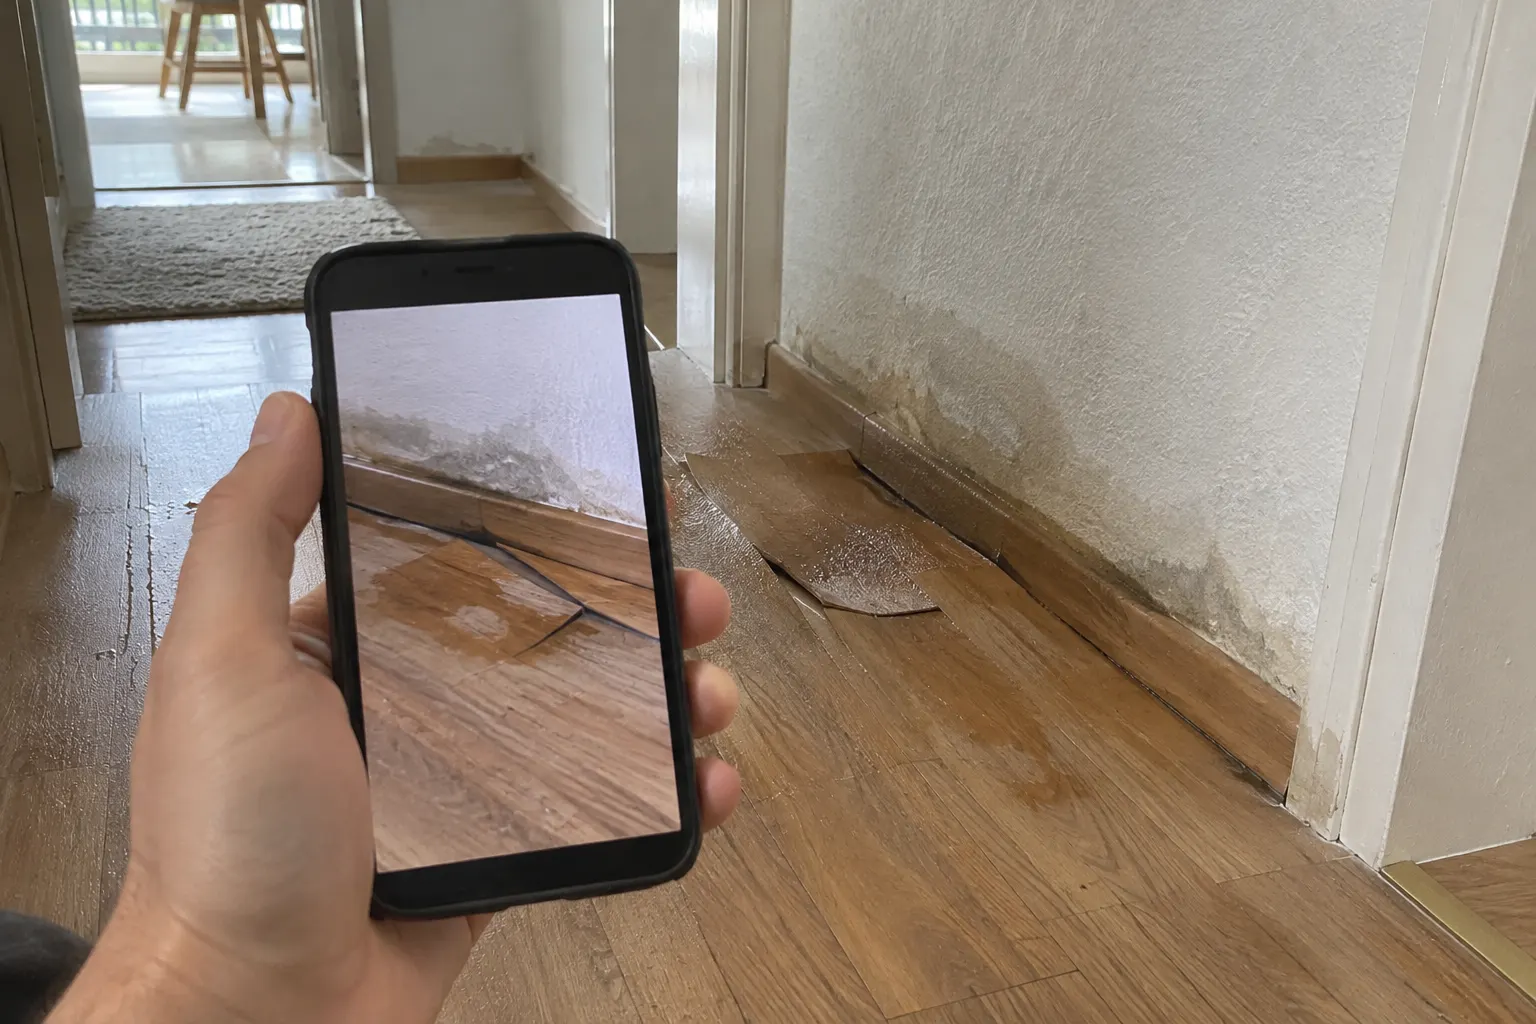
| Heizkörper leckt, Parkett quillt auf | ja |
| Wasser drückt nach Gewitter aus dem Kellerabfluss | nein – Rückstau, nur mit Elementarschutz |
| Grundwasser steigt durch die Kellerwand | nein |
| Badewanne läuft beim Baden über | meist nein – Planschwasser ist ausgeschlossen |
Ist ein Rohrbruch auch ohne Wasserschaden versichert?
Ja. Die Wohngebäudeversicherung zahlt nicht nur den Wasserschaden, sondern auch das kaputte Rohr. Versichert sind Brüche durch Frost und andere Ursachen an Wasser- und Gasleitungen, Heizungs- und Klimarohren und Regenrohren im Haus. Frostschäden an Armaturen, Waschbecken und Toiletten sind ebenfalls versichert.
Beispiel: Rohrbruch im Winter
Ende Januar, minus zwölf Grad. Im kaum genutzten Gästezimmer unter dem Dach ist die Heizung aus. Über Nacht friert das Rohr zum Waschbecken ein und platzt. Morgens tropft es durch die Decke ins Wohnzimmer. Versichert sind der Rohrbruch, das Aufstemmen der Wand, Trocknung, Putz und Decke. Aber: Die Musterbedingungen verlangen, dass du im Winter alle Räume heizt und kontrollierst oder die Leitungen entleerst. War das Zimmer über Wochen eiskalt, kann die Versicherung kürzen.
Außerhalb des Hauses ist es enger. Versichert sind dort nach den Musterbedingungen nur Zuleitungen der Wasserversorgung und Heizungsrohre, die dein Haus versorgen oder auf deinem Grundstück liegen (A 4.4). Abwasserrohre im Garten sind nicht im Grundschutz – mehr dazu unter Ableitungsrohre. Und Rohre unterhalb der Bodenplatte sind nur versichert, wenn das vereinbart ist (A 4.3).
Was bezahlt die Wohngebäudeversicherung bei einem Wasserschaden?
Sie zahlt alles, was zum Gebäude gehört: das Finden und Freilegen der Leckstelle, die Reparatur des Rohrs, die technische Trocknung, neuen Estrich, Putz, Fliesen, Farbe und fest verlegte Böden. Dazu kommen Folgekosten wie verlorenes Wasser, Hotel bei unbewohnbarem Haus und Aufräumen – jeweils bis zu den vereinbarten Grenzen.
- Reparatur des gebrochenen Rohrs inklusive Aufstemmen und Wiederverschließen
- Trocknung von Wänden, Decken und Estrich durch Fachfirmen
- Erneuerung von Putz, Fliesen, Tapeten, Anstrich und Bodenbelägen, die fest zum Gebäude gehören
- Kosten für ausgelaufenes Wasser (Wasserverlust), soweit vereinbart
- Hotelkosten, wenn das Haus nicht bewohnbar ist
- Mietausfall, wenn Mieter wegen des Schadens zu Recht weniger zahlen
Nasse Möbel, Kleidung, Teppiche oder der Laptop zahlt die Wohngebäudeversicherung nicht – das ist Hausrat. Die Grenze erklärt Unterschied zur Hausrat.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Welche Wasserschäden sind nicht versichert?
Nicht versichert sind Plansch- und Reinigungswasser, Schwamm und Hausfäulepilze, Grundwasser, Überschwemmung, Starkregen und Rückstau, Erdbeben und Schneedruck. Auch langsamer Verschleiß ohne plötzlichen Schaden ist kein Versicherungsfall. Wasser von außen deckt nur der Elementarschutz.
- Plansch- und Reinigungswasser: Die Kinder spielen in der Wanne, das Wasser schwappt über.
- Schwamm und Hausfäulepilze: Der Holzschädling Hausschwamm ist ausgeschlossen (VGB 2022, A 4.5).
- Wasser von außen: Grundwasser, Hochwasser, Starkregen und der dadurch ausgelöste Rückstau aus dem Kanal – nur mit Elementarschutz.
- Erdsenkung oder Erdrutsch: ausgeschlossen, außer das Leitungswasser hat sie selbst verursacht.
Schimmel: Entsteht Schimmel als Folge eines versicherten Rohrbruchs, wird er bei der Sanierung meist mit beseitigt. Schimmel durch falsches Lüften oder feuchte Wände ohne Leitungsschaden ist kein Leitungswasserschaden. Prüfe die Regel in deinem Tarif.
Warum sind Leitungswasserschäden so häufig?
Leitungswasser ist der größte Kostentreiber der Wohngebäudeversicherung. Über die Hälfte aller Schäden entsteht dadurch. 2024 zahlten die Versicherer über 4,9 Milliarden Euro, 2015 waren es gut 2,3 Milliarden. Hauptgrund sind alte Leitungen in älteren Häusern: Je älter die Rohre, desto häufiger brechen sie.
Viele Lecks bleiben lange unbemerkt. Das Wasser sickert wochenlang in Estrich und Wände, bevor ein Fleck an der Decke auftaucht. Dann ist der Schaden groß. Deshalb steigen die Beiträge besonders für ältere Häuser. Hast du deine Leitungen erneuert, melde das dem Versicherer. Laut Finanztip kann ein neues oder komplett saniertes Haus im selben Tarif 100 bis 500 Euro günstiger sein als ein Haus von 2000 – je nach Lage. Mehr dazu unter Sparen ohne Lücken und Altbau.
Was solltest du bei einem Wasserschaden sofort tun?
Dreh den Haupthahn zu, schalte den Strom in betroffenen Räumen ab und bring Sachen in Sicherheit. Fotografiere den Schaden, bevor du aufräumst, und melde ihn sofort deiner Versicherung. Du bist verpflichtet, den Schaden möglichst klein zu halten – große Reparaturen besprichst du vorher mit dem Versicherer.
- Wasser stoppen: Haupthahn schließen, meist im Keller beim Wasserzähler.
- Sicherheit: Strom in nassen Räumen abschalten, nicht in stehendes Wasser mit Steckdosen treten.
- Schaden begrenzen: Wasser aufnehmen, Möbel hochstellen, lüften.
- Dokumentieren: Fotos und Videos von Leck, Decke, Boden und Sachen.
- Melden: Versicherung sofort informieren, Schadennummer notieren. Einen Notfall-Installateur darfst du rufen.
- Abstimmen: Trocknung und Sanierung mit dem Versicherer klären, Rechnungen aufheben.
Die ausführliche Anleitung steht unter Schaden melden. Wie du guten Leitungswasserschutz zu einem fairen Preis findest, zeigt die Startseite: günstige Wohngebäudeversicherung finden.
Häufige Fragen
Zahlt die Wohngebäudeversicherung bei einem Wasserschaden?
Ja, wenn Leitungswasser die Ursache ist: Wasser, das ungewollt aus Zu- oder Ableitungen, Schläuchen, der Heizung oder angeschlossenen Geräten austritt. Versichert sind auch Rohrbrüche und Frostschäden an Leitungen im Haus. Nicht versichert sind Grundwasser, Starkregen und Rückstau – das deckt nur der Elementarschutz.
Wer zahlt bei einem Rohrbruch: Gebäude- oder Hausratversicherung?
Beide, aber für verschiedene Dinge. Die Wohngebäudeversicherung zahlt das Rohr, das Aufstemmen, Trocknen, Putz, Estrich und fest verlegte Böden. Die Hausratversicherung zahlt nasse Möbel, Teppiche und Elektrogeräte. Bei Mietern zahlt der Vermieter über seine Gebäudeversicherung den Gebäudeteil.
Ist eine undichte Waschmaschine versichert?
Das Wasser, das aus dem Schlauch einer angeschlossenen Waschmaschine austritt, gilt als Leitungswasser. Schäden am Gebäude, etwa am Boden oder an der Decke darunter, zahlt dann die Wohngebäudeversicherung. Die Waschmaschine selbst ist Hausrat.
Zahlt die Versicherung einen Frostschaden?
Frostbedingte Rohrbrüche im Haus sind versichert. Aber du musst in der kalten Jahreszeit alle Räume heizen und kontrollieren oder die Leitungen absperren und entleeren. Ist ein unbeheiztes Ferienhaus nicht entleert, kann die Versicherung kürzen oder ganz ablehnen.
Sind Rohre unter der Bodenplatte versichert?
Nach den GDV-Musterbedingungen sind Rohre und Installationen unterhalb der Bodenplatte nur versichert, wenn das vereinbart ist. Viele Tarife schließen sie ein, manche nicht. Achte bei älteren Häusern im Vergleich darauf.
Was mache ich zuerst bei einem Wasserschaden?
Haupthahn zudrehen, Strom in betroffenen Räumen abschalten, Wasser aufnehmen und Sachen in Sicherheit bringen. Dann alles fotografieren und den Schaden sofort deiner Versicherung melden. Größere Reparaturen beauftragst du am besten erst nach Rücksprache mit dem Versicherer.
Weiterlesen
Quellen
- GDV: VGB 2022 Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 4, A 20) – gdv.de (PDF)
- Finanztip: Leitungswasserschäden steigen stark (GDV-Zahlen), 07.11.2025 – finanztip.de
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de