
Was zahlt die Wohngebäudeversicherung? Leistungen im Überblick
Die Wohngebäudeversicherung zahlt, wenn dein Haus durch Feuer, Leitungswasser, Sturm oder Hagel beschädigt wird – mit Zusatzbaustein auch bei Überschwemmung und anderen Naturgefahren. Sie ersetzt Reparatur oder Wiederaufbau zum Neuwert und dazu Folgekosten wie Aufräumen oder Hotel.
Tarife mit diesen Leistungen vergleichen Haus im Schnitt ansehen
Gegen welche Gefahren schützt die Wohngebäudeversicherung?
Versicherbar sind vier Gefahrengruppen: Feuer (mit Blitz, Überspannung durch Blitz und Explosion), Leitungswasser, Sturm und Hagel sowie die weiteren Naturgefahren, auch Elementargefahren genannt. Die ersten drei bilden meist den Grundschutz. Den Elementarschutz musst du in vielen Tarifen zusätzlich wählen.
Fachleute sprechen von der „verbundenen“ Wohngebäudeversicherung. Das heißt nur: Mehrere Gefahren stecken in einem Vertrag. Welche genau, steht in deinem Versicherungsschein. Die Grundlage vieler Tarife sind die Musterbedingungen des Versichererverbands GDV, die VGB 2022. Sie sind unverbindlich – dein Tarif kann abweichen, oft zu deinen Gunsten, manchmal auch nicht.
| Gefahrengruppe | Was dazugehört | Meist im Grundschutz? |
|---|---|---|
| Feuer | Brand, Blitzschlag, Überspannung durch Blitz, Explosion, Verpuffung, Implosion, Absturz eines Flugzeugs, Fahrzeuganprall, Rauch und Ruß | ja |
| Leitungswasser | ausgetretenes Wasser aus Leitungen, Rohrbruch und Frost im Haus, Bruch an Zuleitungen auf dem Grundstück | ja |
| Sturm, Hagel | Sturm ab Windstärke 8 (ab 62 km/h), Hagel unabhängig von der Windstärke | ja |
| Weitere Naturgefahren | Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen, Vulkanausbruch | nur mit Elementarschutz |
Zu jeder Gefahr gibt es ein eigenes Blatt: Feuer, Blitz, Überspannung, Leitungswasser & Rohrbruch, Sturm & Hagel und Elementarschaden.
Was zahlt die Versicherung wo im Haus?
Am einfachsten verstehst du die Leistungen am Haus selbst. Tippe in der Zeichnung auf einen der sieben Punkte: Dach, Photovoltaik, Wohnzimmer, Bad, Fenster, Keller und Rohre im Erdreich. Zu jedem Punkt siehst du ein Alltagsbeispiel und was die Versicherung dort zahlt – und was nicht.
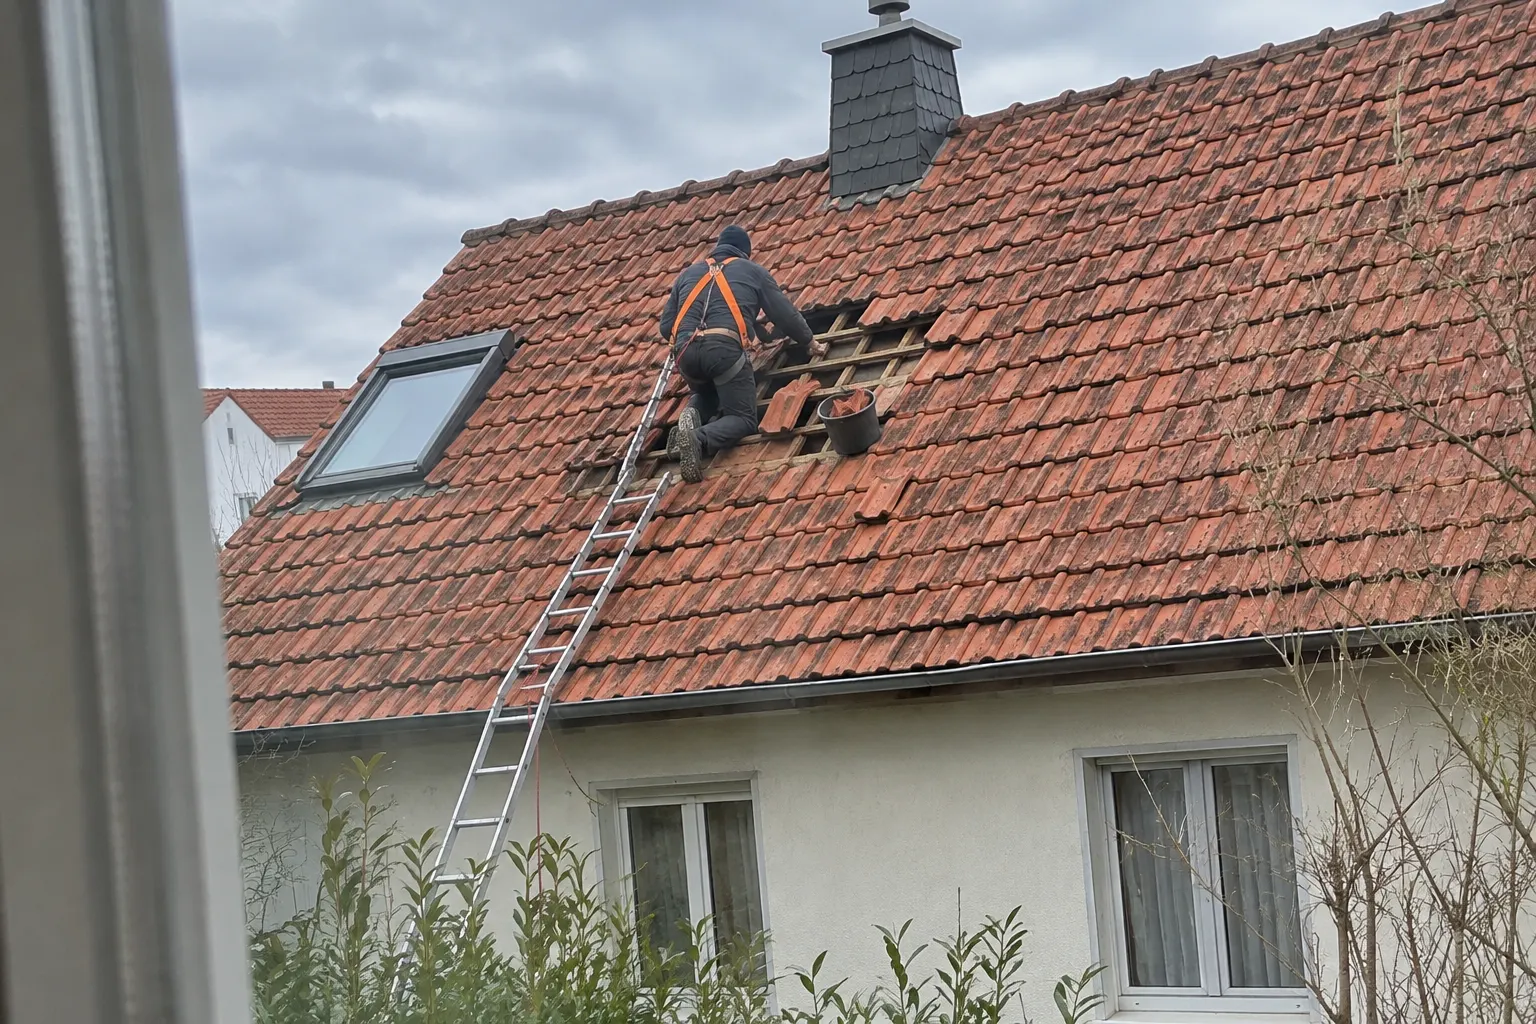
1 Dach: Sturm und Hagel
Ein Herbststurm reißt Ziegel herunter, der Baum aus dem Garten kippt aufs Dach. Was zahlt die Versicherung hier?
- Sturm ab Windstärke 8 (ab 62 km/h) und Hagel – Reparatur, Folgeschäden, Aufräumen
- Nicht: Regen durch ein offenes Fenster, Sturmflut
2 Photovoltaik auf dem Dach
Hagel zerschlägt Module, ein Kurzschluss im Wechselrichter. Was zahlt die Versicherung hier?
- Nur wenn die Anlage im Vertrag eingeschlossen ist – oder über eine eigene PV-Versicherung
- Die Musterbedingungen schließen PV-Anlagen sonst aus (Balkonkraftwerke nicht)
3 Wohnzimmer: Feuer, Blitz, Überspannung
Funken aus dem Kaminofen, ein Blitz schlägt ins Dach. Was zahlt die Versicherung hier?
- Brand, Blitzschlag, Explosion, Rauch und Ruß am Gebäude; Überspannung durch Blitz an fest eingebauter Technik
- Nicht: Sofa, Fernseher, Kleidung – das ist Hausrat
4 Bad und Leitungen: Leitungswasser
Im Januar platzt ein Rohr in der Wand, Wasser läuft durch die Decke. Was zahlt die Versicherung hier?
- Rohrbruch und Frost im Haus, ausgetretenes Leitungswasser, Trocknung, Wände und Böden
- Nicht: Schwamm und Hausfäulepilze, Grundwasser, Planschwasser
5 Fenster: Glasbruch
Der Fußball der Nachbarskinder trifft die Terrassentür. Was zahlt die Versicherung hier?
- Bruch durch Sturm, Hagel oder Feuer: über die jeweilige Gefahr
- Einfacher Glasbruch nur mit Glas-Baustein
6 Keller: Starkregen, Überschwemmung, Rückstau
Nach einem Gewitter steht das Wasser knöcheltief im Keller. Was zahlt die Versicherung hier?
- Nur mit Elementarschutz: Überschwemmung, Rückstau, auch Erdrutsch und Schneedruck
- Grunddeckung zahlt hier nicht; Rückstausicherung muss funktionieren
7 Rohre im Erdreich: Ableitungsrohre
Wurzeln sprengen das alte Abwasserrohr im Vorgarten. Was zahlt die Versicherung hier?
- Zuleitungen für Wasser und Heizung auf dem Grundstück: im Grundschutz
- Abwasserrohre außerhalb des Hauses nur mit Zusatzbaustein
Beispiel: ein Schaden, mehrere Positionen
Im Februar platzt bei Familie M. ein Heizungsrohr im Obergeschoss. Wasser läuft durch die Decke ins Wohnzimmer. Die Versicherung zahlt das Aufstemmen und Reparieren des Rohrs, das Trocknen von Wand und Estrich, neuen Putz, Farbe und Parkett. Das nasse Sofa ist Hausrat – das zahlt die Hausratversicherung.
Welche Sachen sind über die Wohngebäudeversicherung versichert?
Versichert ist das Gebäude mit allem, was fest eingebaut ist: Mauern, Dach, Fenster, Türen, Treppen, Böden, Leitungen, Heizung, Sanitär und individuell eingepasste Einbauküchen. Dazu kommt Gebäudezubehör wie Müllboxen oder Briefkästen. Nebengebäude wie Garage oder Gartenhaus sind je nach Tarif mitversichert oder müssen angegeben werden.
- Gebäude: mit dem Boden verbundene Bauwerke, die überwiegend zum Wohnen dienen (VGB 2022, A 7.1).
- Gebäudebestandteile: fest eingefügte Sachen, zum Beispiel Fliesen, Parkett, Heizkörper, Badewanne. Auch Einbauküchen und Einbaumöbel, wenn sie individuell für das Haus gefertigt und aufwendig angepasst wurden (A 7.2).
- Gebäudezubehör: bewegliche Sachen, die dem Haus dienen, etwa Müllboxen sowie Klingel- und Briefkastenanlagen (A 7.3).
- Grundstücksbestandteile: zum Beispiel Terrassen und weitere fest verbundene Sachen, soweit im Vertrag aufgezählt (A 7.4, A 7.5).
- Serienmäßige Anbauküchen und Möbel: gehören zum Hausrat.
- Photovoltaikanlagen: sind in den Musterbedingungen ausgeschlossen, wenn sie nicht vereinbart sind. Balkonkraftwerke sind vom Ausschluss ausgenommen. Mehr unter Photovoltaik.
- Sachen, die ein Mieter auf eigene Kosten eingebaut hat und für die er die Gefahr trägt (A 7.6.2).
Garagen, Carports, Gartenhäuser, Zäune oder Wärmepumpen im Garten sind von Tarif zu Tarif unterschiedlich geregelt. Gib im Vergleich alles an, was auf deinem Grundstück steht. So verhinderst du, dass ein Teil fehlt, wenn ein Sturm das Carportdach abhebt.
Tarife für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Welche Kosten übernimmt die Wohngebäudeversicherung zusätzlich?
Neben der Reparatur zahlt die Versicherung Folgekosten. Dazu gehören Aufräumen und Abbruch, das Wegräumen und Schützen anderer Sachen, ausgelaufenes Wasser, Gas oder Heizöl, das Hotel und die Rückreise aus dem Urlaub. Jede Position gilt bis zu einem vereinbarten Betrag – genau hier unterscheiden sich günstige und teure Tarife.
| Kostenart | Beispiel |
|---|---|
| Aufräumungs- und Abbruchkosten | Schutt nach einem Brand abtransportieren, umgestürzten Baum vom Dach holen |
| Bewegungs- und Schutzkosten | Einbauten abbauen, um an ein geplatztes Rohr zu kommen |
| Wasser-, Gas-, Heizölverlust | auslaufendes Heizöl nach einem Leitungsbruch |
| Hotelkosten | Unterkunft, solange das Haus unbewohnbar ist |
| Rückreisekosten | vorzeitige Rückkehr aus dem Urlaub nach einem großen Schaden |
| Mietausfall / Mietwert | Mieter zahlen wegen des Schadens zu Recht keine Miete; bei selbst bewohnten Räumen der ortsübliche Mietwert |
Mietausfall und Mietwert ersetzt die Versicherung nur für einen vereinbarten Zeitraum. Laut Verbraucherzentrale sind das in der Regel zwölf Monate. Vermietest du, lies auch Vermietet & Ferienhaus.
Die Entschädigung richtet sich nach dem gleitenden Neubauwert: Die Versicherung zahlt, was die Wiederherstellung in gleicher Art und Güte heute kostet – inklusive Architektenhonorar und Mehrkosten durch behördliche Auflagen. Den vollen Neuwert bekommst du aber nur, wenn du innerhalb von drei Jahren wieder aufbaust (A 17.6). Mehr unter gleitender Neuwert.
Was zahlt die Wohngebäudeversicherung nicht?
Nicht versichert sind bewegliche Sachen wie Möbel, Schäden durch Grundwasser und Sturmflut, Schwamm und Hausfäulepilze, Plansch- und Reinigungswasser sowie Regen durch nicht geschlossene Fenster. Ohne Elementarschutz zahlt die Versicherung auch nicht bei Starkregen, Hochwasser und Rückstau. Krieg und Kernenergie sind generell ausgeschlossen.
- Regen, Schnee oder Hagel, der durch ein offenes Fenster eindringt (außer die Öffnung ist durch Sturm oder Hagel entstanden).
- Grundwasser, das nicht durch Starkregen oder Hochwasser an die Oberfläche steigt.
- Sturmflut an der Küste.
- Schwamm und Hausfäulepilze, Plansch- oder Reinigungswasser.
- Abwasserrohre außerhalb des Hauses, wenn kein Zusatzbaustein vereinbart ist – siehe Ableitungsrohre.
- Abnutzung und Verschleiß: Ein morsches Dach ist kein Versicherungsfall.
Vorsatz und grobe Fahrlässigkeit: Wer einen Schaden absichtlich herbeiführt, bekommt nichts. Bei grober Fahrlässigkeit darf die Versicherung nach § 81 VVG kürzen – je nach Schwere des Verschuldens. Viele Tarife verzichten darauf. Mehr unter grobe Fahrlässigkeit.
Welche Pflichten hast du als Hausbesitzer?
Damit die Versicherung zahlt, musst du dich an die Sicherheitsregeln im Vertrag halten. Die wichtigsten: das Haus in gutem Zustand halten, leere Häuser kontrollieren und das Wasser abstellen, im Winter heizen oder die Leitungen entleeren, die Rückstauklappe pflegen und Abflüsse frei halten.
- Instand halten: Dach, Wasserleitungen und außen angebrachte Sachen in Ordnung halten, Mängel sofort beheben (A 20.1.1).
- Leere Räume kontrollieren: Nicht genutzte Gebäude oder Gebäudeteile genügend häufig prüfen, Wasser absperren und Leitungen entleeren (A 20.1.2). Siehe Leerstand & Erbe.
- Frost vermeiden: In der kalten Jahreszeit alle Räume heizen und kontrollieren – oder die Leitungen entleeren (A 20.1.3).
- Rückstau verhindern: Rückstausicherungen funktionsbereit halten, Abflussleitungen frei halten (A 20.1.4).
- Änderungen melden: Steht das Haus länger leer, wird umgebaut oder ein Gewerbe eingerichtet, kann das eine Gefahrerhöhung sein (A 21). Melde es dem Versicherer.
Nach einem Schaden gilt: Schaden klein halten, sofort melden, Fotos machen. Wie das geht, steht unter Schaden melden. Welche Leistungen in einem günstigen Tarif nicht fehlen sollten, fasst die Startseite zusammen: Wohngebäudeversicherung günstig und ohne Lücken.
Häufige Fragen
Was zahlt die Wohngebäudeversicherung?
Sie zahlt Schäden am Gebäude selbst: Reparatur oder Wiederaufbau von Mauern, Dach, Fenstern, Böden, fest eingebauten Leitungen, Heizung und Bädern. Versicherbar sind Feuer, Leitungswasser, Sturm, Hagel und mit Zusatzbaustein Elementarschäden. Dazu kommen Folgekosten wie Aufräumen, Abbruch und Hotel bis zu den vereinbarten Grenzen.
Was zahlt die Wohngebäudeversicherung nicht?
Nicht versichert sind Möbel und andere bewegliche Sachen (das ist Hausrat), Schäden durch Grundwasser, Sturmflut, Schwamm und Hausfäulepilze, Planschwasser und Regen durch offene Fenster. Starkregen und Überschwemmung zahlt sie nur mit Elementarschutz. Bei Vorsatz zahlt sie nichts, bei grober Fahrlässigkeit kann sie kürzen.
Ist die Garage in der Wohngebäudeversicherung mitversichert?
Das hängt vom Tarif ab. Viele Tarife schließen Garagen, Carports und Gartenhäuser auf dem Grundstück bis zu einer bestimmten Größe ein, andere nur, wenn du sie ausdrücklich angibst. Prüfe im Versicherungsschein, welche Nebengebäude genannt sind, und gib sie im Vergleich vollständig an.
Ist die Einbauküche über die Wohngebäudeversicherung versichert?
Nur, wenn sie individuell für das Haus gefertigt und mit großem Aufwand eingepasst wurde. Dann zählt sie nach den GDV-Musterbedingungen als Gebäudebestandteil. Eine serienmäßige Anbauküche aus dem Möbelhaus gehört dagegen zum Hausrat.
Zahlt die Wohngebäudeversicherung das Hotel, wenn das Haus unbewohnbar ist?
In vielen Tarifen ja. Die GDV-Musterbedingungen sehen Hotelkosten und den Mietwert für selbst bewohnte Räume als versicherte Leistungen vor, jeweils bis zu einem vereinbarten Betrag und für eine begrenzte Zeit. Wie lange und wie viel, steht in deinem Vertrag.
Muss ich als Hausbesitzer selbst etwas tun, damit die Versicherung zahlt?
Ja. Du musst das Haus in ordnungsgemäßem Zustand halten, besonders Dach und Wasserleitungen. Leere Gebäude musst du regelmäßig kontrollieren und im Winter heizen oder die Leitungen entleeren. Rückstausicherungen müssen funktionieren. Verletzt du solche Pflichten, kann die Versicherung kürzen oder ganz ablehnen.
Weiterlesen
Quellen
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen VGB 2022, Wohnflächenmodell, Musterbedingungen, Stand Juni 2026 (A 1, A 7, A 11, A 12, A 17, A 20, A 21) – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung – für Hausbesitzer ein absolutes Muss, Stand 10.08.2026 – verbraucherzentrale.de
- Versicherungsvertragsgesetz § 81 – gesetze-im-internet.de