
Schaden melden: was du nach Wasserschaden, Sturm oder Brand tun musst
Melde einen Schaden der Wohngebäudeversicherung unverzüglich – so verlangt es § 30 VVG. Vorher kommt die Sicherheit: Wasser abstellen, Feuerwehr rufen, weitere Schäden verhindern. Dann fotografieren, melden und erst nach Absprache endgültig reparieren lassen.
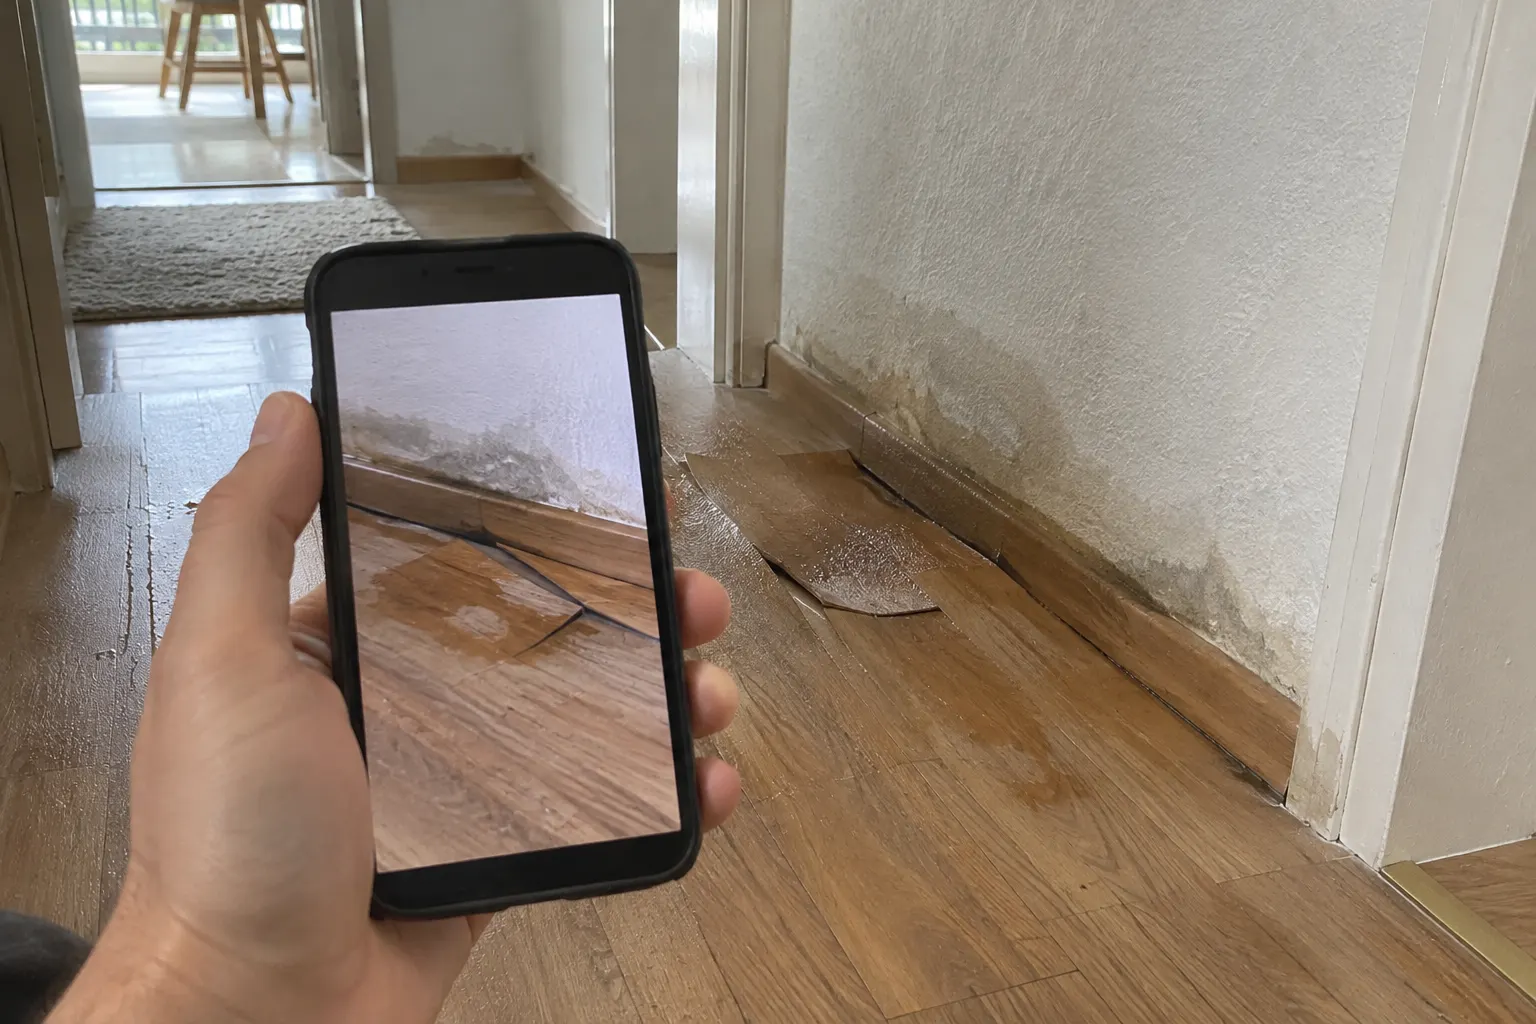
Was musst du in den ersten Minuten tun?
Zuerst Menschen schützen, dann den Schaden begrenzen. Bei Feuer rufst du die Feuerwehr (112) und verlässt das Haus. Bei Wasser drehst du den Haupthahn zu und schaltest betroffene Stromkreise ab. Nach einem Sturm sicherst du lose Teile und deckst das Dach notdürftig ab, wenn das gefahrlos geht.
| Schaden | Sofort tun | Lassen |
|---|---|---|
| Rohrbruch, Leitungswasser | Haupthahn zu, Strom in nassen Räumen aus, Wasser aufnehmen, Möbel wegstellen | gefrorene Rohre selbst mit offener Flamme auftauen |
| Brand | 112 rufen, Haus verlassen, Türen schließen | Löschversuche, die dich gefährden |
| Sturm, Hagel | Fenster schließen, Dach durch Fachbetrieb abdecken lassen, Absperrung bei Ziegelgefahr | selbst aufs nasse Dach steigen |
| Starkregen, Rückstau | Strom im Keller aus, Wasser abpumpen lassen, Rückstauklappe prüfen | in überflutete Räume mit Stromgefahr gehen |
Die Verbraucherzentrale rät ausdrücklich: Schäden so gering wie möglich halten und sofort melden, bei Wasserschaden den Haupthahn schließen und gefrorene Rohre nur vom Fachbetrieb auftauen lassen. Wer seinen Haupthahn nicht kennt, sollte ihn heute noch suchen – meist sitzt er im Keller neben der Wasseruhr.
Beispiel: Rohrbruch an einem Sonntag im Januar
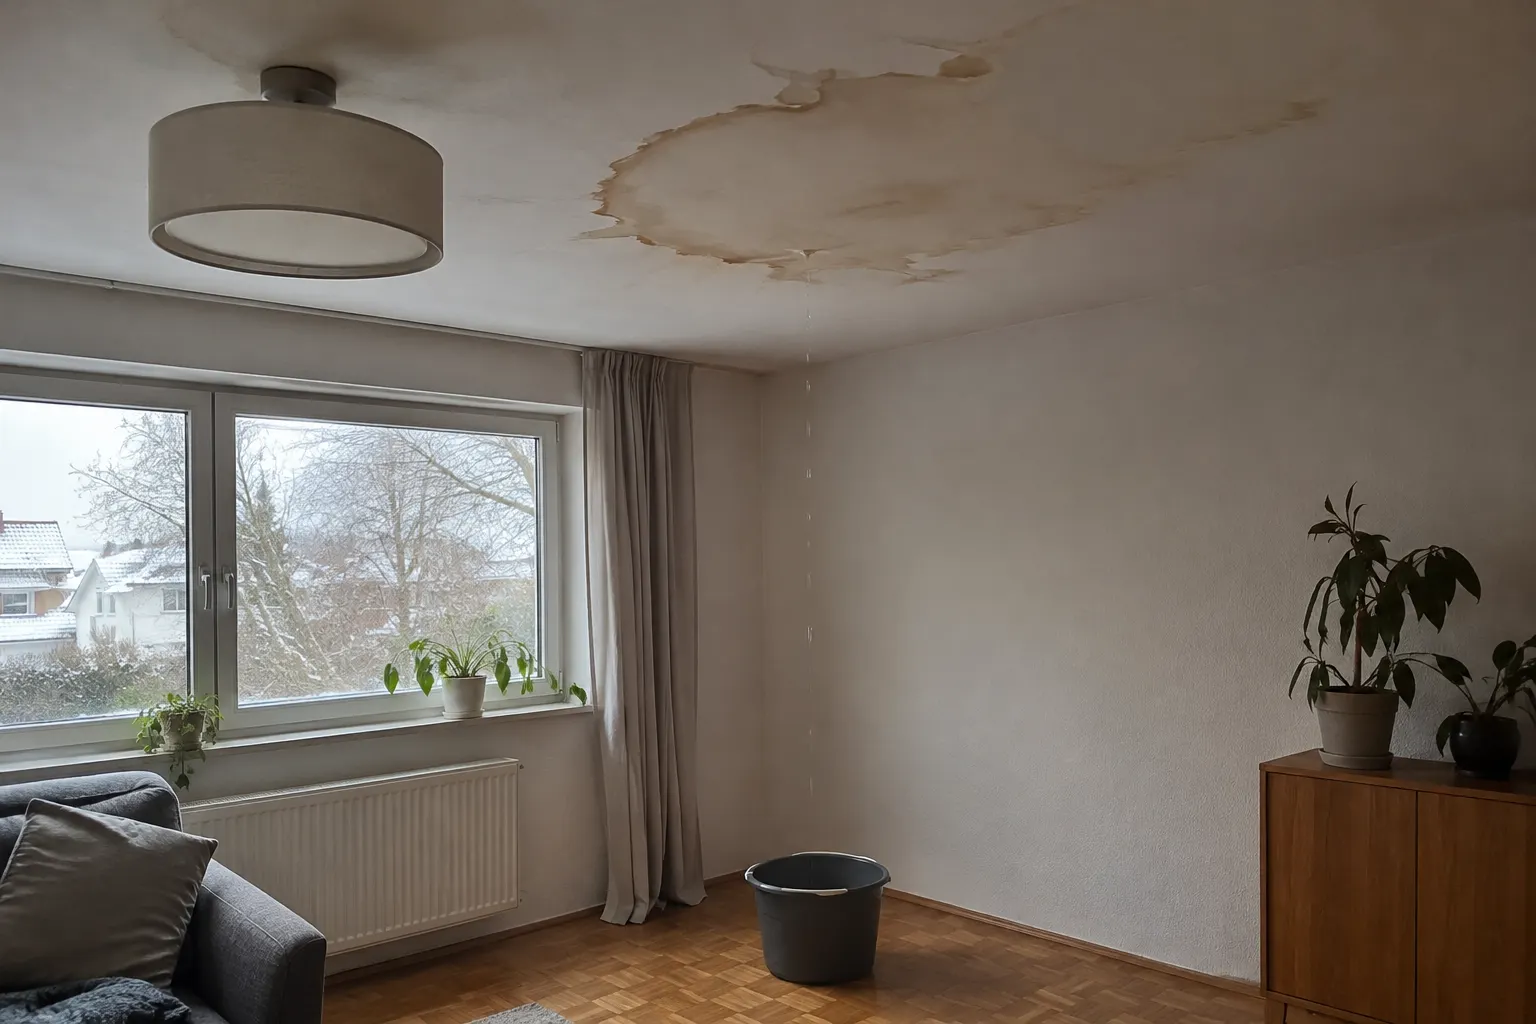
Familie B. hört nachts Wasser rauschen, an der Wohnzimmerdecke wächst ein Fleck. Sie dreht den Haupthahn zu, stellt einen Eimer unter, schaltet die Deckenleuchte ab und fotografiert alles. Am Morgen meldet sie den Schaden online und ruft einen Notdienst, der das Leck abdichtet. Die Notdienstrechnung reicht sie mit ein.
Wie dokumentierst du den Schaden richtig?
Fotografiere den Schaden, bevor du aufräumst: die Ursache, jeden betroffenen Raum und Details wie Feuchtigkeitsränder oder gebrochene Ziegel. Notiere Datum, Uhrzeit und was passiert ist. Bewahre beschädigte Teile und alle Rechnungen auf. Gute Belege beschleunigen die Regulierung.
- Übersichtsfotos von außen und innen, dann Nahaufnahmen
- Bei Sturm: Wetterlage notieren (Datum, Uhrzeit); Schäden in der Nachbarschaft helfen als Beleg, wenn die Windstärke vor Ort nicht feststellbar ist
- Bei Wasser: Ursache zeigen (Rohr, Schlauch, Armatur), Wasserstand im Raum
- Beschädigte Teile aufheben, zum Beispiel das geplatzte Rohrstück
- Rechnungen für Notmaßnahmen, Trocknung, Hotel sammeln
- Kaufbelege und Baujahr von Dach, Fenstern, Leitungen heraussuchen
Warum die Sturm-Notiz wichtig ist: Die Musterbedingungen setzen für Sturm mindestens Windstärke 8 voraus. Ist sie für deinen Ort nicht feststellbar, gilt Sturm als bewiesen, wenn in der Umgebung auch einwandfreie Gebäude beschädigt wurden. Mehr unter Sturm & Hagel.
Wie meldest du den Schaden?
Melde den Schaden telefonisch, online oder schriftlich beim Versicherer – unverzüglich, sobald du davon weißt. Nenne Versicherungsnummer, Adresse, Datum, Ursache, betroffene Bereiche und erste Maßnahmen. Schicke Fotos mit. Hast du einen Vermittler, kannst du auch über ihn melden.
- Versicherungsnummer bereitlegen: steht im Versicherungsschein oder auf der letzten Beitragsrechnung.
- Kurz und sachlich schildern: Was ist wann passiert, was ist beschädigt, was hast du schon getan?
- Belege schicken: Fotos, Rechnungen der Notmaßnahmen, eventuell Polizei- oder Feuerwehrbericht.
- Fragen beantworten: Der Versicherer darf weitere Auskünfte und zumutbare Belege verlangen (§ 31 VVG).
- Weiteres Vorgehen absprechen: Besichtigung, Gutachter, Handwerker, Kostenvoranschlag.
Wohngebäude oder Hausrat? Schäden am Haus selbst – Decke, Boden, Wände, Leitungen – meldest du der Wohngebäudeversicherung, Schäden an Möbeln und Geräten der Hausratversicherung. Bei einem Wasserschaden sind oft beide betroffen. Die Abgrenzung erklärt Unterschied zur Hausrat.
Welche Pflichten hast du nach dem Gesetz?
Das Versicherungsvertragsgesetz (VVG) nennt drei Pflichten. Erstens: den Schaden sofort melden (§ 30 VVG). Zweitens: den Schaden möglichst klein halten und Anweisungen des Versicherers befolgen (§ 82 VVG). Drittens: auf Nachfrage Auskunft geben und Belege besorgen (§ 31 VVG).
| Pflicht | Was sie bedeutet | Gesetz |
|---|---|---|
| Anzeige | unverzüglich melden, sobald du vom Schaden weißt | § 30 VVG |
| Schadenminderung | Schaden begrenzen, zumutbare Weisungen befolgen, wenn möglich Weisungen einholen | § 82 VVG |
| Auskunft | jede nötige Auskunft geben, zumutbare Belege beschaffen | § 31 VVG |
Was passiert, wenn du die Schadenminderung verletzt? Bei Vorsatz muss der Versicherer nicht zahlen. Bei grober Fahrlässigkeit darf er im Verhältnis zur Schwere des Verschuldens kürzen (§ 82 Abs. 3 VVG). Hatte deine Pflichtverletzung keinen Einfluss auf den Schaden oder seine Feststellung, bleibt er zur Leistung verpflichtet – außer bei Arglist. Mehr zur Kürzung: grobe Fahrlässigkeit.
Schon vor dem Schaden gelten Sicherheitsvorschriften. Nach den GDV-Musterbedingungen musst du wasserführende Anlagen und das Dach in ordnungsgemäßem Zustand halten, nicht genutzte Gebäude regelmäßig kontrollieren und Leitungen absperren und entleeren und in der kalten Jahreszeit heizen oder entleeren. Wer ein leeres oder geerbtes Haus hat, findet Details unter Leerstand & Erbe.
Wer zahlt Handwerker, Notdienst und Gutachter?
Kosten für Maßnahmen, die den Schaden begrenzen, ersetzt der Versicherer – sogar wenn sie erfolglos bleiben, solange du sie für geboten halten durftest (§ 83 VVG). Auf Wunsch muss er dafür einen Vorschuss zahlen. Mit der endgültigen Reparatur wartest du, bis der Versicherer zugestimmt hat.
Notdienst, Leckortung, Abpumpen, Trocknungsgeräte oder eine Plane auf dem Dach gehören typischerweise zur Schadenminderung. Hat der Versicherer eine Maßnahme ausdrücklich angewiesen, ersetzt er die Kosten sogar über die Versicherungssumme hinaus. Hotelkosten, wenn dein Haus unbewohnbar ist, sowie Aufräum- und Abbruchkosten sind nach den Musterbedingungen bis zu den vereinbarten Grenzen versichert.
Bei größeren Schäden schickt der Versicherer oft einen Regulierer oder Gutachter. Halte Termine ein und zeig ihm alle Schäden. Hol für die Reparatur möglichst einen Kostenvoranschlag ein und reiche ihn vor Auftragserteilung ein.
Wie wird die Entschädigung berechnet?
Bei einer gleitenden Neuwertversicherung zahlt der Versicherer die Kosten der Wiederherstellung in gleicher Art und Güte. Den Teil über dem Zeitwert, den Neuwertanteil, gibt es nach den GDV-Musterbedingungen aber nur, wenn du sicherstellst, dass du innerhalb von drei Jahren wiederherstellst. Ohne Reparatur bleibt es beim Zeitwert.
Der Zeitwert ist der Neubauwert abzüglich Alter und Abnutzung. Für ein 30 Jahre altes Dach ist er deutlich niedriger als der Neuwert. Willst du „fiktiv“ abrechnen, also Geld statt Reparatur, rechne mit diesem Abzug. Eine Selbstbeteiligung wird von der Entschädigung abgezogen. Und wenn die Versicherungssumme zu niedrig ist, droht eine Kürzung wegen Unterversicherung.
Was tun, wenn du mit der Regulierung nicht einverstanden bist?
Lass dir die Berechnung schriftlich erklären und lege eigene Kostenvoranschläge vor. Nach den GDV-Musterbedingungen kannst du die Höhe des Schadens in einem Sachverständigenverfahren feststellen lassen: Jede Seite benennt einen Sachverständigen, bei Abweichungen entscheidet ein Obmann.
Die Feststellungen im Sachverständigenverfahren sind für beide Seiten grundsätzlich verbindlich. Prüfe deshalb vorher, ob es um die Höhe des Schadens oder um die Frage geht, ob überhaupt Versicherungsschutz besteht – das klärt das Verfahren nicht automatisch. Hilfe bieten die Verbraucherzentralen und die Schlichtungsstelle der Versicherer (Versicherungsombudsmann). Wir geben keine Rechtsberatung.
Ein guter Vertrag zahlt sich im Schadenfall aus. Wenn du deinen Schutz prüfen willst: Wohngebäudeversicherung günstig finden – ohne Lücken, oder direkt zum Vergleichsrechner (Anzeige).
Häufige Fragen
Wie schnell muss ich einen Schaden melden?
Unverzüglich, also ohne schuldhaftes Zögern, sobald du vom Schaden weißt (§ 30 VVG). In der Praxis heißt das: am selben oder nächsten Tag anrufen, online melden oder schreiben. Eine Pflicht zu einer bestimmten Stundenzahl steht nicht im Gesetz, aber Zögern kann die Klärung erschweren.
Darf ich schon einen Handwerker beauftragen?
Ja, für alles, was weitere Schäden verhindert: Wasser abstellen, Leck abdichten, Dach notdürftig abdecken, Trocknung starten. Diese Kosten ersetzt der Versicherer, soweit du sie für geboten halten durftest (§ 83 VVG). Mit der endgültigen Reparatur wartest du besser, bis der Versicherer zugestimmt oder den Schaden angesehen hat.
Was muss ich fotografieren?
Fotografiere den Schaden von nah und fern, bevor du aufräumst: die Ursache (geplatztes Rohr, abgedecktes Dach), die betroffenen Räume, beschädigte Teile und Wasserstände. Notiere Datum und Uhrzeit. Bewahre beschädigte Teile wie ein Rohrstück auf, bis der Versicherer sie nicht mehr braucht.
Bekomme ich Geld, wenn ich nicht reparieren lasse?
Nach den GDV-Musterbedingungen gibt es dann nur den Zeitwert, also den Neubauwert abzüglich Alter und Abnutzung. Den Teil darüber, den Neuwertanteil, bekommst du erst, wenn du sicherstellst, dass du innerhalb von drei Jahren wiederherstellst. Prüfe die Regel in deinem Vertrag.
Was mache ich, wenn ich mit der Entschädigung nicht einverstanden bin?
Lass dir die Berechnung erklären und lege eigene Kostenvoranschläge vor. Nach den GDV-Musterbedingungen kannst du ein Sachverständigenverfahren verlangen: Jede Seite benennt einen Sachverständigen, bei Abweichungen entscheidet ein Obmann. Bei Streit helfen auch die Verbraucherzentrale oder der Versicherungsombudsmann.
Zahlt die Versicherung, wenn das Rohr wegen Frost geplatzt ist?
Frostschäden an Rohren im Haus sind im Leitungswasserschutz enthalten. In leeren oder unbeheizten Gebäuden musst du aber im Winter heizen und kontrollieren oder die Leitungen absperren und entleeren. Verletzt du diese Pflicht, kann der Versicherer kürzen oder ganz leistungsfrei sein.
Weiterlesen
Quellen
- § 30 VVG (Anzeige des Versicherungsfalles) – gesetze-im-internet.de
- § 31 VVG (Auskunftspflicht) – gesetze-im-internet.de
- § 82 VVG (Abwendung und Minderung des Schadens) – gesetze-im-internet.de
- § 83 VVG (Aufwendungsersatz) – gesetze-im-internet.de
- GDV: VGB 2022 Wohnflächenmodell (A 5.1, A 11, A 13.2, A 17.6, A 18, A 20), Stand Juni 2026 – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 – verbraucherzentrale.de